
Perspectives stratégiques mondiales 2027 · Chapitre 9 sur 10
Chapitre 9. L’obligation de publication s’est réduite, le prix à la frontière a augmenté
Quels investissements de durabilité tiennent par leur seule rentabilité, et qui porte une exposition carbone aux frontières non chiffrée.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 9
L’obligation de publication s’est réduite, le prix à la frontière a augmenté : quels investissements de durabilité tiennent par leur seule rentabilité, et qui porte une exposition carbone aux frontières non chiffrée
Dans l’Union européenne, la publication obligatoire d’informations en matière de durabilité commence désormais à 1 000 salariés et 450 millions d’euros de chiffre d’affaires, tandis que le prix des certificats du mécanisme d’ajustement carbone aux frontières est passé de 75,36 à 82,32 euros en trois trimestres de 2026 et que les certificats seront mis en vente le 1er février 2027. Les décisions de 2027 portent sur les mesures d’efficacité énergétique, de solaire et d’économie d’eau rentables selon les chiffres propres du site, et sur les contrats d’exportation qui précisent qui paie le coût à la frontière.
- La décision : quelles mesures d’efficacité énergétique, de solaire captif et d’économie d’eau financer en 2027 parce qu’elles sont rentables au regard des coûts propres du site, et si le coût carbone aux frontières des marchandises expédiées vers l’Union est inscrit dans les contrats de 2027 ; responsables, le directeur financier avec le directeur des opérations, et le directeur commercial pour les exportateurs du Maroc, de la Tunisie et du Cameroun.
- Ce que montrent les preuves : l’obligation de publication s’est réduite et le prix à la frontière a augmenté. La publication d’informations en matière de durabilité dans l’UE ne s’impose plus qu’aux entreprises de plus de 1 000 salariés et de plus de 450 millions d’euros de chiffre d’affaires, et la France n’a pas encore transposé ; le prix des certificats est passé de 75,36 à 82,32 euros en trois trimestres de 2026, les certificats seront mis en vente le 1er février 2027 et la restitution au titre des importations de 2026 interviendra au plus tard le 30 septembre 2027. L’exposition du Maroc se concentre surtout sur les engrais (presse), et les modèles de l’exposition plus large divergent sur son ampleur et, pour le Mozambique, sur son signe.
- Le test : un registre d’exposition à la frontière par code de produit, valeurs d’émissions par défaut contre valeurs vérifiées, avec un projet pilote sur données vérifiées pour la ligne la plus exposée en 2028, et un modèle de délai de retour sur investissement pour chaque mesure d’efficacité énergétique, de solaire ou d’économie d’eau, sur les coûts propres du site, avec un Brent à 84 et à 110 dollars. Le chiffre que les preuves ne contiennent pas : la part du coût des certificats que les importateurs de l’UE répercutent sur leurs fournisseurs marocains, tunisiens et camerounais.
La décision en jeu
Pour une entreprise de 30 à 500 millions d’euros de chiffre d’affaires en Europe francophone, ou qui exporte vers l’Union européenne depuis le Maroc, la Tunisie ou le Cameroun, le budget 2027 comporte deux décisions que le recul réglementaire a dissociées. La première porte sur les mesures d’efficacité énergétique, de solaire captif et d’économie d’eau, à financer parce qu’elles sont rentables au regard des coûts propres du site, maintenant que la publication obligatoire d’informations en matière de durabilité dans l’UE ne s’impose plus qu’aux plus grandes entreprises. La seconde consiste à savoir si le coût carbone des marchandises expédiées vers l’Union est inscrit dans les contrats de 2027. La première revient au directeur financier, avec le directeur des opérations ; la seconde, au directeur commercial. Les échéances sont le 1er février 2027, date de mise en vente des certificats ; le 19 mars 2027, date limite de transposition pour la France ; le 31 mars 2027, première fin de trimestre à laquelle un importateur de l’UE doit détenir des certificats couvrant au moins la moitié des émissions intrinsèques de ses importations ; le 30 septembre 2027, première restitution, au titre des importations de 2026 ; et le 1er janvier 2028, date proposée pour le début de l’extension aux produits en aval (note de cabinet d’avocats).
Le coût de l’erreur joue dans les deux sens. Une mesure financée selon la logique de l’obligation de publication perd son porteur lorsque cette obligation disparaît, alors que la facture énergétique qui la justifiait n’a pas disparu ; un fournisseur dont les contrats sont muets sur le carbone apprend le montant de sa part par un client qui préfinance des certificats depuis le premier trimestre. Les règles des États-Unis ne sont pas reprises ici, et aucun délai de retour sur investissement d’une installation solaire captive n’a été trouvé.
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
L’obligation de publication ne s’impose plus qu’aux plus grandes entreprises. La directive (UE) 2026/470, publiée le 26 février 2026 et entrée en vigueur le 18 mars, réserve la publication d’informations en matière de durabilité aux entreprises et aux groupes dont le chiffre d’affaires net dépasse 450 millions d’euros et qui emploient en moyenne plus de 1 000 salariés, les deux conditions étant cumulatives. Un plafond relatif à la chaîne de valeur protège les entreprises de 1 000 salariés au plus, et la directive sur le devoir de vigilance ne s’applique plus qu’à partir de 5 000 salariés et de 1,5 milliard d’euros, à toutes les entreprises concernées à compter du 26 juillet 2029. Le seul décompte officiel trouvé est l’estimation faite par la Commission pour sa propre proposition de février 2025, établie sur des seuils moins stricts : le nombre d’entreprises soumises à la publication obligatoire « serait réduit d’environ 80 % ». Aucun décompte relatif au texte adopté n’avait été trouvé au 21 octobre 2026. CH09-C1
La France n’a pas encore traduit ce revirement dans son propre droit, et le seul texte législatif trouvé maintient le rapport dû au titre de 2025. Le 12 février 2026, le Sénat a adopté un amendement du Gouvernement qui limite l’obligation de la première vague prévue par l’ordonnance n° 2023-1142 aux exercices ouverts du 1er janvier 2024 au 31 décembre 2025 et qui applique l’obligation, à compter de l’exercice 2026, aux sociétés cotées, aux établissements de crédit et à certaines entreprises d’assurance dépassant des seuils fixés par décret. Le 5 juin 2026, un éditeur juridique français estimait que l’obligation au titre de 2025 restait applicable aux entreprises de la première vague situées sous les nouveaux seuils, et ne relevait, le 15 octobre 2026, aucune transposition (presse). La directive permet aux États membres d’exempter les entreprises dont le chiffre d’affaires ne dépasse pas 450 millions d’euros pour les exercices 2025 et 2026. Le texte du Sénat, adopté en première lecture, n’est pas une loi. CH09-C2
Le prix à la frontière a évolué en sens inverse. Le prix des certificats, fixé pour chaque trimestre de 2026 à partir des enchères de quotas de l’UE, était de 75,36 euros la tonne pour le premier trimestre, de 75,28 pour le deuxième et de 82,32 pour le troisième ; celui du quatrième est attendu le 4 janvier 2027, et les prix seront ensuite hebdomadaires. Les certificats sont vendus à partir du 1er février 2027 ; à chaque fin de trimestre, un déclarant autorisé doit détenir des certificats couvrant au moins 50 % des émissions intrinsèques de ses importations ; enfin, la déclaration et la restitution au titre des importations de 2026 doivent intervenir au plus tard le 30 septembre 2027. La part payée augmente à mesure que l’allocation gratuite de quotas est retirée : le facteur qui lui est appliqué est de 97,5 % en 2026, de 95 en 2027, de 90 en 2028 et de 51,5 en 2030, et aucun facteur ne s’applique à partir de 2034 ; selon le raccourci habituel, les importateurs paient donc sur 5 % des émissions intrinsèques en 2027 et sur leur totalité à partir de 2034 (figure 9.1). CH09-C3
Mise en place progressive du prix à la frontière : part des émissions intrinsèques payée à mesure que l’allocation gratuite est retirée, de 2026 à 2034
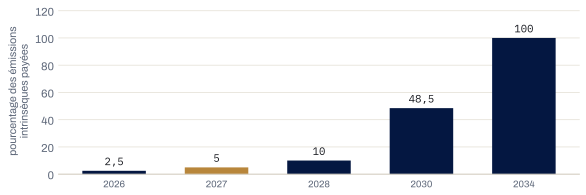
Raccourci habituel pour désigner la suppression progressive de l’allocation gratuite ; la déduction applicable à un produit donné n’a pas été calculée.
Source · EUR-Lex, directive (UE) 2023/959, considérant 46 ; part calculée comme 100 moins le facteur MACF · lu le 21 octobre 2026 · SEG-2
Afficher les données chiffrées
| Poste | pourcentage des émissions intrinsèques payées |
|---|---|
| 2026 | 2,5 |
| 2027 | 5 |
| 2028 | 10 |
| 2030 | 48,5 |
| 2034 | 100 |
La liste des produits pourrait s’allonger à partir de 2028. La Commission a proposé, le 17 décembre 2025, d’étendre le mécanisme à 180 produits en aval, au niveau des codes à six chiffres ; un compromis de la présidence du Conseil du 9 juin 2026 ajoute et retire des codes sans en préciser le total ; et le Parlement, en première lecture le 15 septembre 2026, a renvoyé le dossier en commission en vue de négociations avec le Conseil. La date d’application proposée est le 1er janvier 2028 (note de cabinet d’avocats). CH09-C4
L’ampleur de l’exposition dépend du modèle, et deux modèles divergent quant à son signe. L’étude de l’African Climate Foundation et de la LSE de mai 2023, qui applique 87 euros la tonne au champ actuel du mécanisme, conclut à un PIB du continent inférieur de 0,91 %, soit environ 25 milliards de dollars sur la base du PIB de 2021, aucun pays ne perdant plus de 0,18 % dans l’un de ses modèles (résumé analytique). La simulation de Sandbag d’octobre 2025 chiffre les sommes acquittées par les exportateurs africains à environ 1,5 milliard d’euros et leur coût net à près de 670 millions une fois prise en compte la hausse des prix de vente dans l’UE ; le Cameroun, le Ghana et le Mozambique deviennent plus rentables. L’indice d’exposition de la Banque mondiale, qui valorise à 100 dollars la tonne l’intensité carbone supérieure à la moyenne de l’UE, place le Mozambique en tête, à 0,6 % du PIB, et tous les pays autres que le Mozambique, l’Ukraine et l’Égypte sous 0,1 % (figure 9.2). La Banque mondiale ne tient compte d’aucune répercussion sur les prix ; Sandbag en tient compte. Ces trois estimations sont des projections. CH09-C5
Une exposition, trois sources en pourcentage du PIB
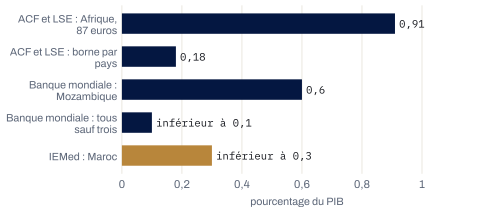
Les pertes de PIB (ACF et LSE ; IEMed) et les paiements excédentaires sans répercussion sur les prix (Banque mondiale) partagent une même échelle ; les barres marquées « inférieur à » sont tracées à la borne. L’estimation de Sandbag est exprimée en euros, et non en pourcentage du PIB, et n’est pas tracée : environ 1,5 milliard d’euros de sommes acquittées et un coût net proche de 670 millions pour les exportateurs africains ; le Cameroun, le Ghana et le Mozambique deviennent plus rentables (projections).
Source · ACF et LSE Firoz Lalji Institute (9 mai 2023) ; Banque mondiale, The Trade Post (2 juillet 2025) ; IEMed, Policy Study 33 (avril 2024) ; Sandbag, dans la note · lu les 20 et 21 octobre 2026 · SEG-1, projections
Afficher les données chiffrées
| Poste | pourcentage du PIB |
|---|---|
| ACF et LSE : Afrique, 87 euros | 0,91 |
| ACF et LSE : borne par pays | 0,18 |
| Banque mondiale : Mozambique | 0,6 |
| Banque mondiale : tous sauf trois | inférieur à 0,1 |
| IEMed : Maroc | inférieur à 0,3 |
Au Maroc, l’exposition se concentre sur une famille de produits, et aucun prix national du carbone n’a été trouvé. Le Conseil économique, social et environnemental du Maroc a estimé que les exportations concernées ne dépassaient pas 3,7 % des échanges avec l’Union, dont 2,9 points pour les engrais, principalement les produits azotés de l’OCP ; il a jugé l’impact à court terme « relativement limité » et a recommandé la reconnaissance des vérificateurs marocains puis, à terme, un marché national du carbone (presse). L’Europe a absorbé 69,7 % des exportations du Maroc en 2025 (Office des Changes, via la presse). L’étude de l’IEMed de 2024 situait les exportations marocaines vers l’UE dans les secteurs couverts à environ 1 % du PIB, avec une perte de PIB projetée inférieure à 0,3 %, et celles de la Tunisie à environ 1,1 %, dominées par le fer et l’acier. Aucune feuille de route en matière de publication d’informations sur la durabilité n’a été trouvée pour le Maroc ni pour l’autorité de marché de l’UMOA, et aucune juridiction d’Afrique francophone ne figure parmi les huit juridictions africaines de la liste 2025 de la Fondation IFRS. CH09-C6
La justification physique des dépenses consacrées à l’eau est locale, et le chiffre national la masque. Le 19 octobre 2026, les barrages marocains étaient remplis à 65,95 % de leur capacité, contre 31,89 % un an plus tôt (chiffres du ministère, via la presse), mais le bassin du Souss-Massa affichait 47,18 % et celui du Draa-Oued Noun 37,11, après 17,5 et 29 % le 6 octobre 2025 (presse) (figure 9.3). Aucun chiffre d’assurance marocain n’a été trouvé ; les agrégats de deux réassureurs (source commerciale) indiquent une faible couverture : l’un a estimé les pertes dues aux catastrophes naturelles en Afrique en 2025 à environ 3 milliards de dollars, dont « moins d’un cinquième » assuré ; l’autre a écrit que 80 à 90 % des pertes dues aux catastrophes dans les économies émergentes « ne sont généralement pas couvertes par une assurance ». CH09-C7
Le taux national a doublé, deux bassins restent en dessous : les barrages du Maroc, octobre 2025 et octobre 2026
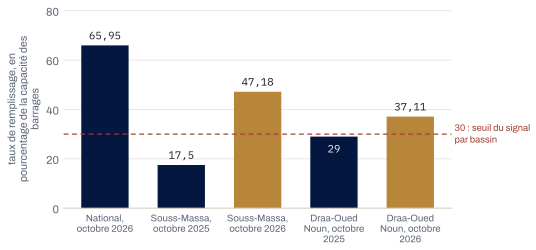
Relevés du 6 octobre 2025 et du 19 octobre 2026, tirés de deux articles de presse rendant compte de données officielles ; taux national de 32,4 % le 6 octobre 2025.
Source · Le Matin (6 octobre 2025, presse, citant la plateforme Maa Dialna) ; Hespress English (20 octobre 2026, presse, citant le ministère de l’Équipement et de l’Eau) · lu les 20 et 21 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | taux de remplissage, en pourcentage de la capacité des barrages |
|---|---|
| National, octobre 2026 | 65,95 |
| Souss-Massa, octobre 2025 | 17,5 |
| Souss-Massa, octobre 2026 | 47,18 |
| Draa-Oued Noun, octobre 2025 | 29 |
| Draa-Oued Noun, octobre 2026 | 37,11 |
C’est le rapport qui a perdu son porteur ; la facture énergétique, les dotations en eau et le prix à la frontière n’ont pas perdu le leur.
Ce qui est contesté
La première objection est que, l’obligation ayant disparu, les dépenses de durabilité sont un coût à réduire. Elle confond deux politiques qui ont évolué en sens opposés : le champ de la publication s’est réduit, alors que le seuil de 50 tonnes du mécanisme à la frontière a écarté environ 182 000 importateurs tout en conservant « plus de 99 % des émissions dans le champ d’application », selon le chiffre de la Commission, et que le prix des certificats a augmenté de 9,2 % entre le premier et le troisième trimestre 2026. C’est le rapport qui a perdu son porteur ; la facture énergétique, les dotations en eau et le prix à la frontière n’ont pas perdu le leur.
La deuxième objection est que le capital vert finance l’investissement vert grâce à un financement moins coûteux. Les preuves lues ne l’étayent pas. Un document de travail de la BCE a mesuré dans la zone euro une prime verte (greenium) d’environ 4 points de base, significative au seuil de 10 % seulement, sur 124 paires d’obligations de 2016 à 2021 ; une analyse de la Banque de France constate que la prime verte des entreprises françaises a disparu en 2024 et qu’elle est absente dans l’industrie.
La troisième objection est que l’efficacité énergétique est rentable par elle-même et n’a besoin d’aucune obligation. Sur le papier, l’écart de prix lui donne raison : le rapport Draghi situe les prix de l’électricité dans l’UE à 2 à 3 fois ceux des États-Unis, et ceux du gaz à 4 à 5 fois. Les résultats observés ne la confirment pas : l’AIE estime que l’intensité énergétique de l’UE s’est améliorée de moins de 1 % en 2025, et l’intensité industrielle mondiale de moins de 0,5 % par an depuis 2019. L’édition interprète cet écart comme l’effet des contraintes de capital, de la divergence des incitations et d’une hausse des coûts de construction dans l’UE de plus de 20 % depuis 2021 (AIE) ; il s’agit d’une lecture, et non d’un constat éprouvé. Objection admise en partie : c’est pourquoi le test s’appuie sur les chiffres propres du site, et non sur ceux d’un fournisseur.
Le corridor
Ce que nous attendons en 2027
Premièrement, le Conseil et le Parlement s’accordent sur l’extension aux produits en aval au plus tard le 31 décembre 2026, le règlement est publié au Journal officiel de l’Union européenne en 2027 et il s’applique à partir du 1er janvier 2028 au moins aux 180 produits retenus par la Commission. Réfutée si aucun accord politique n’est annoncé au 31 décembre 2026, si aucun règlement n’est publié au 31 décembre 2027, si la date d’application adoptée est postérieure au 1er janvier 2028, ou si la liste adoptée couvre moins de 180 codes à six chiffres. Hypothèse du scénario central (scénario 1). CH09-H1
Deuxièmement, aucun gouvernement du Maroc, de la Tunisie ou du Cameroun ne fait adopter de taxe carbone ni de loi sur l’échange de quotas d’émission en 2027, et le prix hebdomadaire des certificats s’établit en moyenne au-dessus de 80 euros sur l’ensemble de 2027 : les exportateurs de ces pays supportent donc le prix européen sans pouvoir en déduire un prix du carbone payé chez eux. Réfutée si l’un des trois pays adopte une telle loi au cours de 2027, ou si la moyenne 2027 des prix hebdomadaires est égale ou inférieure à 80 euros. Le lien entre le volet prix et le choc de 2026 relève de la lecture de l’édition ; le prix du deuxième trimestre a baissé. Hypothèse du scénario de crise (scénario 2). CH09-H2
Troisièmement, la France promulgue sa loi de transposition au plus tard le 19 mars 2027, en maintenant le rapport sur l’exercice 2025 pour les entreprises de la première vague sorties du nouveau champ et en les exemptant pour l’exercice 2026, comme le fait le texte du Sénat. Réfutée si aucun texte ne paraît au Journal officiel au 19 mars 2027, si le texte lève l’obligation au titre de 2025 pour ces entreprises, ou s’il leur impose un rapport sur l’exercice 2026. Hypothèse du scénario central (scénario 1). CH09-H3
Signaux
| Indicateur | Définition arrêtée | Valeur relevée, date | Seuil | Signification du franchissement |
|---|---|---|---|---|
| 16. Dates du mécanisme d’ajustement carbone aux frontières de l’UE et prix des quotas (chapitre 6) | dates d’EUR-Lex ; prix trimestriel des certificats publié par la Commission ; prix des quotas via un agrégateur, quotidien | certificats à 75,36, 75,28 et 82,32 euros (T1 à T3 2026) ; vente le 1er février 2027 ; restitution le 30 septembre 2027 ; quotas à 85,54 euros, 20 octobre 2026 · dans la bande | quotas au-dessus de 100 euros ; ou un acte reportant la vente du 1er février | hausse : le coût décaissé en 2027 au titre des importations de 2026 dépasse les budgets des importateurs d’acier, d’aluminium et d’engrais ; report : prolonger le plan de financement du besoin en fonds de roulement |
| Prix des certificats, hebdomadaire à partir de 2027 | page des prix de la Commission ; moyenne des prix de clôture des enchères de quotas pour chaque semaine civile ; moyenne annuelle des prix hebdomadaires | 82,32 euros, T3 2026 (publié le 5 octobre 2026) ; T4 attendu le 4 janvier 2027 | moyenne 2027 égale ou inférieure à 80 euros ; ou un trimestre en moyenne au-dessus de 100 | égale ou inférieure à 80 : H2 échoue ; au-dessus de 100 : recalculer le registre d’exposition et les clauses contractuelles au nouveau prix |
| Extension aux produits en aval, texte adopté | Journal officiel ; déclarations du Conseil et du Parlement ; selon les événements | 180 produits (codes à six chiffres) proposés (17 décembre 2025) ; première lecture au Parlement le 15 septembre 2026, renvoi en commission pour négociations ; aucun accord trouvé, 20 octobre 2026 | aucun accord politique au 31 décembre 2026 ; application postérieure au 1er janvier 2028 ; moins de 180 codes | H1 échoue ; la liste d’exposition 2028 des transformateurs de métaux est rouverte |
| Transposition française d’Omnibus I | Journal officiel ; loi promulguée modifiant l’ordonnance 2023-1142 ; selon les événements | le texte du Sénat du 12 février 2026 maintient les rapports de la première vague sur les exercices 2024 et 2025 ; pas de transposition au 15 octobre 2026 (presse) | aucun texte au 19 mars 2027 ; ou un texte qui lève l’obligation 2025 ou impose l’obligation 2026 aux entreprises hors du nouveau champ | H3 échoue ; les entreprises françaises de la première vague revoient leurs budgets de rapport de durabilité 2025 et 2026 |
| Remplissage des barrages marocains, national et par bassin | ministère de l’Équipement et de l’Eau, quotidien, via la presse tant que le site du ministère refuse la lecture automatisée | 65,95 %, 19 octobre 2026 ; Souss-Massa 47,18, Draa-Oued Noun 37,11 | taux national inférieur à 40 % fin avril 2027 ; Souss-Massa ou Oum Er-Rbia sous 30 | le risque de rationnement de l’eau industrielle revient pour l’agroalimentaire, la transformation des phosphates et le textile ; les mesures d’économie d’eau passent de facultatives à nécessaires |
| Prix national du carbone : Maroc, Tunisie, Cameroun | taxe carbone ou loi sur l’échange de quotas d’émission adoptée ; prix du carbone par défaut fixés par la Commission pour les pays tiers, possibles à partir de 2027 ; selon les événements | aucun trouvé, 20 octobre 2026 ; marché national recommandé par le Conseil économique, social et environnemental du Maroc (septembre 2025, presse) | toute loi de ce type adoptée en 2027 | H2 échoue ; une partie du coût du carbone est payée dans le pays et peut être déduite de la facture de l’importateur |
Les deux espaces
Europe francophone. En France, la question est de savoir si la loi attendue au plus tard le 19 mars 2027 maintiendra le rapport 2025 de la première vague, comme le fait le texte du Sénat. Au Luxembourg, le portail environnemental du gouvernement, qui désigne l’Administration de l’environnement comme point de contact, confirme les achats de certificats à partir du 1er février 2027 et la détention de 50 % à chaque fin de trimestre ; pour un importateur d’intrants en acier ou en aluminium, c’est une ligne de besoin en fonds de roulement préfinancée sur toute l’année, et non un règlement unique en septembre. Pour un transformateur de métaux français, l’extension aux produits en aval déterminera si les importations concurrentes des produits proposés supporteront un coût carbone dès 2028.
Afrique francophone. L’exposition du Maroc se concentre sur un seul groupe, dont l’objectif d’électricité renouvelable à l’échelle du groupe et les modules de captage du carbone de Jorf Lasfar ont pour échéance 2027 (presse) ; à partir de 2027, la Commission peut fixer des prix du carbone par défaut pour les pays tiers qui tarifient le carbone, et aucun prix marocain du carbone n’a été trouvé. Un site de transformation des phosphates, agroalimentaire ou textile du Souss-Massa ou du Draa-Oued Noun se réfère à son propre bassin, et non au taux national de 65,95 %. L’exposition de la Tunisie concerne la sidérurgie. Le Cameroun constitue le cas contre-intuitif : exportateur d’aluminium produit à partir d’hydroélectricité, il serait, selon Sandbag, mieux loti sous ce mécanisme. Pour la Côte d’Ivoire et le Sénégal, la BOAD, banque de développement de l’UEMOA, a levé 25 milliards de yens en obligations Samurai durables en juillet 2026 (presse) ; aucun coupon n’ayant été indiqué, aucune prime ne peut être déterminée.
Ce qu’un conseil doit demander
Le test avant engagement
Le test se déroule en trois étapes du STREDGE Evidence-to-Decision Cycle. Pour le directeur commercial, à l’étape Diagnostiquer, il s’agit d’un registre d’exposition à la frontière : chaque code expédié vers l’Union en 2024 et 2025, rapproché des groupes de produits actuels et des 180 produits en aval de la Commission, la valeur d’émissions que déclare chaque client (par défaut ou vérifiée) et la clause de prix de chaque contrat 2027. Le calcul par tonne d’ammoniac anhydre, au prix du troisième trimestre de 82,32 euros maintenu constant et selon le raccourci de la part payée : à l’intensité mondiale par défaut de 4,36 tonnes de CO2, environ 17,95 euros en 2027 (5 %) et 174,07 en 2030 (48,5 %) ; à l’intensité par défaut de l’Égypte, 2,05 tonnes, environ 8,44 et 81,85 euros. Un projet pilote sur données vérifiées, à l’étape Expérimenter, mesure cet écart sur la ligne de produits la plus exposée en 2028. Pour les responsables des finances et des opérations, à l’étape Simuler, un modèle de délai de retour sur investissement est établi pour chaque mesure d’efficacité énergétique, de solaire et d’économie d’eau, sur les coûts d’électricité, de diesel et d’eau propres au site, avec le Brent au cas de base de l’EIA de 84 dollars pour 2027 (projection, chapitre 6) et au seuil de crise de 110 dollars du chapitre 6. Le test est conçu pour tenir dans le scénario 1 : une mesure qui n’est rentable que tant que le choc persiste revient à parier sur le scénario 2.
Le chiffre que les preuves ne contiennent pas est la part du coût des certificats que les importateurs de l’UE répercutent sur leurs fournisseurs marocains, tunisiens et camerounais dans les contrats de 2026 et 2027 ; aucune enquête, aucun document déposé ni entretien lu ne l’établit, et c’est le premier sujet de recherche primaire.
Les verdicts. Déployer, quand une mesure se rembourse dans le délai fixé par le conseil à 84 comme à 110 dollars, ou quand le coût carbone est inscrit dans les contrats 2027 avec une référence de prix et une base d’émissions nommément désignées. Repenser, quand le délai n’est tenu qu’à 110, ou quand le registre place l’essentiel de l’exposition 2028 dans des codes en aval. Poursuivre les tests, quand aucune valeur d’émissions vérifiée n’est disponible pour la ligne de produits ou, pour un dispositif de rapport de durabilité français, jusqu’à la publication du texte. Arrêter, quand une mesure n’est rentable que grâce à une subvention ou à une remise de financement que les preuves ne montrent pas ; et, une fois le texte français publié et l’exercice 2026 exempté, cesser de préparer un rapport français obligatoire au-delà de l’exercice 2025 pour une entreprise hors du nouveau champ, après avoir achevé le rapport 2025 si elle faisait partie de la première vague. Ce qu’il faut séquencer : la ligne de trésorerie avant la mise en vente du 1er février, le registre avant la négociation des contrats 2028, et les mesures d’économie d’eau au Maroc après le relevé des bassins de fin avril 2027.
Ce qu’il faut mesurer : le coût de l’énergie et l’eau prélevée par unité produite, par site ; les tonnes expédiées vers l’Union par code chaque trimestre ; les émissions intrinsèques par tonne, valeur par défaut contre valeur vérifiée ; la part des contrats d’exportation comportant une clause carbone.
- lesquels de nos produits expédiés vers l’Union en 2025 relèvent des groupes actuels ou des 180 produits en aval de la Commission, et sur quelle valeur d’émissions nos clients les déclareront-ils ?
- Lesquels de nos contrats 2027 précisent qui paie le coût des certificats, et à quel prix hebdomadaire ?
- Lesquelles de nos mesures prévues d’efficacité énergétique, de solaire ou d’économie d’eau restent rentables avec un Brent à 84 dollars, à nos propres tarifs d’électricité et coûts de l’eau ?
- Si nous faisions partie de la première vague française, qui signe notre rapport 2025, et que cessons-nous de mettre en place ensuite ?
Fiches de preuve
CH09-C1SEG-1L’obligation de publication de l’UE ne s’impose plus qu’aux entreprises de plus de 1 000 salariés et de plus de 450 millions d’euros de chiffre d’affaires.
- Contexte
- EUR-Lex, directive (UE) 2026/470 (CELEX 32026L0470 ; adoptée le 24 février 2026), articles 19 bis et 29 bis de la directive 2013/34/UE telle que modifiée, considérants 8, 26, 37 et 46 (article 40 bis du dispositif non lu) ; Commission européenne, COM(2025) 81 final (26 février 2025) pour l’estimation de 80 % ; DG FISMA, page Corporate sustainability reporting (dernière mise à jour le 3 juillet 2026), qui ne donne aucun décompte.
- Méthode
- seuils lus dans le texte, et non dans des résumés.
- Preuves contraires
- aucune sur les seuils ; l’ampleur de la réduction selon le texte adopté est inconnue, et l’estimation de la proposition porte sur les entreprises de plus de 1 000 salariés réalisant soit plus de 50 millions d’euros de chiffre d’affaires, soit plus de 25 millions de total de bilan.
- Transférabilité
- s’impose à tous les États membres une fois transposée.
- Date de revue
- 21 octobre 2026.
CH09-C2SEG-1presse pour les lectures de l’éditeur juridiqueFrance : aucun texte promulgué ; le texte du Sénat maintient le rapport de la première vague au titre de 2025.
- Contexte
- Sénat, amendement n° 429 au texte n° 348 (12 février 2026) et note de la commission des finances sur le projet de loi n° 118 (février 2026 ; projet de loi du Gouvernement en procédure accélérée) ; Lefebvre Dalloz (5 juin 2026 et 15 octobre 2026, presse) ; EUR-Lex, directive (UE) 2026/470, article 3, paragraphe 1, point c), et considérants 31 et 33 pour l’option.
- Preuves contraires
- le projet de loi peut évoluer lors des lectures suivantes, et l’adoption que l’éditeur attendait « d’ici à fin juillet 2026 » (5 juin 2026, presse) n’avait pas eu lieu au 15 octobre ; Légifrance et le dossier législatif du Sénat n’ont pas été lus.
- Confiance causale
- sans objet.
- Date de revue
- 21 octobre 2026.
CH09-C3SEG-1 ; SEG-2 pour la variation en pourcentage et le complément du facteurLe prix des certificats a augmenté de 9,2 % sur trois trimestres de 2026, et le règlement fixe les dates de vente, de détention et de restitution.
- Contexte
- EUR-Lex, règlement (UE) 2025/2083, articles 6, paragraphe 1, 20, paragraphe 1, 21, 22, paragraphe 1, et 22, paragraphe 2, et considérant 3 ; DG TAXUD, page des prix et avis du 20 octobre 2025 ; directive (UE) 2023/959, considérant 46.
- Méthode
- la part payée est le complément du facteur appliqué à l’allocation gratuite, raccourci qui désigne la suppression progressive de l’allocation gratuite ; la déduction applicable à un produit donné n’a pas été calculée.
- Preuves contraires
- aucune sur les dates une fois le règlement lu ; la date antérieure figurant sur une diapositive de la Banque mondiale est caduque.
- Date de revue
- 21 octobre 2026.
CH09-C4SEG-1 ; note de cabinet d’avocats pour la date d’applicationL’extension aux produits en aval : 180 produits proposés, négociations ouvertes, application proposée pour 2028.
- Contexte
- Conseil, note de la présidence ST 10208/26 (9 juin 2026) ; Parlement européen, Observatoire législatif, 2025/0419(COD), proposition COM(2025) 989 ; note de cabinet d’avocats du 18 décembre 2025, nommée dans les travaux antérieurs.
- Preuves contraires
- les totaux du Conseil et du Parlement n’ont pas été lus dans un document primaire et ne sont pas repris ; le texte adopté par le Parlement a refusé l’accès automatisé.
- Date de revue
- 21 octobre 2026.
CH09-C5SEG-1projections de modèlesTrois modèles d’exposition divergent sur l’ampleur et, pour un pays, sur le signe.
- Contexte
- ACF et LSE Firoz Lalji Institute (9 mai 2023 ; le chiffre en dollars est la conversion de l’étude elle-même, le corps du rapport mélange dollars et euros, et le communiqué de presse indique « jusqu’à 25 milliards de dollars par an ») ; Sandbag (14 octobre 2025 ; échanges de 2023, champ actuel, intensité au fil de l’eau ; ni prix du carbone ni année de montée en charge indiqués) ; Banque mondiale, The Trade Post (2 juillet 2025 ; intensités de 2017, échanges de 2022, moyennes sectorielles).
- Preuves contraires
- l’ESMAP de la Banque mondiale (19 mars 2026) situe l’impact macroéconomique à « moins de 1 % du PIB », sous 0,1 % pour la plupart des pays.
- Confiance causale
- que la répercussion sur les prix explique les signes opposés pour le Mozambique relève de la lecture des méthodes par l’édition, et non d’un constat éprouvé.
- Transférabilité
- aucune à l’échelle de l’entreprise.
- Date de revue
- 21 octobre 2026.
CH09-C6SEG-1presse pour l’avis du Conseil, les parts des échanges et les objectifs de l’OCPL’exposition du Maroc se concentre sur les engrais ; aucun prix national du carbone ni aucune feuille de route de publication d’informations en matière de durabilité n’ont été trouvés dans l’espace francophone.
- Contexte
- Hespress English (24 septembre 2025, 16 décembre 2025 et 16 octobre 2026, presse) et TelQuel (28 octobre 2025, presse), le document du Conseil lui-même n’ayant pas été consulté ; IEMed, Policy Study 33 (avril 2024, projections) ; Fondation IFRS, présentation à la World Standard-setters Conference 2025 (informations au 15 septembre 2025) ; AMMC, actualité (juin 2025) ; DG TAXUD, avis du 20 octobre 2025 pour les prix par défaut des pays tiers.
- Preuves contraires
- le Policy Center for the New South, via la presse, situe environ 4 % des exportations du Maroc vers l’UE dans le champ du mécanisme, un dénominateur différent des 3,7 % des échanges retenus par le Conseil.
- Date de revue
- 21 octobre 2026.
CH09-C7SEG-1presse pour les relevés des barrages, source commerciale pour les réassureursLe taux de remplissage national des barrages marocains a doublé, tandis que deux bassins restent en deçà ; aucun chiffre d’assurance marocain n’a été trouvé, et les agrégats de deux réassureurs montrent que l’essentiel des pertes dues aux catastrophes n’est pas assuré en Afrique et dans les économies émergentes.
- Contexte
- Hespress English (20 octobre 2026, presse, citant le ministère de l’Équipement et de l’Eau) ; Le Matin (6 octobre 2025, presse, citant la plateforme Maa Dialna) ; Munich Re (13 janvier 2026) ; Swiss Re Institute, communiqué de presse (19 mars 2026).
- Preuves contraires
- les totaux mondiaux 2025 des deux réassureurs diffèrent (224 milliards de dollars au total et 108 milliards assurés, contre 220 milliards de pertes économiques dues aux catastrophes naturelles et 107 milliards assurés) et sont des estimations distinctes.
- Transférabilité
- les relevés de bassin de 2025 datent du 6 octobre, ceux de 2026 du 19 octobre, et les deux sources diffèrent.
- Date de revue
- 21 octobre 2026.
CH09-H1 à H3. Hypothèses pour 2027. SEG-0. Conditions de réfutation énoncées ci-dessus ; scénario de rattachement précisé pour chacune.
Sources et limites
Sources lues les 20 et 21 octobre 2026. EUR-Lex, directive (UE) 2026/470 (page ELI et texte intégral), règlement (UE) 2025/2083 (texte intégral) et directive (UE) 2023/959 (considérant 46) ; Commission européenne, COM(2025) 81 final (26 février 2025), DG FISMA, page Corporate sustainability reporting (3 juillet 2026), DG TAXUD, Price of CBAM certificates (5 octobre 2026) et avis sur les simplifications (20 octobre 2025) ; Parlement européen, Observatoire législatif, procédures 2025/0045(COD) et 2025/0419(COD) ; Conseil de l’Union européenne, ST 10208/26 (9 juin 2026) ; Sénat, amendement n° 429 au texte n° 348 (12 février 2026) et note de la commission des finances sur le projet de loi n° 118 (février 2026) ; Lefebvre Dalloz (5 juin 2026, 15 octobre 2026, presse) ; gouvernement luxembourgeois, Portail de l’environnement (emwelt.lu), CBAM certificates and price ; Banque mondiale, ESMAP, webinaire sur le MACF (19 mars 2026) ; Banque mondiale, The Trade Post (2 juillet 2025) ; African Climate Foundation et LSE Firoz Lalji Institute, rapport et communiqué de presse (9 mai 2023) ; Sandbag, CBAM Africa impact (14 octobre 2025) ; IEMed, Policy Study 33 (avril 2024) ; Hespress English (24 septembre 2025, 16 décembre 2025, 16 octobre 2026, 20 octobre 2026, presse) ; TelQuel (28 octobre 2025, presse) ; Le Matin (6 octobre 2025, presse) ; Fondation IFRS, présentation à la World Standard-setters Conference 2025 ; AMMC, actualité (juin 2025) ; Capmad (30 juillet 2026, presse) ; Munich Re, Natural disaster figures 2025 (13 janvier 2026, source commerciale) ; Swiss Re Institute, communiqué de presse sur sigma 1/2026 (19 mars 2026, source commerciale) ; AIE, Energy Efficiency 2025, résumé analytique (20 novembre 2025) ; Commission européenne, The future of European competitiveness, partie A (9 septembre 2024) ; Pietsch et Salakhova, ECB Working Paper 2728 (septembre 2022) ; Banque de France, Bloc-notes Éco, Chouard et Jourde (13 décembre 2024, mis à jour le 3 janvier 2025) ; chapitre 6, ligne 16, pour le relevé des quotas du 20 octobre 2026 (agrégateur), et ligne 7 et hypothèse H1 pour le cas de base de l’EIA pour le Brent en 2027, à 84 dollars (projection), et le seuil de crise à 110 dollars. Les citations de sources anglophones sont traduites par la rédaction.
Travaux antérieurs. Porter et Kramer, « Creating Shared Value » (Harvard Business Review, janvier-février 2011) ; Draghi, The future of European competitiveness (9 septembre 2024) ; Pleeck, Denton et Mitchell, Center for Global Development (10 février 2022) ; Berk et van Binsbergen, « The Impact of Impact Investing » (2021, révisé en 2024) ; Berg, Kölbel et Rigobon, « Aggregate Confusion » (Review of Finance, 2022) ; les modèles de l’ACF et de la LSE, de l’IEMed, de Sandbag et de la Banque mondiale cités plus haut ; South Pole, Net Zero and Beyond (2022), non utilisé. Notes de cabinets d’avocats et de conseil, nommées ici seulement et source d’aucun chiffre de ce chapitre : Mayer Brown (18 décembre 2025 et 7 octobre 2026), pour la date d’application proposée du 1er janvier 2028 ; CMS Luxembourg (2026), Norton Rose Fulbright (24 février 2026), AKD, Garrigues, Gide (29 janvier 2024), Proskauer (11 mars 2026), Cooley (26 janvier 2026) et LexBlog (27 mars 2025), lues et non utilisées. Deux estimations de cabinets de conseil sur la réduction du champ de la publication, de Deloitte Société d’Avocats (2026) et de BDO (mai 2026), ont été lues et ne sont pas utilisées, conformément aux règles internes de l’édition.
Limites. Aucun décompte des entreprises restant dans le champ de la directive adoptée n’a été trouvé ; les 80 % sont l’estimation de la Commission pour sa proposition. La date limite de transposition du 19 mars 2027 repose sur le résumé de procédure du Parlement et sur un éditeur juridique (presse), les articles finaux de la directive n’ayant pas été lus. Aucun texte français de transposition n’a été trouvé, et le texte du Sénat peut évoluer. La date de déclaration du 31 mai 2027 figurant sur une diapositive de la Banque mondiale est remplacée par celle du 30 septembre fixée par le règlement. Les nombres de produits du Conseil et du Parlement et la date d’application de 2028 reposent sur deux notes d’un même cabinet d’avocats ; le texte adopté par le Parlement a refusé l’accès automatisé. Les valeurs de l’indice de la Banque mondiale pour le Maroc, la Tunisie, le Cameroun, la Côte d’Ivoire, le Sénégal et la Guinée se trouvent dans un tableau de bord qui ne s’est pas chargé ; Sandbag ne donne aucun chiffre pour le Maroc ni pour la Tunisie. L’avis du Conseil économique, social et environnemental du Maroc, les parts des échanges et les objectifs de l’OCP sont lus dans la presse. Les relevés des barrages sont des articles de presse rendant compte de données officielles. Aucun prix national du carbone n’a été trouvé pour le Maroc, la Tunisie ou le Cameroun au 20 octobre 2026, ni aucune feuille de route de publication d’informations en matière de durabilité pour le Maroc ou l’UMOA, aucune valeur vérifiée d’émissions intrinsèques pour un produit marocain, tunisien ou camerounais, aucun coût du solaire captif ou du diesel pour le Maroc, la Côte d’Ivoire ou le Sénégal, ni aucune étude à comité de lecture sur la prime verte publiée de 2024 à 2026. Le calcul sur l’ammoniac utilise le raccourci de la part payée et les intensités par défaut publiées pour l’Égypte et au niveau mondial, et non une valeur marocaine. Les faits relatifs aux obligations de publication aux États-Unis reposent sur des notes de cabinets d’avocats et ne sont pas repris. Le relevé des quotas de la ligne 16 est celui du chapitre 6, tiré d’une page d’agrégateur.
Figures de l’édition en ligne : figure 9.1, part des émissions intrinsèques payée à mesure que l’allocation gratuite est retirée, de 2026 à 2034 (directive (UE) 2023/959, considérant 46 ; complément calculé) ; figure 9.2, une exposition, trois sources en pourcentage du PIB (ACF et LSE ; Banque mondiale ; IEMed), avec les chiffres en euros de Sandbag dans la note ; figure 9.3, les barrages du Maroc, au niveau national et pour deux bassins, octobre 2025 et octobre 2026 (Le Matin et Hespress, presse, citant des données officielles).
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.