
Perspectives stratégiques mondiales 2027 · Chapitre 8 sur 10
Chapitre 8. Le financement précède le tonnage de plusieurs années
Sur un corridor ou hors corridor, quel corridor, sous quelles règles, et fixées par qui.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 8
Le financement précède le tonnage de plusieurs années : sur un corridor ou hors corridor, quel corridor, sous quelles règles, et fixées par qui
Le financement du projet de Lobito a été finalisé en juillet 2026, avec un objectif de capacité de 4,6 millions de tonnes par an ; le meilleur mois de la ligne avait atteint 37 000 tonnes. Le fret malien se reporte vers Abidjan, la croissance de Cotonou s’est accompagnée d’un oléoduc et d’une frontière fermée, et Nador a ouvert ses portes à proximité de Tanger Med. La décision de 2027 portera sur le corridor où s’implanter et sur qui en fixe les règles, en se fondant sur les tonnages publiés et sur les documents qui régissent les corridors, plutôt que sur les dates de financement.
- La décision : pour la prochaine usine, le prochain entrepôt ou la prochaine unité de transformation desservant le Maroc, le Sénégal, la Côte d’Ivoire, la Guinée, le Togo ou le Bénin et les marchés sahéliens situés derrière eux, s’implanter sur un corridor ou en dehors, sur quel corridor, sous quelles règles, et fixées par qui ; responsables, le directeur général et le directeur des opérations, puis le comité d’investissement.
- Ce que montrent les preuves : le financement précède le tonnage de plusieurs années. Les 753 millions de dollars de Lobito ont été bouclés en juillet 2026 sur un objectif de capacité de 4,6 millions de tonnes par an, après un volume réalisé en 2025 de plus de 200 000 tonnes pour une prévision de 430 000. Le transit à destination du Mali via Abidjan a atteint 1,47 million de tonnes en 2025, une hausse que la presse chiffre à 76,4 %, tandis que le directeur général du port de Dakar revendique près de 65 % du transit malien (presse). La hausse de Cotonou en 2025 a coïncidé avec le brut de l’oléoduc et la fermeture de frontière décidée par le Niger en 2023. Le premier terminal à conteneurs de Nador a ouvert en septembre 2026, après une baisse de 12 % du trafic de véhicules de Tanger Med en 2025 (presse pour Nador).
- Le test : un dossier des règles du corridor qui nomme l’opérateur et le document de référence de chaque maillon, puis un calcul du coût rendu d’un conteneur de 40 pieds jusqu’à Bamako, Ouagadougou ou Niamey, avec une ligne pour une fermeture de 90 jours, conçu pour tenir dans le scénario 2. Le chiffre que les preuves ne contiennent pas : le délai et le coût porte-à-porte de ce conteneur depuis Dakar, Abidjan, Conakry, Lomé ou Cotonou, mesurés selon une même méthode.
La décision en jeu
Pour la prochaine usine, le prochain entrepôt ou la prochaine unité de transformation desservant le Maroc, le Sénégal, la Côte d’Ivoire, la Guinée, le Togo ou le Bénin, ou le Mali, le Burkina Faso et le Niger situés derrière eux, la décision comporte trois volets : sur un corridor ou hors corridor, quel corridor choisir et sous quelles règles, celles d’un concessionnaire portuaire, d’un promoteur de zone, d’une concession ferroviaire ou du régime douanier de la frontière qui compte. Les décideurs sont le directeur général et le directeur des opérations, puis le comité d’investissement. Les dates à retenir concernent les chiffres portuaires de 2026, attendus début 2027 (les chiffres de 2025 ont été publiés le 2 février 2026 à Tanger Med et le 17 février à Abidjan) ; le deuxième terminal à conteneurs de Nador West Med, prévu pour 2027 (presse) ; le nouveau quai de Conakry, dont la mise en service est prévue entre fin 2026 et début 2028 (presse) ; et les négociations entre la CEDEAO et l’Alliance des États du Sahel en vue d’un accord-cadre, ouvertes à Dakar le 17 octobre 2026 (chapitre 6, ligne 15). Une erreur se paierait par un site choisi en fonction d’une date de financement plutôt que du tonnage : une unité de transformation qui attend des trains transportant moins d’un dixième de la capacité financée, ou un entrepôt situé derrière une frontière qui se ferme.
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
Lobito montre la séquence : le financement a été bouclé en 2026, le tonnage était prévu pour 2025, et les deux ne se sont pas rejoints. La Lobito Atlantic Railway, en Angola, a signé le 7 février 2024 des accords de capacité réservée portant sur un volume maximal de 450 000 tonnes par an avec Trafigura et de 120 000 à 240 000 tonnes avec Kamoa-Kakula, à compter de 2025 (presse). Selon la présentation du concessionnaire lui-même, la ligne a transporté 125 000 tonnes en 2024, et cette présentation prévoyait 430 000 tonnes pour 2025 ; le volume réalisé en 2025 s’est élevé à « plus de 200 000 t », avec un pic mensuel de 37 000 tonnes en décembre (presse citant le concessionnaire). Des prêts de 753 millions de dollars accordés par l’US International Development Finance Corporation et la Banque de développement de l’Afrique australe ont été signés le 17 décembre 2025, et le bouclage financier a été annoncé le 3 juillet 2026, avec un objectif de capacité de 4,6 millions de tonnes par an, une projection (presse) : soit, selon les calculs de la rédaction, environ 383 000 tonnes par mois, dix fois le volume du meilleur mois. Des inondations ont fermé une partie de la ligne pendant environ deux mois en 2026 (presse), et l’objectif pour 2026 s’élève désormais à environ 400 000 tonnes, contre les 800 000 annoncées en avril 2025 (objectifs, presse) (figure 8.1). Aucun total cumulé depuis le début de l’année 2026 n’a été trouvé. CH08-C1
Le financement précède le tonnage de plusieurs années : la ligne de Lobito, tonnages contractés, transportés et financés
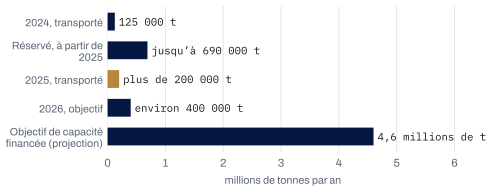
Signatures le 7 février 2024 (capacité réservée) et le 17 décembre 2025 (prêts) ; bouclage de 753 millions de dollars annoncé le 3 juillet 2026. Prévision pour 2025 : 430 000 t ; meilleur mois : 37 000 t (décembre 2025). Le chiffre de 690 000 t est la somme, calculée par la rédaction, des plafonds des deux accords (450 000 et 240 000 t).
Source · Lobito Atlantic Railway (juin 2025) ; Railway Gazette, Expansão, Engineering News, Mining Weekly, ANGOP (2024 à 2026, presse) · lu les 20 et 21 octobre 2026 · SEG-2
Afficher les données chiffrées
| Poste | millions de tonnes par an |
|---|---|
| 2024, transporté | 125 000 t |
| Réservé, à partir de 2025 | jusqu’à 690 000 t |
| 2025, transporté | plus de 200 000 t |
| 2026, objectif | environ 400 000 t |
| Objectif de capacité financée (projection) | 4,6 millions de t |
Le financement intervient des années avant le tonnage, et un site choisi en fonction de la date de financement l’est sur la base d’une prévision.
Le fret malien se reporte vers l’est, selon les chiffres du port qui en bénéficie. Le ministère ivoirien de l’Économie, citant le Port Autonome d’Abidjan, fait état d’un transit à destination du Mali de 1,47 million de tonnes en 2025, contre 835 216 tonnes en 2024, soit une hausse qu’APA News chiffre à 76,4 % (presse). Dakar a traité 2,6 millions de tonnes de transit malien en 2024 (presse citant des données officielles) ; son directeur général déclarait en novembre 2025 : « Près de 65 % du transit global malien passe par nos installations » (presse), et aucun tonnage malien n’a été trouvé pour Dakar en 2025 (figure 8.2). La Guinée constitue la troisième voie : le 28 janvier 2026, le Conseil des ministres du Mali a adopté un projet de décret autorisant la cession à titre gratuit à la Guinée de 10 hectares situés près de la route reliant Kouremalé à Bamako, pour l’entreposage de marchandises, après que la Guinée eut mis 20 hectares à Kankan à la disposition du Mali, en vertu d’accords conférant au Mali le droit d’usage du port de Conakry (reproduction du communiqué par la presse). Conakry Terminal a traité 416 892 équivalents vingt pieds (EVP) en 2025 (presse). Aucun tonnage malien transitant par Conakry n’a été trouvé, et ce report repose sur une seule année de chiffres d’Abidjan. CH08-C2
Destination du fret malien : la dernière année publiée pour Dakar contre deux années pour Abidjan
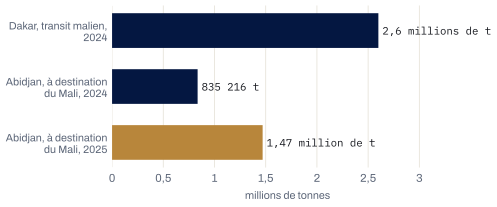
Aucun tonnage malien n’a été trouvé pour Dakar en 2025, ni aucun tonnage malien pour Conakry ; le directeur général du port de Dakar déclarait en novembre 2025 que près de 65 % du transit global malien passait par ses installations (presse). Il n’apparaît pas que les définitions des deux ports soient identiques.
Source · Agence Ecofin (30 janvier 2026, presse, citant des données officielles) pour Dakar ; Côte d’Ivoire, ministère de l’Économie, citant le Port Autonome d’Abidjan (17 février 2026) pour Abidjan ; APA News (24 juin 2026, presse) pour la hausse · lu les 20 et 21 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | millions de tonnes |
|---|---|
| Dakar, transit malien, 2024 | 2,6 millions de t |
| Abidjan, à destination du Mali, 2024 | 835 216 t |
| Abidjan, à destination du Mali, 2025 | 1,47 million de t |
Le tonnage d’un port ne correspond pas à la demande de son arrière-pays. Cotonou, au Bénin, a traité 14,7 millions de tonnes en 2025, en hausse de 52 %, une année où environ 4,3 millions de tonnes de pétrole brut, principalement nigérien, ont transité par le terminal de Sèmè-Podji, tandis que le transit traditionnel du Niger diminuait et que le Burkina Faso, avec près de 1 million de tonnes, principalement des hydrocarbures, devenait le premier partenaire de transit du port (presse, citant le directeur commercial du port ; les sources ne précisent pas si ce pétrole brut est inclus dans le total portuaire). Le Niger maintient sa frontière terrestre fermée depuis le coup d’État de juillet 2023, et aucune réouverture effective n’a été trouvée à l’issue des négociations dont la « première phase » s’est achevée le 16 juin 2026 sans date de réouverture (presse). Lomé, au Togo, a traité 30 641 830 tonnes en 2024, dont 20 233 379 en transbordement, soit 66 % selon les calculs effectués par la rédaction à partir de la lettre d’information du port ; son objectif de capacité de 2,5 millions d’EVP d’ici 2027 (presse, un objectif) dépasse à peine les 2,4 millions d’EVP déclarés pour 2025 (presse ; chapitre 6, ligne 18) (figure 8.3). Une série 2025 du transit par pays de destination, publiée par une autorité portuaire ou un ministère, n’a été trouvée que pour Abidjan. CH08-C3
Le tonnage d’un port ne correspond pas à la demande de son arrière-pays : Lomé 2024 et Cotonou 2025
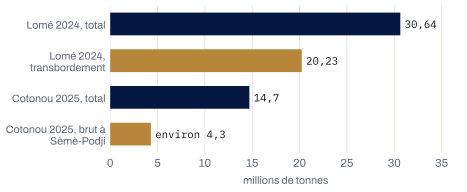
La part de Lomé est calculée par la rédaction à partir de deux chiffres publiés (20 233 379 sur 30 641 830 t). Les sources ne précisent pas si le total de Cotonou inclut le brut de Sèmè-Podji ; c’est pourquoi les deux chiffres relatifs à Cotonou sont présentés côte à côte, et non sous forme de part.
Source · Port Autonome de Lomé, Pilotine n° 039 (2025) ; La Nouvelle Tribune (5 octobre 2026, presse, citant le directeur commercial du Port Autonome de Cotonou) · lu les 20 et 21 octobre 2026 · SEG-2
Afficher les données chiffrées
| Poste | millions de tonnes |
|---|---|
| Lomé 2024, total | 30,64 |
| Lomé 2024, transbordement | 20,23 |
| Cotonou 2025, total | 14,7 |
| Cotonou 2025, brut à Sèmè-Podji | environ 4,3 |
Au Maroc, le trafic automobile sur le corridor a diminué en 2025 et une deuxième porte maritime a ouvert en 2026. Tanger Med a traité 526 862 véhicules, soit une baisse de 12 %, dont 327 569 exportés depuis les usines Renault de Melloussa et de la SOMACA et 126 874 depuis l’usine Stellantis de Kénitra, soit 454 443 au total selon la somme, faite par la rédaction, des chiffres de l’autorité portuaire. L’Office des Changes fait état d’une baisse de 13,5 % en valeur des exportations de véhicules assemblés, tandis que celles du câblage ont augmenté de 9 %. En janvier 2026, le président de Nador West Med prévoyait un premier terminal à conteneurs d’une capacité de 3,5 millions d’EVP et un second ajoutant 1,8 million en 2027 (projections, presse) ; le 10 septembre 2026, le concessionnaire, une filiale commune de Marsa Maroc et de la branche terminaux de MSC, a déclaré que le terminal Est était pleinement opérationnel (presse). Trois sources de presse donnent trois capacités pour Nador, et aucun volume n’a été trouvé. CH08-C4
Les règles de ces corridors sont écrites par peu d’opérateurs, et le document d’accès le plus important n’a pas été trouvé. Africa Global Logistics, une filiale de MSC, déclare détenir 24 concessions portuaires et 2 concessions ferroviaires ; elle exploite Conakry Terminal et le deuxième terminal à conteneurs d’Abidjan (presse). La Compagnie du TransGuinéen, propriétaire de la ligne ferroviaire de Simandou en Guinée, est détenue à parts égales (42,5 %) par SimFer (filiale de Rio Tinto) et par WCS, et à hauteur de 15 % par l’État (chapitres 2 et 7) ; la ligne est à usage multiple, SimFer bénéficie elle-même d’un accès à des conditions non discriminatoires (chapitre 7), et aucun tarif ni horaire applicable à des tiers n’a été trouvé. Le promoteur de la zone d’Adétikopé au Togo et de Glo-Djigbé au Bénin est Arise IIP, détenue à 50,76 % par l’Africa Finance Corporation, une partie intéressée. La concentration a été constatée ; son effet sur les tarifs n’a pas été mesuré. CH08-C5
Les corridors annoncés n’atteignent que lentement le stade de la construction ; la ligne déjà en service est un meilleur repère. La construction de l’autoroute Abidjan-Lagos devait débuter en 2026, selon la déclaration de la BAD de novembre 2024 (presse) ; le 25 juin 2026, la Banque a fait état de « discussions en cours » concernant 500 millions de dollars pour 1 081 km, dont le coût est estimé à 15 milliards de dollars (la CEDEAO indique 1 028 km), et son communiqué ne mentionne aucune approbation par le conseil d’administration d’un financement d’investissement. La fiche de la ligne ferroviaire Dakar-Bamako n’indique aucun coût, les études étant prévues d’ici 2027 et la structuration financière en 2028 (projections). La ligne Abidjan-Ouagadougou a acheminé 795 286 tonnes en 2024, contre 1 016,2 milliers de tonnes en 2019, selon une série du ministère ivoirien qui s’arrête en 2024. CH08-C6
Ce qui est contesté
La première objection est que le financement ouvre la marche et que le tonnage suit une fois les fonds réunis. Les chiffres montrent ce décalage, et non sa fin : le concessionnaire de Lobito avait prévu 430 000 tonnes pour 2025, en a transporté plus de 200 000, et vise désormais environ la moitié des 800 000 tonnes annoncées pour 2026 (presse). Objection partiellement admise : son président a indiqué en avril 2025 que la durée des allers-retours depuis Luau était passée de 20 jours à 7 ou 8 (presse), et la BAD a approuvé, le 6 août 2026, un prêt de 255 millions de dollars et une subvention de 10 millions de dollars pour le tronçon zambien, dans un pays classé à risque élevé de surendettement extérieur (liste du FMI, 30 septembre 2025).
La deuxième objection est que la croissance d’un port est celle de son arrière-pays. Pour Abidjan, c’est en partie le cas : le transit vers l’arrière-pays a augmenté de 34,1 % en 2025. La progression de Cotonou a coïncidé avec le brut de l’oléoduc, et au troisième trimestre 2024, le directeur du port a attribué une baisse de 15 % du chiffre d’affaires à la fermeture de la frontière avec le Niger (presse). À Lomé, deux tonnes sur trois provenaient du transbordement en 2024 ; une usine à Adétikopé, de 20 à 30 km à l’intérieur des terres, a besoin de la troisième.
La troisième objection, selon laquelle le report du fret malien relèverait d’un épisode sécuritaire plutôt que d’une évolution structurelle, est en partie admise. Crisis Group a fait état d’attaques « d’une ampleur sans précédent contre plusieurs villes du Mali » le 25 avril 2026 ; un titre de décembre 2025 signalait la reprise des attaques contre des camions-citernes sur le corridor reliant Bamako à la Côte d’Ivoire (presse, sans chiffre) ; une publication spécialisée chiffre jusqu’à 1 000 dollars par conteneur le surcoût de Conakry (presse, à titre indicatif). À cela s’opposent deux attributions de terrains entre gouvernements, dont l’une est datée du 28 janvier 2026.
Le corridor
Ce que nous attendons en 2027
Premièrement, la Lobito Atlantic Railway transporte moins de 1 million de tonnes sur toute période de douze mois s’achevant en 2027, et le volume réalisé qu’elle publie pour 2026 n’atteint pas l’objectif de 400 000 tonnes ; le corridor reste un projet pilote, même si la demande en cuivre et en cobalt est à son plus haut niveau. Réfutée si un total publié sur douze mois s’achevant en 2027 dépasse 1 million de tonnes, ou si le volume réalisé publié pour 2026 atteint 400 000 tonnes ; si aucun volume réalisé n’est publié au 31 décembre 2027, cette clause n’est pas évaluée. Hypothèse de l’alternative crédible (scénario 3). CH08-H1
Deuxièmement, le transit à destination du Mali via Abidjan augmente à nouveau en 2026, au-delà des 1,47 million de tonnes de 2025, tandis que Dakar conserve le plus gros tonnage malien en 2026 et 2027 : le glissement vers l’est se poursuit sans mettre fin à la primauté de Dakar. Réfutée si le chiffre malien publié par Abidjan pour 2026 est égal ou inférieur à 1,47 million de tonnes, ou si un chiffre d’une autorité portuaire ou d’un ministère place le tonnage malien d’Abidjan au-dessus de celui de Dakar pour 2026 ou 2027. Lorsque Dakar ne publie aucun chiffre malien pour l’année, celui d’Abidjan est comparé au dernier chiffre publié par Dakar, soit 2,6 millions de tonnes (2024) ; la clause relative à 2027 est évaluée sur les publications du début de 2028. Hypothèse du scénario central (scénario 1). CH08-H2
Troisièmement, le total de véhicules de Tanger Med pour 2026, attendu dans sa publication du début de 2027, passe sous les 526 862 de 2025, deuxième année de baisse, et Nador West Med publie d’ici fin 2027 un volume de conteneurs sur douze mois d’au moins 500 000 EVP (seuil fixé par l’édition, soit environ un septième de la capacité projetée du premier terminal) : la porte maritime du nord du Maroc se partage alors entre deux régimes de concession. Réfutée si le chiffre de véhicules de Tanger Med pour 2026 est égal ou supérieur à 526 862, ou si aucun volume d’au moins 500 000 EVP sur douze mois n’est publié par le port, son concessionnaire ou Marsa Maroc au 31 décembre 2027. Hypothèse de l’alternative crédible (scénario 3). CH08-H3
Signaux
| Indicateur | Définition arrêtée | Valeur relevée, date | Seuil | Signification du franchissement |
|---|---|---|---|---|
| Tonnage de la Lobito Atlantic Railway | chiffres du concessionnaire relayés par l’ANGOP ou la presse spécialisée ; année civile et toute période de douze mois consécutifs | plus de 200 000 t en 2025 ; 37 000 t en décembre 2025 ; au moins 27 000 t en juillet 2026 (presse) | plus de 1 million de t sur douze mois ; ou moins de 400 000 t en 2026 | le pilote devient un service régulier et une unité de transformation à Benguela ou à Huambo peut compter sur des trains réguliers ; ou l’objectif de 4,6 millions de t reste un dossier de financement et le repli par camion est inscrit au budget |
| Transit malien, Abidjan par rapport à Dakar | tonnes à destination du Mali, chiffres des autorités portuaires ou des ministères, annuels | Abidjan 1,47 million de t (2025) ; Dakar 2,6 millions de t (2024, presse) ; Dakar 2025 non trouvé | Abidjan au-dessus de Dakar sur une année civile ; ou Abidjan 2026 égal ou inférieur à 1,47 million de t | l’entreposage sous douane tourné vers le Mali a sa place sur l’axe Abidjan-Ferkessédougou ; ou la hausse de 2025 n’était qu’un épisode |
| Frontière entre le Niger et le Bénin à Malanville et Gaya | communiqués officiels des deux gouvernements ; en fonction des événements | fermée par le Niger depuis juillet 2023 ; première phase des négociations close le 16 juin 2026, aucune date précisée (presse) | dédouanement des camions à Malanville et Gaya pendant 90 jours consécutifs | Cotonou redevient une porte d’entrée vers le Niger ; sinon, les marchandises nigériennes continuent d’emprunter les itinéraires togolais et nigérians |
| Volume de Conakry Terminal et attente au mouillage | déclarations de l’opérateur et du ministère ; EVP par an ; jours au mouillage | 416 892 EVP (2025) ; cinq à six jours (juillet 2026) (presse) | 500 000 EVP en 2026, nouveau quai en service d’ici début 2028, attente inférieure à sept jours | Conakry devient un deuxième débouché pour le Mali et l’entreposage à Kankan et près de Kouremalé mérite d’être chiffré |
| Véhicules à Tanger Med ; conteneurs à Nador West Med | communiqué annuel de l’autorité portuaire ; premier volume publié de Nador | 526 862 véhicules (2025, en baisse de 12 %) ; terminal Est de Nador déclaré opérationnel le 10 septembre 2026, aucun volume (presse) | véhicules 2026 inférieurs à 2025 ; Nador à 500 000 EVP ou plus sur douze mois d’ici fin 2027 | la porte maritime du nord du Maroc se partage et un nouveau fournisseur chiffre deux régimes de concession |
| Accès des tiers au rail partagé | un tarif et un horaire publiés pour le fret autre que celui des clients d’ancrage sur la ligne de Simandou ou celle de Lobito | aucun trouvé, les 20 et 21 octobre 2026 | un premier tarif publié | un utilisateur non minier peut chiffrer la ligne ; d’ici là, il ne le peut pas |
Les deux espaces
Europe francophone. Renault et Stellantis constituent l’exemple le plus net d’implantation sur un corridor : en 2025, les deux constructeurs ont exporté par un seul complexe marocain, selon les règles de sa plateforme ; une deuxième porte maritime a ouvert en septembre 2026 sous un autre concessionnaire. Un détaillant français, Kiabi, a réceptionné les premiers vêtements fabriqués à Glo-Djigbé, au Bénin (AFP, presse), une zone où un responsable a refusé de répondre aux questions et où les travailleurs n’étaient pas autorisés à s’adresser aux journalistes (AP, presse). En Belgique, le trafic de pétrole brut du port d’Anvers-Bruges a chuté de 40,8 % en 2025, ce que le port attribue principalement à la perte d’exportations vers l’Afrique de l’Ouest, en particulier le Nigeria. Les financements européens consacrés aux corridors sont annoncés par programme : 150 milliards d’euros et 12 corridors répertoriés, dont Lobito, et aucun chiffre d’avancement par corridor n’a été trouvé.
Afrique francophone. En Côte d’Ivoire, l’entreposage tourné vers le Mali sur l’axe nord s’appuie sur les chiffres de transit de 2025 et sur 235 millions de dollars signés par la Banque islamique de développement le 19 juin 2026 pour le tronçon d’autoroute reliant Tafiré à Ferkessédougou (presse). Au Sénégal, Ndayane, dont la mise en service est prévue au troisième trimestre 2028 (presse, une projection ; chapitre 3), relève d’une décision liée aux conteneurs. Au Togo, Adétikopé annonce 12 entreprises partenaires opérationnelles sur 25 et plus de 6 580 emplois directs (presse, juin 2026) ; une page non datée de l’Africa Finance Corporation en indique 3 200. Au Bénin, une usine de Glo-Djigbé approvisionne le Burkina Faso et la côte, ou doit assumer le risque lié à la fermeture de la frontière décidée par le Niger en 2023. Au Maroc, un discours royal du 6 novembre 2023 a proposé aux États du Sahel l’usage des ports marocains, et le port de Dakhla affichait un taux d’avancement physique de 57,16 % en avril 2026, sa mise en service ayant été projetée en juillet 2024 pour 2029 (presse).
Ce qu’un conseil doit demander
Le test avant engagement
Le test est un dossier des règles du corridor et un calcul du coût rendu, construits en deux étapes du STREDGE Evidence-to-Decision Cycle. À l’étape Diagnostiquer, le dossier désigne, pour chaque corridor candidat, l’opérateur de chaque maillon (port, terminal, zone, concession ferroviaire, régime frontalier) ainsi que le document daté qui régit l’accès des tiers, la tarification, le régime foncier et la sortie ; tout document non lu est signalé comme tel. À l’étape Simuler, le calcul chiffre un conteneur de 40 pieds du port candidat jusqu’à Bamako, Ouagadougou ou Niamey : les frais de port et de terminal, plus le transport sur le trajet principal, plus les jours passés aux frontières et aux postes de contrôle, multipliés par le coût journalier du camion et du stock qu’il transporte, plus une ligne de repli pour une fermeture de 90 jours du maillon le plus faible, qu’il s’agisse de camions contournant une coupure comme à Lobito en 2026 ou d’un second port comme pour le Niger depuis 2023. La méthode est celle des observatoires des corridors d’Afrique de l’Est ; aucun observatoire ouest-africain n’a été trouvé. Le test est conçu pour tenir dans le scénario 2, où une frontière se ferme et où la question est de savoir qui reste opérationnel ; dans le scénario 3, un verdict « déployer » doit aussi tenir lorsqu’une ligne partagée donne la priorité au fret minier de son client d’ancrage.
Les verdicts : « déployer », lorsque le document de référence de chaque maillon a été lu et que le cas de fermeture laisse la marge positive ; « repenser », lorsque les règles d’un maillon ne sont pas publiées, comme pour l’accès des tiers à la ligne de Simandou ; « poursuivre les tests », lorsque les chiffres décisifs ne sont pas publiés, comme le tonnage malien de Dakar en 2025 ; « arrêter », lorsque l’arrière-pays dépend d’une frontière fermée, comme c’était le cas d’une usine au Bénin tournée vers le Niger au dernier relevé daté, en juin 2026. Ce qu’il faut arrêter : lire un bouclage financier, une enveloppe de programme ou un objectif de capacité comme du tonnage. Ce qu’il faut séquencer : le dossier avant la liste restreinte, les publications portuaires de février 2027 avant l’option foncière, un bail avec clause de sortie avant la propriété partout où un corridor transporte moins que ce que prévoit son dossier de financement. Le financement intervient des années avant le tonnage, et un site choisi en fonction de la date de financement l’est sur la base d’une prévision. Le chiffre que les preuves ne contiennent pas est le délai et le coût porte-à-porte d’un conteneur de 40 pieds de Dakar, Abidjan, Conakry, Lomé ou Cotonou jusqu’à Bamako ou Ouagadougou, mesurés selon une même méthode ; c’est le premier chantier de recherche primaire.
Ce qu’il faut mesurer : le délai d’acheminement en jours et le coût rendu par conteneur et par corridor, tirés de nos propres expéditions ; les jours d’immobilisation à chaque poste-frontière ; la part du volume de l’arrière-pays passant par chaque port ; les maillons dont nous détenons le document de référence ; les jours de repli routier par an.
- pour le site présélectionné, pouvons-nous nommer l’opérateur et le document de référence de chaque maillon, du quai au portail, et lesquels n’avons-nous pas lus ?
- Combien a coûté, de porte à porte, notre dernier conteneur à destination de Bamako ou de Ouagadougou, et combien de temps a-t-il attendu à la frontière ?
- Si la frontière de notre arrière-pays était fermée pendant 90 jours, quel port utiliserions-nous et quel serait le surcoût par conteneur ?
- Quel chiffre de tonnage publié, provenant de quelle source, nous ferait revenir sur notre choix de site ?
Fiches de preuve
CH08-C1SEG-1(SEG-2 pour la somme des capacités réservées, jusqu’à 690 000 tonnes par an, et pour l’équivalent mensuel de l’objectif de capacité)Le financement du projet de Lobito a été finalisé en juillet 2026, après un volume réalisé en 2025 correspondant à environ la moitié des prévisions.
- Contexte
- présentation du concessionnaire lors des conférences techniques de l’ATECFA, à Luanda, les 3 et 4 juin 2025 (volume réalisé en 2024 : 125 000 tonnes ; prévision pour 2025 : 430 000 tonnes ; 1 555 wagons porte-conteneurs et 49 locomotives de ligne prévus ; dépenses d’investissement « jusqu’à 100 millions de dollars sur trois ans de travaux ») ; Expansão (14 avril 2025, presse, pour l’objectif de 800 000 tonnes pour 2026 et les temps de cycle ; 18 décembre 2025, presse, pour la signature) ; Engineering News (27 mars 2026, presse citant le concessionnaire) pour le volume réalisé de 2025 et le mois de décembre ; ANGOP via AllAfrica (16 septembre 2026, presse) pour juillet 2026, qu’elle qualifie de « première pour le concessionnaire », et non de record, ainsi que pour l’objectif de 2026 ; Railway Gazette International (7 février 2024, presse) ; Mining Weekly (3 juillet 2026, presse, rapportant la déclaration de l’Africa Finance Corporation) et RTP avec Lusa (7 juillet 2026, presse, rapportant le communiqué du ministère angolais des Transports) ; Engineering News avec Bloomberg (15 juin 2026, presse) pour les inondations et la remise en état du 13 juin.
- Preuves contraires
- les temps de cycle sont passés de 20 jours à 7 ou 8 (presse).
- Confiance causale
- la séquence est décrite, mais non expliquée ; une partie de l’écart de 2026 pourrait être imputable aux inondations.
- Transférabilité
- une seule concession, en Angola, avec une base d’exportation congolaise.
- Date de revue
- 21 octobre 2026.
CH08-C2SEG-1presse pour les 76,4 %, pour Dakar et pour ConakryLe transit via Abidjan à destination du Mali a augmenté de 76,4 % en 2025 ; le tonnage malien de Dakar pour 2025 n’a pas été trouvé ; la Guinée et le Mali ont échangé des terrains à des fins d’entreposage.
- Contexte
- Côte d’Ivoire, portail du ministère de l’Économie citant le Port Autonome d’Abidjan (17 février 2026), qui fixe l’année de la base de 835 216 tonnes ; APA News (24 juin 2026, presse) pour les 76,4 % ; Agence Ecofin (30 janvier 2026, presse, citant des données officielles) pour Dakar en 2024, 2,6 sur 24,5 millions de tonnes ; Le Soleil via AllAfrica (20 novembre 2025, presse) pour la citation du directeur ; reproduction par L-Frii du communiqué du Conseil des ministres du 28 janvier 2026 (presse ; la page ne précise pas qu’elle est complète ; aucune date pour l’attribution de Kankan) ; Managers.tn (16 septembre 2026, presse) et Guinéenews (20 juillet 2026, presse) pour Conakry.
- Preuves contraires
- quatre jours après la citation du directeur, un journaliste du même quotidien dakarois a écrit que 70 % des importations maliennes passaient par Dakar ; Seneweb (7 mai 2026, presse) fait état d’un trafic malien « régulièrement » supérieur à 20 % des volumes de marchandises de Dakar, un dénominateur différent.
- Confiance causale
- les incidents sécuritaires et les perturbations des itinéraires sont deux lectures concurrentes de la hausse de 2025.
- Date de revue
- 21 octobre 2026.
CH08-C3SEG-1(SEG-2 pour la part de 66 %), presse pour Cotonou et pour Lomé en 2025L’essor de Cotonou en 2025 a coïncidé avec le pétrole brut de l’oléoduc et une frontière fermée ; les deux tiers du tonnage de Lomé en 2024 relevaient du transbordement.
- Contexte
- La Nouvelle Tribune (5 octobre 2026, presse) et Bénin Web TV (6 octobre 2026, presse), qui rapportent toutes deux les propos du directeur commercial du port lors de Media Connect 2026 ; Afrique Sur 7 (18 décembre 2024, presse) pour le troisième trimestre 2024 ; APA News et Seneweb (17 juin 2026, presse) pour le communiqué conjoint ; Port Autonome de Lomé, Pilotine n° 039 (2025), avec 3,8 millions de tonnes de transit pour 2023 et aucune ventilation par pays ; Togonews via AllAfrica (11 janvier 2026, presse) pour l’objectif de capacité de 2027 ; Le360 Afrique avec l’AFP (21 septembre 2026, presse) pour les EVP de 2025.
- Méthode
- les sources lues ne précisent pas si le total de Cotonou inclut le pétrole brut de Sèmè-Podji ; la figure 8.3 présente donc les deux chiffres côte à côte.
- Preuves contraires
- le transit vers l’arrière-pays d’Abidjan a progressé avec son total ; une note du Timbuktu Institute du 27 juillet 2026 indique que la réouverture « a été convenue », et aucune réouverture effective n’a été trouvée.
- Date de revue
- 21 octobre 2026.
CH08-C4SEG-1(SEG-2 pour la somme de 454 443), presse pour Renault et pour NadorLe trafic de véhicules de Tanger Med a baissé de 12 % en 2025 ; le premier terminal à conteneurs de Nador West Med a été déclaré opérationnel en septembre 2026.
- Contexte
- communiqué de Tanger Med Port Authority du 2 février 2026, relu le 21 octobre 2026 (39 751 véhicules transbordés) ; Hespress FR (27 janvier 2026, presse, chiffres non attribués à un communiqué précis ; production marocaine de Renault : 394 474 véhicules, en baisse de 5 %, et exportations : 327 552, en baisse de 11 % et 17 de moins que le décompte du port) ; Office des Changes, Rapport annuel du commerce extérieur 2025 (exportations automobiles de 159,2 milliards de dirhams contre 159,6 milliards ; valeurs uniquement ; données automobiles révisées en mai 2026) ; Le360 (29 janvier et 10 septembre 2026, presse) ; TelQuel (17 septembre 2026, presse, en partie réservé aux abonnés ; terminal gazier suspendu).
- Preuves contraires
- trois sources de presse donnent pour la capacité de Nador 3,5 millions d’EVP, « 5 millions de conteneurs » et « environ 3 millions » ; les exportations du câblage ont augmenté tandis que celles de l’assemblage ont diminué.
- Transférabilité
- la production nationale du Maroc en 2025, exprimée en unités, n’a pas été trouvée.
- Date de revue
- 21 octobre 2026.
CH08-C5SEG-1presse pour le terminal d’AbidjanQuelques opérateurs et un seul promoteur de zone détiennent les maillons cités dans ce chapitre ; aucun tarif pour les tiers n’a été trouvé pour la ligne ferroviaire de Simandou.
- Contexte
- page d’accueil d’Africa Global Logistics (sans date) ; Abidjan.net (26 juillet 2024, presse ; Côte d’Ivoire Terminal en service depuis novembre 2022) ; Managers.tn (16 septembre 2026, presse) pour Conakry Terminal ; page Simandou de Rio Tinto et communiqué de Rio Tinto Guinée du 3 décembre 2025 ; communiqué de Rio Tinto du 16 juillet 2024, tel que lu pour les chapitres 2 et 7, pour la clause d’accès de SimFer ; page de l’Africa Finance Corporation consacrée à sa participation dans Arise IIP (sans date ; partie intéressée ; participation d’AFC Equity à hauteur de 50,76 %, de la FEDA à hauteur de 25,51 % et de l’Africa Transformation and Industrialization Fund à hauteur de 23,73 %).
- Preuves contraires
- les 24 concessions portuaires d’AGL concernent l’ensemble du groupe et ne correspondent pas à un décompte au sein de ces corridors ; les corridors mentionnés ici comptent au moins huit acteurs qui en fixent les règles, parmi lesquels l’autorité portuaire de Tanger Med, Marsa Maroc à Nador et le concessionnaire de Lobito ; le deuxième terminal d’Abidjan a fait l’objet d’un appel d’offres remporté par un consortium regroupant AGL et APM Terminals (presse).
- Confiance causale
- aucune n’est revendiquée ; l’effet de la concentration des opérateurs sur les tarifs n’a pas été mesuré.
- Date de revue
- 21 octobre 2026.
CH08-C6SEG-1presse pour la déclaration de la BAD de 2024L’autoroute Abidjan-Lagos n’avait reçu, au 25 juin 2026, aucune approbation de financement d’investissement, et la ligne Abidjan-Ouagadougou, déjà en service, a transporté moins en 2024 qu’en 2019.
- Contexte
- News Agency of Nigeria via Gazette Nigeria (27 novembre 2024, presse) ; Commission de la CEDEAO (5 mai 2026) ; communiqué de la Banque africaine de développement via AllAfrica (25 juin 2026) ; fiche PIDA de l’AUDA-NEPAD, Dakar-Bamako (octobre 2025) ; Côte d’Ivoire, ministère de l’Économie, page Transport ferroviaire (mise à jour le 26 novembre 2025 ; série jusqu’en 2024, hausse de 7,7 % en 2024) ; Commission européenne, DG INTPA, page consacrée aux corridors (sans date).
- Preuves contraires
- les deux longueurs de l’autoroute ne concordent pas.
- Date de revue
- 21 octobre 2026.
CH08-H1 à H3. Hypothèses pour 2027. SEG-0. Conditions de réfutation énoncées ci-dessus ; rattachement aux scénarios précisé dans chacune d’elles.
Sources et limites
Sources lues les 20 et 21 octobre 2026. Lobito Atlantic Railway, présentation de son directeur des opérations au IIIº Ciclo Internacional de Conferências Técnicas Ferroviárias (ATECFA, Luanda, 3 et 4 juin 2025, accueilli par l’ADFERSIT) ; Expansão (14 avril 2025 et 18 décembre 2025, presse) ; Engineering News (27 mars 2026, presse) ; Engineering News avec Bloomberg (15 juin 2026, presse) ; ANGOP via AllAfrica (16 septembre 2026, presse) ; Railway Gazette International (7 février 2024, presse) ; Mining Weekly (3 juillet 2026, presse) ; RTP avec Lusa (7 juillet 2026, presse) ; Banque africaine de développement via AllAfrica (25 juin et 7 août 2026) ; FMI, List of LIC DSAs for PRGT-Eligible Countries (30 septembre 2025) ; Côte d’Ivoire, ministère de l’Économie, du Plan et du Développement, Port Autonome d’Abidjan 2025 (17 février 2026) et page Transport ferroviaire (mise à jour le 26 novembre 2025) ; Agence Ecofin (30 janvier et 16 octobre 2026, presse) ; Le Soleil via AllAfrica (20 et 24 novembre 2025, presse) ; Seneweb (7 mai et 17 juin 2026, presse) ; L-Frii, Conseil des ministres du Mali (28 janvier 2026, presse) ; Managers.tn (16 septembre 2026, presse) ; Guinéenews (20 juillet 2026, presse) ; La Nouvelle Tribune (5 octobre 2026, presse) ; Bénin Web TV (6 octobre 2026, presse) ; APA News (17 et 24 juin 2026, presse) ; Afrique Sur 7 (18 décembre 2024, presse) ; Port Autonome de Lomé, Pilotine n° 039 (2025) ; Togonews via AllAfrica (11 janvier et 11 juin 2026, presse) ; Le360 Afrique avec l’AFP (21 septembre 2026, presse) ; Tanger Med Port Authority, Bilan de l’activité portuaire en 2025 (2 février 2026) ; Hespress FR (27 janvier 2026, presse) ; Office des Changes, Rapport annuel du commerce extérieur 2025 ; Le360 (29 janvier, 1er mai et 10 septembre 2026, presse) ; TelQuel (17 septembre 2026, presse) ; Challenge (6 juillet 2024, presse) ; Royaume du Maroc, maroc.ma, discours royal du 6 novembre 2023 ; Africa Global Logistics, page d’accueil (sans date) ; Abidjan.net (26 juillet 2024, presse) ; DP World, communiqué sur Ndayane (27 juillet 2026), et Le Soleil (17 septembre 2026, presse), tous deux tels que lus pour le chapitre 3 ; Rio Tinto, page du projet Simandou, et Rio Tinto Guinée (3 décembre 2025) ; Africa Finance Corporation, page consacrée à sa participation dans Arise IIP (sans date) ; AFP via Connaissance des Énergies (10 juillet 2026, presse) ; AP via NY1 (13 septembre 2026, presse) ; News Agency of Nigeria via Gazette Nigeria (27 novembre 2024, presse) ; Commission de la CEDEAO (5 mai 2026) ; AUDA-NEPAD, fiche de projet PIDA Dakar-Bamako (octobre 2025) ; Commission européenne, DG INTPA, pages EU-Africa strategic corridors et Global Gateway Africa-Europe Investment Package (sans date) et fiche d’information sur les infrastructures (novembre 2022) ; Port d’Anvers-Bruges, fiche des chiffres annuels 2025 (version française) ; International Crisis Group, page Sahel ; intellinews (12 décembre 2025, presse, titre uniquement) ; Logistafrica (14 octobre 2025, presse) ; Timbuktu Institute (27 juillet 2026). Les citations de sources anglophones sont traduites par la rédaction.
Travaux antérieurs. Roberts, Bougna, Xu et Melecky, « Transport Corridors and Their Wider Economic Benefits » (World Bank Policy Research Working Paper 8302, janvier 2018), une revue de 234 estimations issues de 78 études qui conclut à des gains en moyenne, avec de fortes variations selon les lieux et les groupes ; le programme de la sous-région du Grand Mékong de la Banque asiatique de développement (depuis 1992) ; les observatoires des transports du Corridor Nord et du Corridor Central, précédent méthodologique du calcul du coût rendu ; Khanna, Connectography ; les fiches PIDA de l’AUDA-NEPAD ; le State of Africa’s Infrastructure Report 2024 de l’Africa Finance Corporation (via Ecofin, non lu directement). Cités ici seulement, sans que leurs chiffres soient utilisés : CrossBoundary Advisory sur le corridor de Lobito (14 juillet 2025) ; Boston Consulting Group sur les projets d’infrastructure à l’arrêt (13 octobre 2025, tel que cité par NTU-SBF) ; Oxford Economics pour DP World Sénégal (étude commandée) ; Agence française de développement sur les zones économiques spéciales (juillet 2025, via l’AFP).
Limites. Aucun tonnage de 2025, aucune part du transbordement ni aucun transit par pays n’a été trouvé auprès du Port Autonome de Lomé ou du Port Autonome de Cotonou ; les chiffres de Cotonou pour 2025 reposent sur des articles de presse rapportant les propos du directeur commercial, et les sources ne précisent pas si le pétrole brut de Sèmè-Podji est inclus dans le total du port. Le tonnage malien de Dakar après 2024 n’a pas été trouvé ; aucune source malienne ou de l’UEMOA ne donne le fret du Mali par port, et le tonnage malien de Conakry n’est pas publié. Le volume réalisé de Lobito en 2025 et les chiffres mensuels reposent sur des articles de presse citant le concessionnaire ; aucun total cumulé depuis le début de l’année 2026 n’a été trouvé et les pages des bailleurs de fonds eux-mêmes n’ont pas pu être lues. L’ouverture et la capacité de Nador West Med reposent sur la presse ; aucun volume n’a été publié. La production de véhicules du Maroc en 2025, exprimée en unités, n’a pas été trouvée. Aucune information sur une réouverture effective de la frontière entre le Niger et le Bénin après juillet 2026 n’a été trouvée ; ce point doit être relu avant publication. Aucun tarif publié d’accès des tiers n’a été trouvé pour la ligne ferroviaire de Simandou ni pour celle de Lobito. Les chiffres relatifs aux zones d’Adétikopé et de Glo-Djigbé proviennent des zones elles-mêmes, de leurs actionnaires ou de la presse qui les relaie. Le chapitre suppose que les chiffres portuaires de 2026 suivront le calendrier de publication de 2025.
Figures de l’édition en ligne : figure 8.1, le financement avant le tonnage sur la ligne de Lobito, du volume réalisé de 2024 à la capacité financée, avec les dates de financement en note (présentation du concessionnaire ; presse citant le concessionnaire et les bailleurs de fonds) ; figure 8.2, la destination du fret malien, Dakar en 2024 et Abidjan en 2024 et 2025 (Ecofin, presse ; ministère ivoirien citant le port) ; figure 8.3, le tonnage portuaire à côté de sa composition, Lomé en 2024 et Cotonou en 2025 (Pilotine n° 039 ; La Nouvelle Tribune, presse).
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.