
Perspectives stratégiques mondiales 2027 · Chapitre 10 sur 10
Chapitre 10. La prime revient à la flexibilité financière, et non à la résilience
Quelle marge de manœuvre conserver pour aborder 2027, et le calendrier des dix décisions.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 10
La prime revient à la flexibilité financière, et non à la résilience : quelle marge de manœuvre conserver pour aborder 2027, et le calendrier des dix décisions
Lors du krach de 2020, la prime mesurée se trouvait au bilan : les entreprises cotées américaines disposant de plus de trésorerie et de moins de dette ont reculé de 9,7 points de moins, soit environ un quart de la baisse moyenne, tandis que les scores ESG n’avaient aucun pouvoir explicatif significatif une fois la situation financière prise en compte. Les ETI françaises détiennent toujours plus de trésorerie qu’en 2019 et, sous une même banque centrale, les nouveaux crédits ont progressé de 13,9 % en Côte d’Ivoire et reculé de 23,7 % au Mali en 2025. La décision de 2027 porte sur la marge de manœuvre à conserver, et sur le trimestre au cours duquel chacune des dix décisions de l’édition franchit son point de contrôle des preuves.
- La décision : quelle flexibilité financière conserver pour aborder 2027 (jours de trésorerie, ratio dette nette/résultat, lignes de crédit non utilisées), et au cours de quel trimestre chacune des dix décisions de l’édition franchit son point de contrôle des preuves avant un engagement irréversible ; responsable, le directeur général avec le directeur financier, qui en répondent devant le conseil.
- Ce que montrent les preuves : la prime de krach la mieux mesurée est financière. Parmi 1 857 entreprises cotées américaines au début de 2020, une trésorerie élevée et une dette faible allaient de pair avec des rendements supérieurs de 9,7 points, un écart égal à environ un quart de la baisse moyenne, et les scores ESG n’avaient aucun pouvoir explicatif significatif une fois la situation financière prise en compte. Les ETI françaises détenaient une trésorerie médiane de 52 jours en 2025, 6 jours de plus qu’en 2019, tandis que la part des cotations très faibles augmentait pour la cinquième année. Sous une même banque centrale, les nouveaux crédits ont progressé de 13,9 % en Côte d’Ivoire et reculé de 23,7 % au Mali en 2025.
- Le test : le calendrier lui-même. Chaque engagement irréversible vient après le relevé qui le tranche, avec une marge de manœuvre dimensionnée sur le scénario de crise ; sept jours de trésorerie supplémentaires coûtent à une entreprise de 200 millions d’euros de chiffre d’affaires environ 88 000 à 150 000 euros par an. Le chiffre que les preuves ne contiennent pas : ce que vaut cette marge pour une entreprise non cotée de 30 à 500 millions d’euros.
La décision en jeu
De quelle flexibilité financière l’entreprise disposera-t-elle à l’entrée de 2027, mesurée en jours de trésorerie, en ratio dette nette/résultat et en lignes de crédit non utilisées, et au cours de quel trimestre chacune des dix décisions de l’édition franchit-elle son point de contrôle des preuves avant de déboucher sur un engagement irréversible ? La décision revient au directeur général, avec le directeur financier, qui en répondent devant le conseil. Les échéances datées sont le cycle budgétaire et de financement qui s’étend du quatrième trimestre 2026 au premier trimestre 2027, les quatre relevés du tableau de bord du chapitre 6, les dates du comité d’investissement, ainsi que deux relevés portant sur 2026 : le rapport annuel de la BCEAO sur le crédit bancaire dans l’UEMOA, attendu fin septembre 2027, et le prochain relevé de la Banque de France sur les ETI françaises, attendu au second semestre 2027. Le coût de l’erreur va dans les deux sens : une marge de manœuvre insuffisante peut ne laisser à une entreprise que les options retenues par un verrier à site unique à partir de fin 2022, à savoir l’arrêt des fours et un emprunt auprès de l’État ; une marge excessive revient à payer chaque année une protection que des engagements échelonnés pourraient procurer à moindre coût, une comparaison qu’aucune source lue n’a mesurée.
La prime mesurée est une prime de flexibilité financière, observée sur des entreprises cotées lors d’un krach ; aucun test de résilience portant sur des entreprises non cotées de 30 à 500 millions d’euros de chiffre d’affaires n’a été trouvé.
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
La prime la mieux mesurée figure au bilan. Parmi 1 857 entreprises non financières cotées aux États-Unis, une entreprise dont la trésorerie se situait au 75e centile et les deux ratios d’endettement au 25e a enregistré, du 3 février au 23 mars 2020, des rendements excédentaires cumulés supérieurs de 9,7 points de pourcentage à ceux d’une entreprise au profil inverse, à secteur identique et à bêta de marché contrôlé ; cet écart équivaut à 26 % de la baisse de 37 points de l’entreprise moyenne. Le résumé du document de travail ajoute qu’une entreprise au ratio de distribution moyen aurait reculé d’environ 2 points de moins sans aucune distribution au cours des trois années précédentes ; la version publiée en 2021 ne reprend pas ce résultat et indique : « Aucun élément ne suggère que les distributions récentes aient aggravé la baisse du cours de l’action de l’entreprise moyenne ». Lire cette prime comme un effet de l’endettement et de la liquidité plutôt que de la capacité d’adaptation opérationnelle est une inférence de l’édition, fondée sur les chiffres du document de travail. CH10-C1
La prime la mieux mesurée figure au bilan.
Le même ordre a été trouvé parmi 6 135 entreprises cotées de 56 économies, dans d’autres unités. Sur les rendements hebdomadaires du 2 janvier au 27 mars 2020, la réaction hebdomadaire prédite d’une entreprise au 75e centile d’endettement était supérieure de 27 % à celle d’une entreprise au 25e, un rapport et non une baisse cumulée ; pour une entreprise au 75e centile d’exposition de ses clients aux économies touchées, la baisse prédite sur deux mois dépassait de 3,25 points celle d’une entreprise au 25e. La version publiée porte sur plus de 6 700 entreprises de 61 économies ; ses ordres de grandeur n’ont pas été lus. Ces chiffres et les précédents diffèrent par l’échantillon, la période et l’unité, et le chapitre ne les additionne pas. CH10-C2
Les chocs de 2022 et de 2025 reproduisent une partie de cette tendance, sur des preuves plus minces. Parmi les entreprises industrielles italiennes dont les contrats d’énergie à prix fixe ont expiré, la probabilité d’une marge bénéficiaire positive a baissé de 10 points en 2022 ; la trésorerie et l’endettement n’y ont pas été testés. Parmi les industriels danois, la croissance du crédit des entreprises grandes consommatrices d’énergie a reculé de 8,75 points par rapport aux autres au deuxième trimestre 2022, une baisse concentrée sur les entreprises à forte liquidité, que les auteurs du document de travail de la BCE interprètent comme une mesure de précaution. Autour de l’annonce des droits de douane d’avril 2025, les entreprises américaines exposées ont affiché des rendements anormaux plus faibles, surtout lorsque leur endettement était élevé, parmi d’autres caractéristiques, et les importateurs américains ont reporté leurs volumes presque un pour un vers des pays moins risqués plutôt que de relocaliser (deux études lues en résumé seulement). Aucune entreprise de taille intermédiaire francophone ne figure dans ces échantillons. CH10-C3
Deux indicateurs couramment utilisés pour mesurer la résilience ont échoué aux tests. Parmi les actions américaines en 2020, les scores ESG n’avaient aucun pouvoir explicatif significatif une fois pris en compte le secteur, le risque, la performance comptable, la situation financière et l’investissement en actifs incorporels ; en revanche, les actifs incorporels générés en interne en avaient un. Un modèle de commerce international couvrant 64 pays a montré que renationaliser les chaînes d’approvisionnement n’aurait généralement pas rendu les pays plus résilients, et l’OCDE a estimé en février 2021 que « les arguments économiques en faveur d’une relocalisation des chaînes de valeur mondiales induite par les politiques publiques sont donc faibles ». Ces résultats, tirés des actions américaines et de modèles par pays, bornent ce qu’un programme de résilience peut revendiquer. CH10-C4
Les ETI françaises détiennent toujours plus de trésorerie qu’avant la COVID-19, tandis que leur frange la plus fragile s’est élargie. L’INSEE recense 7 031 ETI en 2023. Dans les données FIBEN de la Banque de France, la trésorerie médiane des ETI s’est établie à 52 jours de chiffre d’affaires en 2025, contre 59 en 2024, mais 6 jours au-dessus des 46 de 2019 ; celle des PME était de 50 jours (figure 10.1). La part des ETI aux meilleures cotations de la Banque est passée de 68 % en 2022 à 58 % en 2025, et celle des cotations très faibles a atteint 8,4 %, en hausse pour la cinquième année consécutive. La Banque avance, sans le tester, que les entreprises pourraient avoir relevé depuis la COVID-19 le niveau de trésorerie qu’elles jugent satisfaisant. CH10-C5
Une marge constituée, puis entamée : trésorerie médiane des entreprises françaises de taille intermédiaire (ETI)
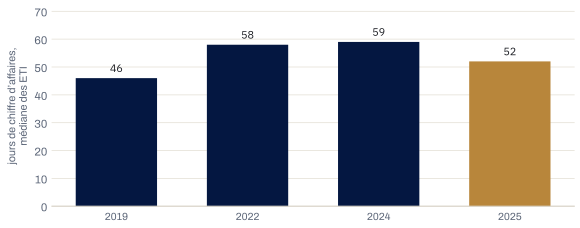
Deux bulletins, chacun sur la population FIBEN de son année ; les PME hors microentreprises détenaient 50 jours en 2025. Le niveau de 46 jours de 2019 est le seuil de l’hypothèse H3.
Source · Banque de France, Bulletin 249/5 (novembre à décembre 2023 ; 2019 et 2022) et Bulletin 265/3 (juillet à août 2026 ; 2024 et 2025), données FIBEN · lu le 21 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | jours de chiffre d’affaires, médiane des ETI |
|---|---|
| 2019 | 46 |
| 2022 | 58 |
| 2024 | 59 |
| 2025 | 52 |
Une même banque centrale, des évolutions opposées des nouveaux crédits. Les nouveaux crédits bancaires dans l’UEMOA ont progressé de 6,0 % en 2025, à un taux moyen de 6,69 % (6,06 % pour les grandes entreprises, 7,03 % pour les MPME). Ils ont progressé de 2,5 % au Bénin, de 0,2 % au Burkina Faso, de 13,9 % en Côte d’Ivoire, de 84,7 % en Guinée-Bissau, de 4,8 % au Sénégal et de 23,5 % au Togo, et reculé de 23,7 % au Mali et de 10,8 % au Niger (figure 10.2). Les PME étant plafonnées à 1 milliard de FCFA de chiffre d’affaires, soit environ 1,5 million d’euros, une entreprise de la fourchette visée par l’édition n’est pas une PME au sens de la BCEAO : le taux moyen de 6,06 % des grandes entreprises est donc sa référence la plus proche, et celui de 7,03 % des MPME celle de ses fournisseurs PME. Le Sénégal a conclu un accord au niveau des services avec le FMI le 1er septembre 2026, pour environ 2,2 milliards de dollars ; aucune approbation du conseil d’administration du FMI n’avait été trouvée au 21 octobre. CH10-C6
Une même banque centrale, des évolutions opposées : nouveaux crédits en 2025, 2024 = 100
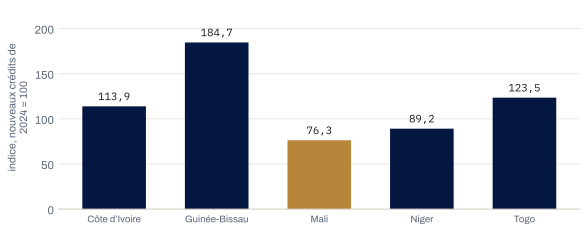
Ordre alphabétique, et non classement. Sous 90 : seuil du signal (une baisse de plus de 10 %). Non représentés : Bénin 102,5 (1 977,9 milliards de FCFA en 2025), Burkina Faso 100,2 (2 418,6), Sénégal 104,8 (5 974,7) ; Union 106,0 (22 857,9). Le rapport ne donne aucun taux par pays pour 2025.
Source · BCEAO, Rapport annuel sur les conditions de banque dans l’UEMOA, 2025 (25 septembre 2026), tableau 3, p. 13 ; indice calculé par l’édition à partir des nouveaux crédits en milliards de FCFA · lu le 21 octobre 2026 · SEG-2
Afficher les données chiffrées
| Poste | indice, nouveaux crédits de 2024 = 100 |
|---|---|
| Côte d’Ivoire | 113,9 |
| Guinée-Bissau | 184,7 |
| Mali | 76,3 |
| Niger | 89,2 |
| Togo | 123,5 |
Les statistiques de référence des engagements irréversibles sont défavorables, et la réussite des décisions a varié selon le processus dans la seule étude sur la décision publiée dans une revue à comité de lecture qui ait été lue. Sur 245 grands barrages dans 65 pays, le dépassement de coût moyen en monnaie locale constante s’élevait à 96 % et la médiane à 27 %, et huit projets sur dix ont été achevés en retard. Sur 356 décisions prises dans des organisations moyennes et grandes des États-Unis et du Canada, Nutt indique que « la moitié des décisions prises dans les organisations échouent », l’usage durable atteignant 53 % quand la mise en œuvre est imposée par voie d’autorité, contre 80 % quand elle passe par la participation, et la réussite 70 % contre 56 % quand plus d’une option a été envisagée. Aucun de ces deux échantillons ne porte sur les investissements réalisés par les entreprises de taille intermédiaire. CH10-C7
Ce qui est contesté
La première objection veut que les ruptures opérationnelles détruisent de la valeur, quel que soit le bilan. Elle est admise en partie : sur 827 ruptures annoncées par des entreprises cotées américaines de 1989 à 2000, le rendement anormal moyen, d’un an avant à deux ans après l’annonce, s’est établi à moins 40,66 %, sans redressement la deuxième année (version du document de travail). Le chapitre affirme seulement que la prime de krach a été trouvée au bilan ; les expositions opérationnelles relèvent des décisions des chapitres 2 et 3.
La deuxième objection est que la marge de manœuvre constitue un gaspillage. Pour les marges de sécurité obtenues en localisant l’approvisionnement, l’OCDE partage cet avis, tout comme le chapitre. Pour la trésorerie, les chiffres français répondent : son coût de portage direct, estimé comme le coût d’emprunt à court terme net du rendement monétaire, s’élevait en moyenne à 2,3 % pour les entreprises privées françaises en 2016, contre 3,9 % en 2011, et les auteurs qui l’ont mesuré qualifient la thésaurisation de trésorerie de « stabilisateur économique ». L’objection porte juste sur un point : l’estimation de 2 points liée aux distributions ne figure que dans le résumé du document de travail.
La troisième objection veut que ce soit la prospective, et non le bilan, qui distingue les entreprises. Le seul test longitudinal trouvé a suivi 70 grandes entreprises européennes pendant sept ans : celles classées « vigilantes » affichaient une rentabilité supérieure de 33 % à la moyenne (page d’actualité universitaire, source secondaire), sans identification causale et sans aucune entreprise de taille intermédiaire. Deux études de praticiens sur les entreprises résilientes, citées dans les travaux antérieurs, sélectionnent leurs entreprises sur les rendements qu’elles leur attribuent ensuite.
Le corridor
Ce que nous attendons en 2027
Premièrement, d’ici au 31 décembre 2027, au moins une étude menée au niveau des entreprises sur le choc énergétique de 2026, émanant d’une banque centrale, du NBER ou d’une revue à comité de lecture, conclut que les entreprises plus endettées ou moins pourvues en trésorerie avant le choc ont obtenu de moins bons résultats en rendement, en crédit ou en marges. Réfutée si les études publiées à cette date ne trouvent aucune différence significative dans ce sens selon l’endettement ou la trésorerie, ou trouvent le signe inverse ; si aucune n’est publiée, l’hypothèse est déclarée non testée. Hypothèse du scénario de crise (scénario 2), celui où le choc dure le plus longtemps. CH10-H1
Deuxièmement, le rapport de la BCEAO pour 2026 fait état d’une baisse des nouveaux crédits au Mali et au Niger et d’une hausse en Côte d’Ivoire et au Togo, avec un taux des MPME de l’Union supérieur à 7,0 %. Réfutée si les nouveaux crédits progressent au Mali ou au Niger, reculent en Côte d’Ivoire ou au Togo, ou si le taux des MPME est égal ou inférieur à 7,0 % ; si le rapport n’est pas publié d’ici au 31 décembre 2027, l’hypothèse est déclarée non testée. Hypothèse du scénario central (scénario 1). CH10-H2
Troisièmement, les ETI françaises abordent 2027 avec de la marge en moyenne et des tensions dans la queue de distribution : le relevé de la Banque de France pour 2026 montre une trésorerie médiane des ETI égale ou supérieure à 46 jours de chiffre d’affaires, tandis que la part des cotations très faibles augmente pour la sixième année et dépasse 8,4 %. Réfutée si la trésorerie médiane des ETI est inférieure à 46 jours, ou si la part des cotations très faibles est égale ou inférieure à 8,4 % ; si aucun relevé pour 2026 n’est publié d’ici au 31 décembre 2027, l’hypothèse est déclarée non testée. Hypothèse du scénario central (scénario 1). CH10-H3
Signaux
| Indicateur | Définition arrêtée | Valeur relevée, date | Seuil | Signification du franchissement |
|---|---|---|---|---|
| Trésorerie médiane des ETI, France | Banque de France, FIBEN, en jours de chiffre d’affaires, telle que publiée dans le Bulletin de la Banque ; aucune date de publication fixe n’a été trouvée | 52 jours, 2025 (59 en 2024 ; 46 en 2019), bulletin de juillet à août 2026 | inférieure à 46 jours | le coussin constitué après 2020 est consommé : les investissements français financés par la dette attendent une première phase financée sur trésorerie |
| ETI aux cotations très faibles (6 à 8), France | répartition des cotations de la Banque de France, en fin d’année | 8,4 %, fin 2025, cinquième hausse consécutive | supérieure à 10 % | resserrer les limites de crédit accordées aux clients et fournisseurs qui sont des ETI françaises ; réexaminer chaque mois le délai moyen de recouvrement |
| Nouveaux crédits bancaires par pays de l’UEMOA ; taux des MPME | rapport annuel de la BCEAO sur les conditions de banque, septembre | Union en hausse de 6,0 % ; Mali en baisse de 23,7, Niger de 10,8 ; MPME à 7,03 % (2025, rapport du 25 septembre 2026) | nouveaux crédits en baisse de plus de 10 % dans un pays cible, ou taux des MPME supérieur à 8,0 % | ce pays est traité comme contraint en crédit, sur la base d’un flux annuel qui ne mesure pas l’accès au crédit : l’investissement financé par la dette y passe après un pilote financé sur trésorerie |
| Accord du Sénégal avec le FMI | communiqués de presse du FMI, au fil des événements | accord au niveau des services du 1er septembre 2026, 1 537,1 millions de DTS ; aucune approbation du conseil d’administration du FMI trouvée, 21 octobre 2026 | approbation du conseil d’administration ; ou aucune au 30 juin 2027 | approbation : les investissements tournés vers le Sénégal reviennent au point de contrôle normal ; aucune : les engagements tournés vers le Sénégal restent financés sur trésorerie et les délais de paiement accordés aux clients se raccourcissent |
| Taux de la facilité de dépôt de la BCE | chapitre 6, ligne 13 | 2,50 %, après la hausse du 10 septembre 2026 | 3,00 % | la trésorerie rapporte davantage et la dette coûte plus cher : relever l’objectif de marge de manœuvre avant le prochain refinancement |
| Indice mondial d’incertitude (World Uncertainty Index), moyenne simple | chapitre 6, ligne 17, trimestriel via FRED | 43 566, troisième trimestre 2026 | supérieur au pic de 56 813 du troisième trimestre 2025 | un indicateur d’attention : les points de contrôle des investissements ne sont reportés au second semestre 2027 que si une ligne du chapitre 6 autre qu’un indicateur d’attention franchit son seuil au cours du même trimestre |
Les deux espaces
Europe francophone. En France, le choc énergétique de 2022 a touché deux verriers. Duralex, dont le site unique est situé près d’Orléans, a arrêté ses fours pendant environ cinq mois à partir de fin 2022 (compilation secondaire d’articles de presse), a emprunté 15 millions d’euros à l’État, a été placée en redressement judiciaire le 24 avril 2024 et a été reprise par une coopérative de salariés le 26 juillet 2024 (presse). Arc, qui n’est pas une ETI, a annoncé le 8 septembre 2022 que 3 à 5 de ses 9 fours seraient arrêtés pendant l’hiver, sa facture de gaz ayant été multipliée par quatre (communiqué de l’entreprise), et a été placée en redressement judiciaire en janvier 2026 (presse). La prime de 2020 a été mesurée sur sept semaines, et non sur deux hivers énergétiques. Pour la Belgique, la Suisse et le Luxembourg, aucune preuve au niveau des entreprises sur la marge de manœuvre n’a été trouvée.
Afrique francophone. Sous une même banque centrale, une entreprise servant la Côte d’Ivoire et le Mali a vu, en 2025, les nouveaux crédits évoluer en sens opposés ; le point de contrôle se fixe donc pays par pays. Le déficit budgétaire global du Sénégal s’est réduit de 13,4 % du PIB en 2024 à 6,4 % en 2025, mais le FMI a estimé en juin 2026 que les « vulnérabilités budgétaires et liées à la dette demeurent élevées ». En Guinée, l’exploitant de Simandou prévoit une montée en puissance de 30 mois jusqu’à 60 millions de tonnes par an après la mise en service de la voie ferrée et du port partagés (publication de l’entreprise) : pour les fournisseurs qui ajoutent des capacités, c’est la montée en puissance qui fait office de point de contrôle, et non la capacité nominale. Aucun décompte des entreprises de taille intermédiaire n’a été trouvé pour le Maroc, la Côte d’Ivoire ou le Sénégal.
Le calendrier 2027
Selon la répartition retenue par l’édition, le cycle budgétaire qui s’étend du quatrième trimestre 2026 au premier trimestre 2027 porte trois décisions : le budget des achats (chapitre 2), les lignes consacrées aux outils d’IA (chapitre 5) et le cycle de financement (chapitre 10) ; les comités d’investissement du premier trimestre en portent une quatrième, le site (chapitre 1), tandis que le dossier énergétique marocain se clôt le 28 février (chapitre 4) et que les décaissements liés au mécanisme d’ajustement carbone aux frontières (MACF) commencent (chapitre 9). Les relevés de crédit de ce chapitre sont attendus au second semestre. La règle : engager d’abord les étapes réversibles, puis chaque étape irréversible après le relevé qui la tranche.
| Trimestre | Date | Événement | Décision ouverte ou close (chapitre) | Source |
|---|---|---|---|---|
| T4 2026 | 10 et 27 novembre 2026 | Les suspensions des contrôles chinois à l’exportation d’octobre 2025 et du régime chinois de licences de 2024 visant les États-Unis expirent, sauf prolongation par un avis numéroté | Ouvre l’aléa des licences dans la décision de site (1) et les semaines de stock constituées en vue de cette échéance (2) | Chapitre 1, La décision en jeu et section consacrée au conseil ; chapitre 2, La décision en jeu et section consacrée au conseil |
| T4 2026 | Quatrième trimestre 2026 | Cycle budgétaire des stocks | Ouvre la question des points de défaillance uniques à supprimer, et à quel coût de portage (3) | Chapitre 3, La décision en jeu |
| T4 2026 à T1 2027 | Du quatrième trimestre 2026 au premier trimestre 2027 | Cycle budgétaire et de financement 2027 | Ouvre la décision de marge de manœuvre (10) ; fixe les lignes consacrées aux outils d’IA et à la formation (5) ; le budget des achats clôt la décision sur les expositions aux intrants (2) | Ce chapitre, La décision en jeu ; chapitres 5 et 2, La décision en jeu, qui ne donnent pas de trimestre : la répartition est celle de l’édition |
| T4 2026 | 30 novembre 2026 | Deuxième trilogue sur l’extension en aval du MACF, selon le calendrier indiqué par une note de cabinet d’avocats | Ouvre le périmètre de l’exposition des exportateurs en 2028 (9) | Mayer Brown, note de cabinet d’avocats (7 octobre 2026) ; le chapitre 9 n’a trouvé aucun accord au 20 octobre 2026 |
| T4 2026 à T1 2028 | Fin 2026 à début 2028 | Livraison attendue du nouveau quai de Conakry (presse) | Rouvre Conakry comme second débouché pour le Mali (8) | Chapitre 8, La décision en jeu |
| T1 2027 | 10 janvier 2027 | La trêve sino-américaine, prolongée en septembre 2026, arrive de nouveau à échéance | Borne la décision de site (1) et la décision sur l’exposition aux intrants (2) | Chapitre 1, La décision en jeu ; chapitre 2, La décision en jeu |
| T1 2027 | Janvier 2027 | Le total 2026 des exportations guinéennes de bauxite est connu | Teste l’hypothèse du chapitre 2 sur la décision de partenariat de transformation (2) | Chapitre 2, hypothèse H2 |
| T1 2027 | Premier trimestre 2027 | Les comités d’investissement du premier trimestre approuvent l’implantation de la prochaine unité de capacité | Clôt la décision de site et de norme (1) | Chapitre 1, La décision en jeu |
| T1 2027 | 1er février 2027 | Première vente de certificats MACF | Ouvre la ligne de besoin en fonds de roulement des importateurs (9) | Chapitre 9, La décision en jeu ; chapitre 6, ligne 16 |
| T1 2027 | Début à mi-février 2027, attendu | Publications annuelles de Tanger Med et d’Abidjan pour 2026 | Ouvre la lecture sur corridor ou hors corridor pour les sites marocains et ivoiriens (8) | Chapitre 8, La décision en jeu (les publications de 2025 étaient datées des 2 et 17 février 2026) ; chapitre 6, Les deux espaces |
| T1 2027 | 28 février 2027 | Fin de la première période du tarif marocain de rachat des excédents des autoproducteurs | Clôt le dossier marocain d’autoproduction, qui doit être instruit avant cette date (4) | Chapitre 4, section consacrée au conseil |
| T1 2027 | 19 mars 2027 | Date limite de transposition d’Omnibus I par la France (date tirée de la fiche de procédure du Parlement et d’un éditeur juridique, presse) | Tranche la question de savoir si les entreprises françaises de la première vague sorties du nouveau périmètre publient encore un rapport sur l’exercice 2025 et sont exemptées pour 2026 (9) | Chapitre 9, La décision en jeu, hypothèse H3 et Limites |
| T1 2027 | 26 mars 2027, dernier vendredi de mars | Premier relevé trimestriel du tableau de bord | Peut rouvrir l’une des décisions 1 à 10 sur un changement déclaré (6) | Chapitre 6, section consacrée au conseil |
| T1 2027 | 31 mars 2027 | La règle de détention trimestrielle de 50 % des certificats MACF s’applique | Transforme le coût du MACF en préfinancement en cours d’année (9) | Chapitre 9, La décision en jeu |
| T1 à T2 2027 | Premier semestre 2027 | Renouvellement des contrats des transporteurs Asie-Europe, selon l’hypothèse du chapitre 3 sur le cycle contractuel | Clôt la décision sur les points de défaillance uniques (3) | Chapitre 3, La décision en jeu |
| T1 à T4 2027 | Courant 2027, en projection (presse) | Second terminal à conteneurs de Nador West Med | Teste l’hypothèse H3 du chapitre 8 sur le corridor du nord du Maroc (8) | Chapitre 8, La décision en jeu et hypothèse H3 |
| T2 2027 | 25 juin 2027, dernier vendredi de juin | Deuxième relevé trimestriel du tableau de bord | Peut rouvrir toute décision sur un changement déclaré (6) | Chapitre 6, section consacrée au conseil |
| T2 2027 | 30 juin 2027 | Date de test : prolongation éventuelle des deux suspensions chinoises par avis numéroté jusqu’à cette date | Teste l’hypothèse H2 du chapitre 1 et l’hypothèse H1 du chapitre 2 (1, 2) | Chapitre 1, hypothèse H2 ; chapitre 2, hypothèse H1 |
| T2 2027 | 30 juin 2027 | Fin de la ligne « sans gaz » que le budget 2027 d’une entreprise pour le Sénégal doit inclure | Clôt l’hypothèse sur la filière électrique au Sénégal (4) | Chapitre 4, section consacrée au conseil |
| T2 2027 | 30 juin 2027 | Fin de l’exercice 2027 du centre de règlement des différends | Teste l’hypothèse H1 du chapitre 7 sur les structures contractuelles (7) | Chapitre 7, hypothèse H1 |
| T2 2027 | Fin du deuxième trimestre 2027 | Sénégal : accord de principe des créanciers ou non ; approbation du conseil d’administration du FMI ou non | Créances et lignes bancaires au Sénégal (6) ; financement des investissements tournés vers le Sénégal (10) | Chapitre 6, ligne 14 et section consacrée au conseil ; ce chapitre, Signaux |
| T3 2027 | Juillet 2027 | Relevé 2026 de l’usage de l’IA par les entreprises françaises de 50 à 249 salariés | Teste l’hypothèse H1 du chapitre 5 (5) | Chapitre 5, hypothèse H1 |
| T3 à T4 2027 | Second semestre 2027, attendu | Relevé de la Banque de France sur la situation financière des PME et des ETI en 2026 | Teste H3 ; recale l’objectif français de marge de manœuvre (10) | Ce chapitre, H3 ; date attendue déduite des deux relevés lus, juillet à août 2026 pour 2025 et novembre à décembre 2023 pour 2022 |
| T3 2027 | 24 septembre 2027, dernier vendredi de septembre | Troisième relevé trimestriel du tableau de bord | Peut rouvrir toute décision sur un changement déclaré (6) | Chapitre 6, section consacrée au conseil |
| T3 2027 | Fin septembre 2027, attendu | Rapport de la BCEAO sur les conditions de banque en 2026 | Teste H2 ; conditionne, pays par pays, l’investissement financé par la dette dans l’UEMOA (10) | Ce chapitre, H2 ; date déduite du rapport du 25 septembre 2026 |
| T3 2027 | 30 septembre 2027 | Première restitution de certificats MACF au titre des importations de 2026 | Clôt le coût des importations de 2026 (9) | Chapitre 9, La décision en jeu ; chapitre 6, ligne 16 |
| T4 2027 | 2 décembre 2027 | Les obligations relatives aux systèmes à haut risque du règlement européen sur l’IA s’appliquent aux déployeurs visés à l’annexe III | Clôt la fenêtre de mise en conformité (5) | Chapitre 5, La décision en jeu |
| T4 2027 | Décembre 2027 | Ligne de cellules de batteries de Kénitra et au moins 40 MW de capacité équipée en processeurs d’IA au Maroc, attendues selon les hypothèses des chapitres | Teste l’hypothèse H3 du chapitre 2 et l’hypothèse H3 du chapitre 5 (2, 5) | Chapitre 2, hypothèse H3 ; chapitre 5, hypothèse H3 |
| T4 2027 | 31 décembre 2027, dernier vendredi de décembre | Quatrième relevé du tableau de bord ; fin du régime congolais de quotas de cobalt ; échéance de l’hypothèse H1 de ce chapitre | Ouvre la décision de marge de manœuvre pour 2028 (10) ; expositions aux intrants et structures contractuelles (2, 7) | Chapitre 6, section consacrée au conseil ; chapitres 2 et 7, La décision en jeu ; ce chapitre, H1 |
| T1 2028 | 1er janvier 2028 | L’extension en aval du MACF s’applique, si elle est adoptée à la date proposée (note de cabinet d’avocats) | Clôt la fenêtre pour répercuter l’exposition de 2028 dans les prix des contrats 2027 (9) | Chapitre 9, La décision en jeu |
Ce qu’un conseil doit demander
Le test avant engagement
Le test est le calendrier lui-même, construit à l’étape Simuler du STREDGE Evidence-to-Decision Cycle et clos à son étape Autoriser. Pour chaque décision, le conseil consigne son trimestre, le relevé qui la tranche, le test du chapitre qui doit d’abord rendre son verdict et la trésorerie que l’engagement mobilise ; lorsque deux engagements irréversibles tombent le même trimestre, celui dont le relevé arrive le plus tard est reporté. La marge est ensuite dimensionnée : pour 200 millions d’euros de chiffre d’affaires, un jour de trésorerie représente environ 0,55 million d’euros ; revenir de la médiane des ETI de 2025, 52 jours, à celle de 2024, 59 jours, immobilise donc environ 3,8 millions de plus, ce qui, aux seuls coûts de portage français trouvés, 2,3 % pour 2016 et 3,9 % pour 2011, coûte environ 88 000 à 150 000 euros par an. Au-delà d’un seuil fixé par le conseil, les investissements sont soumis à la vision externe : les dix derniers projets de l’entreprise ou, à défaut, la médiane des barrages, 27 %, qui porterait une ligne de 20 millions d’euros à 25,4 millions, un rappel d’ordre de grandeur plutôt qu’une prévision. Le test est conçu pour tenir dans le scénario 2 (choc persistant, resserrement de la BCE, échec des négociations sénégalaises) ; dans le scénario 1, un verdict « déployer » doit encore tenir une fois le coût de portage intégré.
Les verdicts, décision par décision : déployer, lorsque le test du chapitre conclut à déployer et que la trésorerie et les lignes non utilisées couvrent le dépassement de la classe de référence ainsi que deux trimestres d’activité dans le cas du scénario 2, sans enfreindre de clause restrictive ; repenser, lorsque le test ne passe qu’en mobilisant une marge dont une autre décision du même trimestre a besoin ; poursuivre les tests, lorsque le relevé décisif arrive après la date d’engagement, comme le rapport de la BCEAO pour une usine financée par l’emprunt au Mali ou au Niger ; arrêter, lorsque seule de la dette contractée dans un pays où les nouveaux crédits ont reculé de plus de 10 % peut la financer et qu’aucun pilote financé sur trésorerie n’est possible.
Le chiffre que les preuves ne contiennent pas est la valeur d’un jour de trésorerie ou d’un point de multiple d’endettement pour une entreprise non cotée de 30 à 500 millions d’euros, en termes de survie, de marge ou d’investissement lors des chocs de 2020, 2022 et 2025. Un panel apparié d’ETI françaises et d’entreprises de taille intermédiaire de l’UEMOA et du Maroc constitue le premier sujet de recherche primaire de l’édition pour 2027.
Ce qu’il faut arrêter, sur les preuves ci-dessus pour les trois premiers points et sur le jugement de l’édition pour le dernier : les scores de résilience, les notations ESG utilisées comme leur indicateur, la relocalisation présentée comme une protection et le cycle annuel prévoir, planifier, exécuter, optimiser, qui tient sa propre prévision pour acquise. Ce qu’il faut séquencer : Diagnostiquer et Simuler avant le plan, Expérimenter avant l’étape irréversible, Autoriser au point de contrôle, Vérifier ensuite.
Ce qu’il faut mesurer : la trésorerie en jours de chiffre d’affaires à chaque fin de mois ; les lignes confirmées non utilisées et leurs échéances ; le ratio dette nette/résultat face à la marge restante sous les clauses restrictives ; les décisions d’investissement annulées, rééchelonnées ou hors budget depuis 2020 et leur coût, qui forment la classe de référence propre à l’entreprise ; dans l’UEMOA, le taux payé par pays, comparé à la moyenne de 7,03 % des MPME.
- combien de jours de chiffre d’affaires détenions-nous en trésorerie à chaque fin de trimestre de 2026, et combien en aurait-il fallu si le Brent avait dépassé en moyenne 110 dollars pendant un trimestre ?
- Lesquelles des dix décisions tombent le même trimestre que notre refinancement, et laquelle attend si la banque refuse ?
- Dans quel pays de l’UEMOA notre prochain engagement dépend-il du crédit local, et signerions-nous encore si les nouveaux crédits y reculaient de plus d’un dixième, comme au Mali et au Niger en 2025 ?
Fiches de preuve
CH10-C1SEG-1La prime de krach la mieux mesurée est une prime de flexibilité financière, chez les entreprises cotées américaines.
- Contexte
- document de travail du NBER n° 27106, Fahlenbrach, Rageth et Stulz (mai 2020, révisé en juin 2020 ; échantillon pages 16 à 17, période pages 2 et 18, spécification pages 23 à 24 et tableau 4, 9,7 points et 26 % page 26 et dans la conclusion, section sur les distributions pages 28 à 29) ; Review of Financial Studies 34(11), 2021, pages 5474 à 5521, résumé via PubMed Central PMC7798547.
- Méthode
- coupe transversale des rendements excédentaires logarithmiques quotidiens cumulés, régressés sur les ratios de trésorerie et d’endettement, avec effets fixes sectoriels.
- Preuves contraires
- le résumé publié remplace l’estimation de 2 points liée aux distributions par « Aucun élément ne suggère que les distributions récentes aient aggravé la baisse du cours de l’action de l’entreprise moyenne » ; le document de travail fait commencer la période le 2 février en page 18 et le 3 février dans l’introduction.
- Confiance causale
- association transversale au sein de chaque secteur ; la lecture par l’endettement est une inférence de l’édition.
- Transférabilité
- entreprises non financières cotées américaines, sur un krach de sept semaines ; pas les entreprises de taille intermédiaire non cotées.
- Date de revue
- 21 octobre 2026.
CH10-C2SEG-1L’endettement et la trésorerie ont ordonné les réactions hebdomadaires dans 56 économies ; l’exposition par les clients s’est accompagnée d’une pénalité distincte.
- Contexte
- document de travail du NBER n° 27055, Ding, Levine, Lin et Xie (avril 2020 ; pages 8, 12 à 13, 21 à 25, tableaux 1 à 3) ; Journal of Financial Economics 141(2), 2021, pages 802 à 830, résumé via HKU Scholars Hub.
- Méthode
- moindres carrés ordinaires avec effets fixes entreprise, secteur-semaine et économie-semaine, erreurs types groupées par entreprise.
- Preuves contraires
- les 27 % sont un rapport entre réactions hebdomadaires prédites, et non une baisse cumulée ; l’introduction donne 3,2 points et la section 3.3 donne 3,25 ; les ordres de grandeur publiés sur 6 700 entreprises et 61 économies n’ont pas été lus et peuvent différer.
- Confiance causale
- association avec des caractéristiques antérieures à 2020.
- Transférabilité
- entreprises cotées.
- Date de revue
- 21 octobre 2026.
CH10-C3SEG-1Les chocs de 2022 et de 2025 reproduisent une partie de l’ordre de 2020 sur des échantillons plus étroits.
- Contexte
- Banca d’Italia, Alpino, Citino et Frigo, article présenté au sein du réseau ChaMP de la BCE (septembre 2024 ; sections 3, 6.a et 7) ; Banque centrale européenne, document de travail n° 3260, Møller et Poeschl (registre danois du crédit, 2019 à 2023 ; date de publication non indiquée) ; Economics Letters 259, 112787 (2026), Hu, Wang et Han, résumé seulement ; CESifo, document de travail n° 12285 (2025), de Souza, Li, Park et Wang, résumé seulement.
- Méthode
- doubles différences échelonnées fondées sur l’expiration des contrats ; doubles différences banque-entreprise ; étude d’événement ; données d’importation par transaction.
- Preuves contraires
- l’étude italienne ne teste ni la trésorerie ni l’endettement ; la baisse danoise est concentrée sur les entreprises à forte liquidité et interprétée par les auteurs comme une mesure de précaution.
- Confiance causale
- quasi expérimentale pour les prix et le crédit ; résumés seulement pour les études de 2025.
- Transférabilité
- Italie, Danemark et États-Unis ; aucun échantillon d’entreprises francophones.
- Date de revue
- 21 octobre 2026.
CH10-C4SEG-1Les scores ESG et la relocalisation ont échoué comme indicateurs de résilience.
- Contexte
- Journal of Business Finance and Accounting (2021), Demers, Hendrikse, Joos et Lev, notice via Semantic Scholar ; NBER, document de travail n° 27224 et Journal of International Economics 133 (2021), Bonadio, Huo, Levchenko et Pandalai-Nayar ; OCDE, « Global value chains : Efficiency and risks in the context of COVID-19 » (10 février 2021).
- Méthode
- régressions des rendements avec variables de contrôle ; un modèle quantitatif de commerce international couvrant 64 pays ; un scénario stylisé de l’OCDE.
- Preuves contraires
- dans ce même modèle, environ un quart de la baisse du PIB réel impliquée par le modèle est passé par les chaînes d’approvisionnement mondiales.
- Confiance causale
- les résultats sur le commerce reposent sur un modèle.
- Transférabilité
- actions américaines et agrégats nationaux.
- Date de revue
- 21 octobre 2026.
CH10-C5SEG-1Les ETI françaises détiennent plus de trésorerie qu’en 2019, tandis que la part des cotations très faibles a augmenté cinq années de suite.
- Contexte
- INSEE, Insee Focus n° 372 (10 décembre 2025) et Chiffres-clés (18 septembre 2025) ; Banque de France, Bulletin n° 265/3 (juillet à août 2026) et Bulletin n° 249/5 (novembre à décembre 2023) ; INSEE, Économie et Statistique n° 520-521 (2020), Khder et Ray.
- Méthode
- médianes FIBEN ; panels à effets fixes entreprise sur les comptes Esane, de 2010 à 2016.
- Preuves contraires
- les périmètres de l’INSEE divergent (7 031 et 7 442 pour 2023 ; 7 296 dans le tableau des Chiffres-clés) et FIBEN en compte 6 806 ; chaque bulletin porte sur la population de son année ; le ratio de charges d’intérêts des ETI publié dans le bulletin n’est pas utilisé.
- Confiance causale
- la Banque de France avance une explication possible de l’augmentation de la trésorerie, mais ne la vérifie pas.
- Transférabilité
- France seulement.
- Date de revue
- 21 octobre 2026.
CH10-C6SEG-1(SEG-2 pour la conversion en euros à 655,957 FCFA et l’indice 2024 = 100)Une même banque centrale, des cycles de crédit nationaux opposés en 2025 ; l’accord du Sénégal avec le FMI n’est pas encore approuvé.
- Contexte
- BCEAO, Rapport annuel sur les conditions de banque dans l’UEMOA, 2025 (25 septembre 2026 ; tableau 3, page 13 ; page 23) ; BCEAO, page sur le dispositif de soutien au financement des PME (non datée) ; FMI, communiqués de presse 26/282 (1er septembre 2026) et 26/216 (22 juin 2026) ; parité de 655,957 FCFA pour un euro, telle que lue pour le chapitre 6, ligne 12.
- Preuves contraires
- une variation annuelle des nouveaux crédits est un flux, et non une mesure de l’accès au crédit, et le rapport ne donne aucun taux par pays pour 2025.
- Confiance causale
- le chapitre n’attribue les baisses du Mali et du Niger à aucune cause.
- Transférabilité
- les huit pays de l’UEMOA.
- Date de revue
- 21 octobre 2026.
CH10-C7SEG-1Les statistiques de référence des grands projets sont défavorables ; la réussite des décisions a varié selon le processus.
- Contexte
- Energy Policy (2014), Ansar, Flyvbjerg, Budzier et Lunn, via arXiv 1409.0002 ; Academy of Management Executive 13(4), novembre 1999, Nutt, pages 75 à 89, copie hébergée par le Center for Evidence-Based Management.
- Méthode
- statistiques de classe de référence ; suivi longitudinal de 356 décisions.
- Preuves contraires
- l’échantillon de barrages porte sur la grande hydroélectricité, et non sur l’investissement industriel ; les effectifs par catégorie lus dans le tableau 1 de Nutt totalisent 358, contre 356 dans le texte, un écart non résolu.
- Confiance causale
- statistiques de référence descriptives ; l’association avec le processus n’est pas identifiée comme causale.
- Transférabilité
- grandes infrastructures et organisations nord-américaines, et non investissements réalisés par des entreprises de taille intermédiaire.
- Date de revue
- 21 octobre 2026.
Les relevés du tableau des signaux qui ne portent pas d’identifiant d’affirmation proviennent du chapitre 6 (lignes 13 et 17) et des sources de la Banque de France, de la BCEAO et du FMI citées dans les fiches CH10-C5 et CH10-C6. La partie consacrée aux contestations repose sur Hendricks et Singhal (document de travail de novembre 2003, tableaux 2 et 7 ; Production and Operations Management 14(1), 2005) et sur Aarhus BSS (7 mai 2018, page d’actualité universitaire, source secondaire). Les deux espaces reposent sur les sources qui y sont citées et sur celles qui suivent.
CH10-H1 à H3. Hypothèses pour 2027. SEG-0. Conditions de réfutation énoncées ci-dessus ; rattachement aux scénarios précisé dans chacune.
Sources et limites
Sources lues les 20 et 21 octobre 2026. NBER, Fahlenbrach, Rageth et Stulz, document de travail n° 27106 (mai 2020, révisé en juin 2020) et Review of Financial Studies 34(11), 2021, via PubMed Central PMC7798547 et la notice de l’OUP (tronquée) ; NBER, Ding, Levine, Lin et Xie, document de travail n° 27055 (avril 2020), et Journal of Financial Economics 141(2), 2021, résumé via HKU Scholars Hub ; Banca d’Italia, Alpino, Citino et Frigo, « Firms in the energy crisis : evidence from 2021-22 » (réseau ChaMP de la BCE, septembre 2024) ; Banque centrale européenne, Møller et Poeschl, document de travail n° 3260 ; Economics Letters 259, Hu, Wang et Han (2026), résumé via le dépôt de l’université Adelphi ; CESifo, de Souza, Li, Park et Wang, document de travail n° 12285 (2025) ; Journal of Business Finance and Accounting, Demers, Hendrikse, Joos et Lev (2021) ; NBER, Bonadio, Huo, Levchenko et Pandalai-Nayar, document de travail n° 27224 et Journal of International Economics 133 (2021) ; OCDE (10 février 2021) ; Aarhus BSS, « Corporate foresight improves company performance » (7 mai 2018, page d’actualité universitaire, source secondaire), sur Rohrbeck et Kum, Technological Forecasting and Social Change ; INSEE, Chiffres-clés (18 septembre 2025) et Insee Focus n° 372 (10 décembre 2025) ; Banque de France, Bulletins n° 249/5 (novembre à décembre 2023) et n° 265/3 (juillet à août 2026) ; INSEE, Économie et Statistique n° 520-521 (2020), Khder et Ray ; BCEAO, Rapport annuel sur les conditions de banque dans l’UEMOA, 2025 (25 septembre 2026) et page sur le dispositif de soutien au financement des PME (non datée) ; FMI, communiqués de presse 26/282 (1er septembre 2026) et 26/216 (22 juin 2026) ; Rio Tinto, page du projet Simandou et communiqué du 11 novembre 2025 (publication de l’entreprise) ; Le360 et Le Matin (7 janvier 2026, presse), sur le rapport annuel de l’OMTPME ; ANSD, Recensement général des entreprises 2016 (janvier 2017) ; AllAfrica (12 août 2026, presse) ; Fraternité Matin (7 juin 2025, presse) ; Ansar, Flyvbjerg, Budzier et Lunn, Energy Policy (2014) ; Nutt, Academy of Management Executive 13(4) (novembre 1999) ; Hendricks et Singhal, document de travail (novembre 2003) et Production and Operations Management 14(1) (2005) ; articles de Wikipédia en français sur Duralex et Arc (compilation secondaire d’articles de presse, lus le 20 octobre 2026 ; l’article sur Arc n’est pas utilisé) ; Economie Matin (26 avril 2024, presse) ; Bourse Inside (26 juillet 2024, presse) ; Arc France, communiqué de presse du 8 septembre 2022 ; La Gazette France (8 janvier 2026, presse) ; chapitre 6 de la présente édition (lignes 12, 13, 14, 16 et 17) et chapitres 1 à 5 et 7 pour le calendrier ; chapitres 8 et 9, et Mayer Brown (7 octobre 2026) pour la date du trilogue. Les citations de sources anglophones sont traduites par la rédaction.
Travaux antérieurs. Wack, « Scenarios : Uncharted Waters Ahead » et « Scenarios : Shooting the Rapids » (Harvard Business Review, 1985) ; Schoemaker, « Scenario Planning : A Tool for Strategic Thinking » (MIT Sloan Management Review, hiver 1995) ; Ramirez et Wilkinson, Strategic Reframing (Oxford University Press, 2016 ; non vérifié) ; Tetlock et Gardner, Superforecasting (2015) ; Taleb, Antifragile (2012) ; Hamel et Valikangas, « The Quest for Resilience » (Harvard Business Review, septembre 2003) ; Reeves et Whitaker, du BCG Henderson Institute, « A Guide to Building a More Resilient Business » (Harvard Business Review, 2 juillet 2020) ; Hirt, Laczkowski et Mysore, de McKinsey, « Bubbles pop, downturns stop » (McKinsey Quarterly, 21 mai 2019), dont les « résilients » sont définis par les rendements du quintile supérieur qui leur sont attribués ; Collins et Hansen, Great by Choice (2011), sur un protocole semblable de sélection des gagnants ; Lovallo et Sibony, de McKinsey, « The case for behavioral strategy » (McKinsey Quarterly, 2010), dont le chiffre sur le processus de décision n’est pas utilisé ici ; Mintzberg, « The Fall and Rise of Strategic Planning » (Harvard Business Review, janvier à février 1994) ; Klein, « Performing a Project Premortem » (Harvard Business Review, septembre 2007) ; Kahneman, Rosenfield, Gandhi et Blaser, « Noise » (Harvard Business Review, octobre 2016) et Kahneman, Sibony et Sunstein, Noise (2021) ; Nutt, Why Decisions Fail (2002) ; Flyvbjerg, « What You Should Know About Megaprojects, and Why » (Project Management Journal, 2014), sur la méthode de la classe de référence ; Flyvbjerg et Gardner, How Big Things Get Done (2023) ; « VUCA » (documents de l’US Army War College de 1987 ; origine incertaine) ; « permacrisis » (non vérifié) ; le Global CEO Turnover Index de Russell Reynolds Associates et le C-Suite Outlook 2026 du Conference Board, sources de praticiens lues pendant la recherche et qui n’ont servi à établir aucun chiffre.
Limites. Les chiffres des deux études sur la COVID-19 proviennent de documents de travail ; les tableaux publiés n’étaient pas lisibles, et l’échantillon publié de Ding et al. est plus large. Les trois chiffres de 2020 des fiches CH10-C1 et CH10-C2 proviennent d’échantillons, de périodes et d’unités différents et ne sont combinés nulle part dans le chapitre. Les études de 2025 sur les droits de douane ont été lues en résumé. Aucune étude au niveau des entreprises reliant la trésorerie ou l’endettement d’avant le choc à la survie, aux marges ou à l’investissement des ETI non cotées, ou des entreprises de taille intermédiaire du Maroc ou de l’UEMOA, n’a été trouvée ; les chiffres de coût de portage datent de 2011 et de 2016. La chronologie de Duralex pour 2022 et 2023 repose sur une compilation secondaire d’articles de presse, les dates judiciaires de 2024 et de 2026 sur la presse ; le chiffre de 1 600 salariés en activité partielle chez Arc, absent du communiqué de l’entreprise elle-même, n’est pas utilisé. Aucun décompte des entreprises de taille intermédiaire n’a été trouvé pour la Côte d’Ivoire ou le Sénégal, et le nombre de moyennes entreprises au Maroc ne figurait pas dans le texte lu. Les chiffres sur la durée de mandat des directeurs généraux n’ont été lus qu’auprès d’un cabinet de chasse de têtes et ne sont pas utilisés ; aucun chiffre de durée de mandat pour la France ou les ETI n’a été trouvé. Les lignes du calendrier relatives aux décisions 8 et 9 suivent les chapitres 8 et 9 ; la date du trilogue du 30 novembre 2026 repose sur une note de cabinet d’avocats (Mayer Brown, 7 octobre 2026). Les dates attendues des relevés de la BCEAO et de la Banque de France pour 2026 et de la publication de Tanger Med sont déduites de dates de publication antérieures ; les deux relevés de la Banque de France sont parus en novembre à décembre 2023 et en juillet à août 2026. La règle de séquencement, chaque seuil et chaque condition de verdict relèvent du jugement de l’édition, au niveau SEG-0 ; les calculs de la section consacrée au conseil sont au niveau SEG-2, sur les chiffres publiés.
Figures de l’édition en ligne : figure 10.1, trésorerie médiane des ETI françaises en jours de chiffre d’affaires, 2019, 2022, 2024 et 2025 (Banque de France, Bulletins n° 249/5 et 265/3) ; figure 10.2, nouveaux crédits bancaires de 2025 en indice base 2024 pour la Côte d’Ivoire, la Guinée-Bissau, le Mali, le Niger et le Togo, le Bénin, le Burkina Faso, le Sénégal et l’Union figurant dans la note (BCEAO, 25 septembre 2026 ; indice calculé par l’édition) ; le calendrier 2027 ci-dessus, en tableau téléchargeable.
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.