
Perspectives stratégiques mondiales 2027 · Chapitre 7 sur 10
Chapitre 7. De la participation à la saisie
Quelles structures contractuelles résistent à la prochaine révision du code, et la licence d’opérer comme point de contrôle des investissements.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 7
De la participation à la saisie : quelles structures contractuelles résistent à la prochaine révision du code, et la licence d’opérer comme point de contrôle des investissements
En un an et dans un même pays, une concession de bauxite a été retirée au titre d’un engagement de raffinerie que l’État a jugé non tenu, et le projet de minerai de fer de Simandou a expédié son premier minerai dans une structure qui donne à l’État une place gratuite au capital des mines et du chemin de fer. La décision pour 2027 porte sur la structure à financer, et sur la manière d’inscrire la licence d’opérer dans la décision d’investissement comme une condition datée plutôt que comme un paragraphe consacré aux risques.
- La décision : quelle structure de partenariat et de contrat résistera à la prochaine révision du code ou de la fiscalité en Afrique francophone, et comment inscrire la licence d’opérer dans la décision d’investissement comme une condition datée ; responsables, le comité d’investissement et le directeur juridique, avec le directeur pays de l’opérateur.
- Ce que montrent les preuves : le spectre va d’une place gratuite de l’État au capital de la mine et du chemin de fer, structure dans laquelle Simandou a expédié son premier minerai en Guinée, à une appropriation au Niger sans indemnisation convenue ; le règlement malien a coûté une année de production et une redevance de 18 % ; les États subsahariens représentaient 20 % des nouveaux enregistrements de différends relatifs aux investissements au cours de l’exercice 2026 et 24 % au cours de l’exercice 2025, contre 15 % sur l’ensemble de la période.
- Le test : un point de contrôle de la licence d’opérer à cinq conditions datées, chacune étayée par un document, et des capitaux débloqués par tranches au regard de ces conditions. Le chiffre que les preuves ne contiennent pas : la manière dont les clauses de stabilisation des conventions individuelles ont été appliquées entre 2024 et 2026, qu’aucune source publique ne consigne.
La décision en jeu
Pour un investisseur ou un opérateur des secteurs extractifs, de l’énergie ou de l’agro-industrie en Afrique francophone, la décision porte sur la structure de partenariat et de contrat qui résistera à la prochaine révision du code minier ou de la fiscalité : une participation de l’État gratuite et non diluable, avec des infrastructures partagées ; un opérateur public après transfert ; un engagement de transformation assorti d’une échéance précise ; ou une révision contractuelle dans une démocratie dotée d’une presse active. La deuxième question porte sur la manière dont la licence d’opérer est prise en compte dans la décision d’investissement, comme condition datée plutôt que comme paragraphe consacré aux risques. Les décideurs sont le comité d’investissement et le directeur juridique, avec le directeur pays de l’opérateur. Les échéances à surveiller : la désignation, ou non, par le Gabon d’un site de transformation et d’un calendrier avant son interdiction d’exportation de manganèse brut du 1er janvier 2029 ; le quota congolais de cobalt, fixé pour 2026 et 2027 et ajustable chaque trimestre ; la renégociation des contrats gaziers du Sénégal, annoncée le 12 mars 2026 ; la révision du code minier de la Côte d’Ivoire, promise pour 2025 puis 2026 ; et toute reprise de l’arbitrage contre le Niger, suspendu depuis le 16 février 2026. Le coût d’une erreur est chiffré : un complexe au Mali a produit environ 578 000 onces attribuables en 2024 et 29 000 en 2025.
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
Depuis deux ans, la part des États subsahariens parmi les défendeurs dépasse sa moyenne historique. Sur les 1 118 affaires enregistrées depuis 1966 par le Centre international pour le règlement des différends relatifs aux investissements (CIRDI), rattaché à la Banque mondiale, 15 % désignent un État d’Afrique subsaharienne comme défendeur ; sur les 67 de l’exercice clos le 30 juin 2025, 24 % ; sur les 60 de l’exercice suivant, 20 %. Le pétrole, le gaz et les mines représentaient 26 % de l’ensemble des affaires (14 et 12) et 43 % des affaires de l’exercice 2026 (25 et 18), sommes de deux catégories du graphique ; les parts régionales suivent la classification de la Banque mondiale par État défendeur (figure 7.1). Les bases de 67 et 60 affaires étant restreintes, le signal exige une troisième année. CH07-C1
Au-delà de la part historique : États subsahariens défendeurs et secteurs du pétrole, du gaz et des mines dans les enregistrements auprès du CIRDI, sur l’ensemble de la période et pour les exercices 2025 et 2026
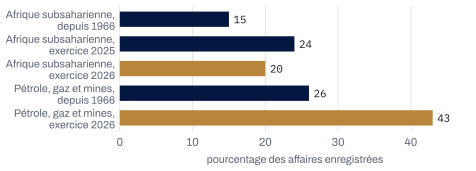
Les barres de l’exercice 2026 sont représentées dans la couleur de signal. La barre relative à l’exercice 2025 provient du communiqué du CIRDI concernant l’exercice 2025, et non de la publication n° 2026-2. Ces deux dernières années se situent au-dessus de la part historique ; les bases de 67 et 60 affaires sont faibles, ce qui explique pourquoi le signal exige une troisième année consécutive au-dessus de 15 %.
Source · CIRDI, The ICSID Caseload Statistics, Issue 2026-2 (14 août 2026), étiquettes des graphiques 10, 12, 15 et 16 : 1 118 affaires depuis 1966, 60 au cours de l’exercice 2026 ; communiqué de presse du CIRDI sur l’exercice 2025 (27 août 2025) : 24 % des 67 nouvelles affaires · lu les 20 et 21 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | pourcentage des affaires enregistrées |
|---|---|
| Afrique subsaharienne, depuis 1966 | 15 |
| Afrique subsaharienne, exercice 2025 | 24 |
| Afrique subsaharienne, exercice 2026 | 20 |
| Pétrole, gaz et mines, depuis 1966 | 26 |
| Pétrole, gaz et mines, exercice 2026 | 43 |
Le différend de Loulo-Gounkoto, au Mali, est l’archétype de la saisie suivie d’un règlement, et son coût figure dans des comptes audités. La loi n° 2023-040 permet à la participation nationale d’atteindre 35 %, contre 20 % sous le code de 2019. Les filiales de l’exploitant ont introduit une demande d’arbitrage le 18 décembre 2024 ; l’exploitation a été suspendue le 14 janvier 2025 après la saisie d’environ 3 tonnes d’or (presse) ; le complexe a été placé sous administration provisoire le 16 juin 2025 ; le règlement a été annoncé le 24 novembre 2025 dans un communiqué qui ne mentionne aucun montant ; l’administration provisoire a pris fin le 16 décembre 2025 et il a été mis fin à l’instance le 21 janvier 2026. Le paiement est chiffré à 244 milliards de francs CFA, soit environ 430 millions de dollars, par une agence de presse citant des sources proches du dossier, et à 253 millions de dollars par un article de presse qui ne cite aucun document ; les deux chiffres concordent si le second correspond à la tranche en numéraire et le premier au montant total, compensations et versement de 2024 compris, selon le calcul de ce chapitre. Les états financiers audités comptabilisent une charge nette de 625 millions de dollars au titre de la reprise du contrôle ; la déclaration réglementaire indique que le taux moyen de redevance de la mine « s’élève désormais à 18 % » ; la production attribuable est passée d’environ 578 000 onces en 2024 à 29 000 en 2025, et les prévisions de l’exploitant la situent entre 260 000 et 290 000 onces pour 2026 (projection) ; le Conseil des ministres a approuvé, le 13 février 2026, un projet de décret renouvelant pour dix ans le permis de Loulo (presse) (figure 7.2). CH07-C2
Production d’or de Loulo-Gounkoto, au Mali, avant et après la saisie
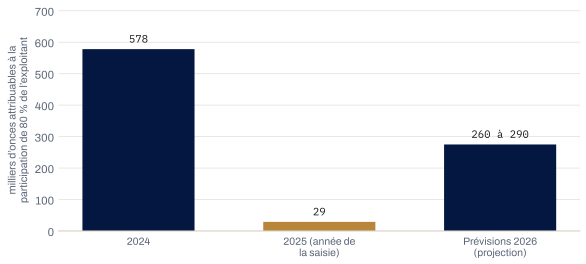
La barre de 2025 est représentée dans la couleur de signal. Le chiffre de 2026 correspond aux prévisions de l’exploitant, une projection, représentées au point médian de leur fourchette.
Source · Barrick Gold Corporation (désormais Barrick Mining Corporation), notice annuelle 2024 (pièce 99.1 du formulaire 40-F, 14 mars 2025) pour 2024 ; formulaire 40-F pour 2025, pièce 99.4, pour 2025 et les prévisions 2026 · lu les 20 et 21 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | milliers d’onces attribuables à la participation de 80 % de l’exploitant |
|---|---|
| 2024 | 578 |
| 2025 (année de la saisie) | 29 |
| Prévisions 2026 (projection) | 260 à 290 |
L’appropriation de la Somaïr par le Niger constitue le pôle de la saisie pure et simple, et, au vu des sources lues, le stock d’uranium n’a pas été vendu. L’opérateur français détenait 63,4 % de la Somaïr et a annoncé en avoir perdu le contrôle en décembre 2024 ; sa requête a été enregistrée le 5 mars 2025 ; le Conseil des ministres a annoncé l’appropriation le 19 juin 2025 ; l’ordonnance de procédure du tribunal arbitral sur les mesures conservatoires interdisant toute vente est datée du 22 septembre 2025 dans le registre du CIRDI et du 23 septembre dans le communiqué de l’opérateur, et une deuxième ordonnance a suivi le 4 novembre ; un chargement a quitté le site d’Arlit au plus tard le 27 novembre 2025 et environ 1 000 tonnes auraient été transportées (presse) ; la procédure est suspendue en application du règlement du CIRDI depuis le 16 février 2026. Le président de l’opérateur a estimé le stock à environ 300 millions d’euros le 21 janvier 2026 ; le ministre des Mines du Niger a déclaré le 4 mai 2026 qu’aucune vente n’avait encore eu lieu et a estimé le stock exportable à un peu plus de 1 800 tonnes, d’une valeur d’environ 380 millions de dollars (presse). Aucune indemnisation n’a été convenue. CH07-C3
Les transferts d’actifs à la SOPAMIB, au Burkina Faso, constituent le pôle de l’opérateur public, avec un vide dans les données là où devraient figurer les comptes. Les lois n° 016 et 017 de 2024 ont porté la participation gratuite de l’État de 10 % à 15 % au plus et ajouté une participation onéreuse pouvant aller jusqu’à 30 % (note de cabinet d’avocats). Cinq actifs ont été transférés à la société d’État SOPAMIB par un décret signalé le 12 juin 2025, le vendeur ayant reçu une somme forfaitaire de 60 millions de dollars (presse) ; Boungou a effectué sa première coulée d’or en juillet 2025, mais un article de juillet 2026 décrit les deux mines comme « reprenant progressivement leurs activités après des mois d’inactivité » (les deux sources : presse) ; un titulaire de redevances a signalé un défaut de paiement fin 2025 (presse) ; aucun compte de la SOPAMIB n’apparaît sur la page pays de l’initiative pour la transparence ; le Parlement a ratifié, le 30 juin 2026, un prêt de 33,21 milliards de francs CFA accordé par une banque régionale pour les deux mines, et le Conseil des ministres a approuvé, le 9 juillet, une quatrième mine d’État (presse). Là où la mine est restée privée, la participation gratuite de l’État chez un exploitant est passée à 15 % et la mine de celui-ci a déclaré un dividende prioritaire de 98,35 millions de dollars en faveur de l’État (presse). La production nationale a dépassé les 94 tonnes en 2025, dont près de 43 tonnes issues de l’exploitation artisanale et semi-mécanisée, contre environ 60 tonnes en 2024 (presse). CH07-C4
La Guinée : un gouvernement, une année, deux issues. Le décret retirant à l’opérateur à capitaux publics du Golfe sa concession de bauxite de Boké a été lu à la télévision nationale le 4 août 2025, invoquant le non-respect de l’article 88 de sa convention de base de 2004 ; le gouvernement avait déclaré en mai 2025 que la raffinerie prévue par la convention n’avait pas été construite en vingt ans, et la presse avait indiqué que l’échéance, initialement fixée à 2022, avait été reportée à septembre 2026 ; les actifs ont été transférés à la nouvelle société d’État Nimba Mining Company et des licenciements ont commencé, touchant plus de 2 000 salariés et sous-traitants (presse). Dans ce même pays, Simandou a expédié son premier minerai le 11 novembre 2025 dans une structure où l’État détient 15 % de la société minière et 15 %, gratuits et non diluables en vertu du pacte d’actionnaires de mars 2023 (presse), de la société d’infrastructure propriétaire de la ligne ferroviaire de 552 kilomètres et du port, la propriété revenant à l’État au bout de 35 ans et l’accès de l’exploitant lui-même se faisant sur une base non discriminatoire ; l’opérateur a fait état d’un rythme de production annualisé d’environ 10 millions de tonnes au troisième trimestre 2026. La différence visible réside dans la place de l’État au capital de la société d’infrastructure et dans l’absence d’engagement déclaré non tenu au vu des sources lues ; la matière première, les partenaires et l’ampleur du projet diffèrent également. CH07-C5
Les autres structures recensées se situent entre ces pôles. Le Sénégal a créé une commission d’examen des contrats en août 2024 ; un opérateur pétrolier a saisi le CIRDI le 30 mai 2025 au sujet d’un redressement fiscal ; le 12 mars 2026, le Premier ministre a annoncé la renégociation des contrats gaziers, jugés « léonins » (Primature). Le Gabon a décidé, le 30 mai 2025, d’interdire les exportations de manganèse non transformé à compter du 1er janvier 2029, et un accord du 17 juillet 2025 portant sur la transformation locale de 2 millions de tonnes ne précisait ni site, ni calendrier, ni montant (presse) ; le code de 2023 du Cameroun fixe une participation de l’État gratuite et non diluable de 10 %, avec une option payante pouvant aller jusqu’à 35 % pour une mine industrielle, ainsi qu’un seuil de transformation locale de 15 % ; la concession d’Ewoyaa au Ghana prévoit une participation gratuite de 13 % et a été ratifiée en mars 2026, environ 29 mois après son octroi, avec une redevance alignée sur le barème variable de 2025, sans décision d’investissement (presse) ; la République démocratique du Congo (RDC) a fixé des quotas d’exportation de cobalt de 96 600 tonnes pour chacune des années 2026 et 2027 et, le 4 décembre 2025, a accordé aux personnes et entreprises américaines un droit de première offre sur des actifs désignés. Dans ce pays, un producteur de cuivre et de cobalt a accepté en 2023 de verser à la société d’État 800 millions de dollars, par versements échelonnés jusqu’en 2028, afin de mettre fin à un gel des exportations datant de 2022, et un producteur de cuivre a comptabilisé début 2026 un ajustement de 183 millions de dollars pour solder des redressements fiscaux (presse). CH07-C6
Le risque est inscrit dans l’engagement et dans la place au capital, pas dans le pays.
Deux relevés externes servent de signaux : les indices de perception des politiques 2025 de l’Institut Fraser, qui s’élèvent à 7,36 pour le Mali, 30,41 pour la Guinée et 52,31 pour la Côte d’Ivoire, ainsi que les budgets d’exploration de 2025 (presse), soit 186 millions de dollars en Côte d’Ivoire, une troisième année de baisse au Mali et une hausse de 10 % en RDC. CH07-C7
Ce qui est contesté
La première objection est que le contrôle de l’État est synonyme de recettes publiques. Les chiffres du Ghana pour 2025 indiquent le contraire : l’office public de l’or a fait transiter 10,8 milliards de dollars, soit 51,5 % des exportations d’or de 2025, alors que la totalité des 441,82 millions de dollars de redevances minières de 2025 provenait des grandes mines (institut d’études fiscales, via la presse). D’après ces chiffres, l’État, en tant que négociant, a obtenu des devises, mais n’a perçu aucune redevance ; aucune source n’a été trouvée indiquant si l’or des petites exploitations avait acquitté des redevances par un autre canal.
La deuxième objection est que c’est le prix, plutôt que la politique publique, qui explique le rapport de force. L’or a progressé de plus de 70 % au cours de l’année s’achevant en janvier 2026 (presse) ; le code malien indexerait, selon certaines informations, un prélèvement sur le cours de l’or au-delà de 1 500 dollars (presse, information non vérifiée au regard du texte de loi) ; et les prévisions de production du complexe malien intègrent une redevance de 18 %. Objection partiellement admise : l’accord initial devient obsolète plus vite à des cours records ; c’est pourquoi le cours de l’or figure parmi les signaux, et s’il reste inférieur à 3 000 dollars pendant deux trimestres, la recommandation passe de « défendre » à « renégocier en position de force ».
La troisième objection est que la dissuasion est réversible. Les lois tanzaniennes de 2017 ont soustrait la souveraineté de l’État aux tribunaux étrangers et permis au Parlement de juger certaines clauses « abusives », réputées supprimées si le gouvernement ne les renégociait pas ; selon la lecture du South Centre, ces mesures se sont heurtées à des résistances, puis ont accru les recettes ; le budget d’exploration de la RDC a augmenté l’année de son quota, tandis que celui du Mali baissait pour la troisième année consécutive. Deux cas en un an constituent une observation, et non une règle : ce qui dissuade les capitaux, c’est peut-être l’application arbitraire de la loi plutôt que le niveau de prélèvement.
Le corridor
Ce que nous attendons en 2027
Premièrement, au cours de l’exercice 2027 (clos le 30 juin), les États d’Afrique subsaharienne représentent plus de 15 % des nouveaux enregistrements au CIRDI (leur moyenne historique), et ce pour la troisième année consécutive, ce qui ferait de la période de contentieux un coût structurel pour les pays d’accueil subsahariens plutôt qu’un épisode propre au Sahel. Réfutée si la part de l’exercice 2027 est égale ou inférieure à 15 %. Hypothèse du scénario de crise (scénario 2). CH07-H1
Deuxièmement, aucune sentence n’est rendue et aucune indemnité n’est versée d’ici fin 2027 dans l’arbitrage engagé par l’opérateur contre le Niger devant le CIRDI, et le stock est vendu à un acheteur non couvert par les droits d’enlèvement de l’opérateur. Réfutée par un règlement assorti d’un paiement, par toute sentence rendue dans cette procédure ou par le fait que le stock reste invendu à la fin de 2027, selon le gouvernement lui-même. Hypothèse du scénario de crise (scénario 2). CH07-H2
Troisièmement, la Côte d’Ivoire adopte en 2027 un code révisé qui relève le prélèvement de l’État sans porter la participation gratuite au-delà de 15 %, et son budget d’exploration reste supérieur à 150 millions de dollars dans les données de 2026. Réfutée si le code n’est pas adopté en 2027, s’il laisse inchangé le prélèvement de l’État, si la participation gratuite dépasse 15 %, ou si le budget passe sous 150 millions de dollars. Hypothèse du scénario central (scénario 1). CH07-H3
Signaux
| Indicateur | Définition arrêtée | Valeur relevée, date | Seuil | Signification du franchissement |
|---|---|---|---|---|
| Part de l’Afrique subsaharienne dans les nouveaux enregistrements au CIRDI | part des affaires selon la région de l’État défendeur, statistiques des affaires du CIRDI, semestrielles | 20 % des affaires de l’exercice 2026, contre 24 % pour l’exercice 2025 (données au 30 juin 2026) | un troisième exercice consécutif au-dessus de la part de 15 % sur l’ensemble de la période | rédaction des contrats au niveau d’exigence d’un arbitrage, par défaut ; une période de contentieux d’au moins un an intégrée à chaque point de contrôle des investissements (au Mali, treize mois du dépôt de la requête au désistement ; au Niger, en cours depuis mars 2025) |
| Indice de perception des politiques, pays d’accueil | enquête annuelle de l’Institut Fraser, février | Côte d’Ivoire 52,31 ; Guinée 30,41 ; Mali 7,36 (enquête d’août à novembre 2025) | Côte d’Ivoire en dessous de 45 ; ou Mali au-dessus de 30 pendant deux ans | le cas de référence stable est perdu ; ou la normalisation après règlement a commencé |
| Budget d’exploration, pays d’accueil | série annuelle de S&P Global via la presse, mars | Côte d’Ivoire 186 millions de dollars ; Mali en baisse pour la troisième année (2025) | le Mali se stabilise ; ou la Côte d’Ivoire passe sous 150 millions | les sociétés juniors ont réévalué le régime issu du règlement ; ou la révision d’Abidjan se fait sentir |
| Quota annuel congolais de cobalt | avis du régulateur, trimestriels | 96 600 t pour 2026 et 2027 (décision du 20 septembre 2025) | au-delà de 120 000 t ou suppression du quota stratégique ; ou extension de la logique des quotas au cuivre | la gestion du marché s’inverse ; ou elle s’étend, ce qui accroît la décote liée à la licence d’opérer sur chaque projet du pays |
| Cours de l’or, fixing de l’après-midi à Londres | quotidien, tel que publié par l’office ghanéen de l’or | 4 147,80 dollars, 19 octobre 2026 | en dessous de 3 000 dollars pendant deux trimestres | l’accord initial s’inverse ; « défendre » devient « renégocier en position de force » |
| Comptes de l’opérateur public et redevances héritées, Burkina Faso | déclarations dans le cadre de l’initiative pour la transparence ; informations communiquées par les titulaires de redevances | aucun compte publié ; non-paiement signalé (juin 2026) | publication des comptes audités et reprise du paiement des redevances | l’opérateur public est en mesure d’honorer les contrats hérités |
Les deux espaces
Europe francophone. Deux opérateurs établis à Paris encadrent le spectre. Le producteur d’uranium n’a obtenu aucune indemnisation ; il a face à lui une ordonnance du tribunal arbitral interdisant la vente, suivie d’une expédition qu’il a condamnée, quatre arbitrages qu’il dit en cours contre une partie adverse qui compte au moins dix procédures, une procédure suspendue au CIRDI et l’absence de canal de discussion (presse). Le producteur de manganèse n’est pas exproprié ; il fait face à un engagement daté qui transforme un droit d’exploitation minière en obligation de transformation métallurgique d’ici le 1er janvier 2029, avec 10 460 emplois dans la mine et le chemin de fer, et à un accord portant sur 2 millions de tonnes de transformation locale qui ne désigne aucune usine (presse). Le risque est inscrit dans l’engagement et dans la place au capital, pas dans le pays.
Afrique francophone. Les deux cas guinéens donnent un prix au pouvoir discrétionnaire de l’État hôte : l’État a jugé une promesse de raffinerie non tenue avant l’échéance prolongée rapportée par la presse ; un point de contrôle doit donc chiffrer qui décide qu’un engagement est « non tenu », et pas seulement le calendrier. Le Sénégal renégocie en public par une commission tout en se défendant devant le CIRDI contre la requête d’un opérateur, bien qu’une publication sur les réseaux sociaux relayée par la presse ait fait état de l’intention du Premier ministre, en mars 2026, de récupérer la licence Yakaar-Teranga sans indemnisation. Le Mali illustre le coût de la survie : une redevance de 18 % et une perte de production. La Côte d’Ivoire, cas de référence, promet depuis trois ans un nouveau code sans l’avoir adopté.
Ce qu’un conseil doit demander
Le test avant engagement
Le test est un point de contrôle de la licence d’opérer à l’étape Autoriser du STREDGE Evidence-to-Decision Cycle. Avant l’autorisation, la structure est évaluée au regard de cinq conditions datées, chacune accompagnée d’une référence documentaire : la participation de l’État, gratuite et non diluable ou payante, et dans quelle entité ; tout engagement de transformation, son échéance et l’état d’avancement de l’investissement dans l’usine ; la clause de stabilisation et le siège de l’arbitrage ; les trois dernières modifications du code par l’État hôte et la manière dont chacune a été appliquée ; et les affaires visant l’État hôte au CIRDI. Les capitaux sont débloqués par tranches liées à ces conditions ; ainsi, l’échéance d’un engagement ou une modification du code rouvre une tranche, et non une position irrécupérable. Le point de contrôle est conçu pour tenir dans le scénario 2, dans lequel une deuxième saisie suit une première ; dans le scénario 1, un verdict « déployer » doit tout de même faire apparaître la place de l’État dans l’infrastructure partagée lorsqu’il en existe une ; si le projet n’en comporte pas, le plafond est « poursuivre les tests », jusqu’à ce qu’une condition équivalente, datée et documentée, à laquelle l’État accorde de la valeur, soit versée au dossier. Les verdicts : « déployer », lorsque les cinq conditions sont documentées et que la structure accorde à l’État une place gratuite et documentée dans l’infrastructure partagée ; « repenser », lorsqu’un engagement daté non tenu a été trouvé ; « poursuivre les tests », lorsque les clauses de stabilisation sont inconnues, jusqu’à ce que l’avocat ait lu la convention et appris, par entretien, comment la clause a joué pour le dernier opérateur qui l’a invoquée ; « arrêter », lorsqu’un précédent de saisie survenu dans le pays hôte au cours des 24 derniers mois n’a donné lieu à aucun règlement. Le chiffre que les preuves ne contiennent pas porte sur la manière dont les clauses de stabilisation ont été appliquées de 2024 à 2026 ; aucune source publique ne le consigne.
Ce qu’il faut mesurer : le nombre de mois entre l’annonce d’un code et son adoption dans chaque pays hôte ; le prélèvement effectif de l’État selon le code en vigueur et selon le code annoncé ; la part du capital débloquée à chaque tranche au regard des conditions remplies ; les échéances d’engagements qui tombent dans les 24 mois de chaque tranche ; les nouveaux enregistrements au CIRDI visant le pays hôte, chaque semestre.
- dans quelle entité l’État siège-t-il, la mine ou le chemin de fer, et sa place est-elle gratuite, payante ou diluable ?
- Quelle promesse datée de notre convention arrive à échéance avant notre prochaine tranche, et où en est l’usine qu’elle exige ?
- Si l’État hôte réécrivait son code demain, sur quelle clause nous appuierions-nous, devant quelle instance, et comment a-t-elle joué pour le dernier opérateur qui l’a invoquée ?
- Combien la dernière saisie dans ce pays a-t-elle coûté à l’opérateur en onces, et notre bilan pourrait-il supporter une telle année ?
Fiches de preuve
CH07-C1SEG-1(SEG-2 pour les deux sommes)La part de l’Afrique subsaharienne dans les nouveaux enregistrements au CIRDI s’élevait à 20 % au cours de l’exercice 2026 et à 24 % au cours de l’exercice 2025, contre 15 % de l’ensemble des affaires depuis 1966 ; les secteurs du pétrole, du gaz et des mines représentaient 43 % des affaires de l’exercice 2026, contre 26 % de l’ensemble des affaires.
- Contexte
- CIRDI, The ICSID Caseload Statistics, Issue 2026-2 (données au 30 juin 2026 ; parts lues sur les étiquettes des graphiques 10, 12, 15 et 16 ; le total de 60 affaires pour l’exercice 2026 figure dans le communiqué du CIRDI du 14 août 2026 ; régions par État défendeur, selon la classification de la Banque mondiale) ; communiqué de presse du CIRDI sur l’exercice 2025 (27 août 2025 ; 24 % des 67 nouvelles affaires, dans son texte).
- Preuves contraires
- la part de l’exercice 2026 est inférieure à celle de l’exercice 2025, et deux années sur des bases de 67 et 60 affaires constituent une indication, et non une tendance.
- Date de revue
- 21 octobre 2026.
CH07-C2SEG-1(SEG-2 pour le rapprochement des deux montants effectué par ce chapitre)Mali : saisie, règlement, les deux montants du paiement et le coût audité.
- Contexte
- South Centre, SouthViews 287 (28 avril 2025) pour le code ; registre de l’affaire CIRDI ARB/25/2 ; communiqué de l’exploitant du 24 novembre 2025 (via italaw ; aucun montant) ; formulaire 40-F pour 2025, pièces 99.3 et 99.4 (dates, ajustements de charges, taux de redevance, prévisions ; les notes relatives au règlement se trouvent au-delà de la partie lisible) ; notice annuelle 2024 (pièce 99.1 du formulaire 40-F, 14 mars 2025) pour la production 2024 d’environ 578 000 onces attribuables à la participation de 80 % de l’exploitant ; Mining Weekly relayant Bloomberg (25 novembre 2025, presse, « des sources proches du dossier ») ; Ecofin (6 février 2026, presse) ; Mining Weekly et Afrik (16 février 2026, presse) pour le permis.
- Preuves contraires
- les deux montants indiqués divergent et aucun ne s’appuie sur un document primaire ; Ecofin situe la reprise du contrôle au 18 décembre, alors que la déclaration réglementaire mentionne le 16 décembre.
- Date de revue
- 21 octobre 2026.
CH07-C3SEG-1Niger : appropriation, deux ordonnances de mesures conservatoires, une procédure suspendue, un stock dont le déplacement est rapporté, mais pas la vente.
- Contexte
- registre de l’affaire CIRDI ARB/25/8 ; communiqués de l’opérateur des 20 juin, 26 septembre et 27 novembre 2025 ; World Nuclear News (1er décembre 2025, presse) ; Ecofin et Afrik (1er décembre 2025, presse) pour le tonnage transporté ; AFP via Connaissance des Énergies (21 janvier et 31 juillet 2026, presse) ; Le360 Afrique et Boursorama avec l’AFP (5 mai 2026, presse) pour la déclaration du ministre.
- Preuves contraires
- le tonnage et la valeur varient selon la source et la date (environ 1 500 tonnes et 300 millions d’euros, contre un peu plus de 1 800 tonnes et 380 millions de dollars).
- Date de revue
- 21 octobre 2026.
CH07-C4SEG-1presse pour la plupart des événementsBurkina Faso : un opérateur public sans comptes publiés.
- Contexte
- note d’ENSafrica (2024) sur les lois ; Mining Weekly (12 juin et 5 septembre 2025, presse) ; Ecofin (29 juin 2026 et 10 juillet 2026, presse) ; Capmad (3 février et 2 juillet 2026, presse) ; page pays de l’initiative pour la transparence (lue le 21 octobre 2026 ; aucune entrée SOPAMIB).
- Preuves contraires
- « première coulée d’or en juillet 2025 » et « reprise progressive après des mois d’inactivité » un an plus tard proviennent toutes deux de la presse et ne peuvent être départagées sans comptes.
- Date de revue
- 21 octobre 2026.
CH07-C5SEG-1Guinée : retrait au titre d’un engagement que l’État a jugé non tenu, et premier minerai expédié avec une place gratuite pour l’État, la même année.
- Contexte
- Guinéenews (4 août et 23 mai 2025, presse) pour le décret et ses motifs ; Mining Weekly et MiningMX (juillet et août 2025, presse) pour les exportations, les actifs, les licenciements et la position de la société mère du Golfe ; communiqué des partenaires de Simandou (11 novembre 2025) et déclaration réglementaire de l’opérateur de 2024 (16 juillet 2024) pour la structure, le chemin de fer et la clause d’accès ; Mining.com relayant Reuters (13 mars 2023, presse) pour le caractère gratuit et non diluable prévu par le pacte d’actionnaires ; communiqué de l’opérateur du troisième trimestre 2026 pour le rythme de production.
- Preuves contraires
- la société mère de l’opérateur de bauxite, établie dans le Golfe, a qualifié la résiliation d’abusive et a déclaré qu’elle saisirait les tribunaux internationaux pour obtenir réparation (presse), et le retrait est intervenu avant l’échéance de septembre 2026 rapportée par la presse.
- Confiance causale
- l’idée que la structure explique l’issue est la lecture que fait ce chapitre de deux cas, et non un constat éprouvé.
- Date de revue
- 21 octobre 2026.
CH07-C6SEG-1presse lorsque c’est indiquéLes structures intermédiaires : l’examen des contrats au Sénégal, l’engagement du Gabon, les conditions camerounaises et ghanéennes, le quota et l’accord congolais, deux règlements congolais.
- Contexte
- Mining Weekly (3 juin 2025, presse) ; Ecofin (16 mars 2026, presse) ; Gabon Media Time (16 juin et 17 juillet 2025, presse) ; Mining Technology citant Reuters (3 juin 2025, presse) ; texte du code camerounais (a-mla.org) ; Atlantic Lithium RNS (20 octobre 2023) et Mining Weekly (20 mars 2026, presse) ; base de données des politiques de l’AIE pour la décision et l’accord congolais ; Mining.com relayant Reuters (7 décembre 2022 et 18 juillet 2023, presse) ; Mining Weekly (7 mai 2026, presse).
- Preuves contraires
- un message publié sur les réseaux sociaux et relayé par la presse faisait état de l’intention du Premier ministre sénégalais de récupérer la licence Yakaar-Teranga sans indemnisation, ce qui rapprocherait le Sénégal du pôle de la saisie ; les conditions camerounaises et ghanéennes constituent elles-mêmes la révision et n’ont pas encore fait l’objet d’une révision ultérieure.
- Date de revue
- 21 octobre 2026.
CH07-C7SEG-1Les indices de perception et les budgets d’exploration varient selon les juridictions.
- Contexte
- Fraser Institute, Annual Survey of Mining Companies 2025 (février 2026 ; 68 juridictions, 256 réponses) ; Ecofin relayant la série de S&P Global (7 avril 2026, presse) ; cours publié par le Ghana Gold Board (19 octobre 2026).
- Preuves contraires
- le budget d’exploration du Mali était déjà en baisse avant la saisie de janvier 2025 et le quota congolais a été fixé en septembre 2025 ; l’évolution budgétaire sur une année ne constitue donc pas un critère suffisamment probant pour évaluer l’une ou l’autre de ces politiques.
- Transférabilité
- une enquête de perception menée auprès des entreprises ne constitue pas un indicateur de résultats.
- Date de revue
- 21 octobre 2026.
CH07-H1 à H3. Hypothèses pour 2027. SEG-0. Conditions de réfutation énoncées ci-dessus ; correspondance avec les scénarios précisée dans chacune d’elles.
Sources et limites
Sources lues les 20 et 21 octobre 2026. CIRDI, The ICSID Caseload Statistics, Issue 2026-2, ses communiqués de presse sur l’exercice 2025 (27 août 2025) et l’exercice 2026 (14 août 2026), et les pages consacrées aux affaires ARB/25/2, ARB/13/16 et ARB/25/8 ; South Centre, SouthViews 287 (28 avril 2025) ; ITIE, pages consacrées au Mali et au Burkina Faso ; Barrick Mining Corporation, communiqué du 24 novembre 2025 (via italaw) et formulaire 40-F pour 2025, pièces 99.3 et 99.4, et notice annuelle 2024, pièce 99.1 (SEC EDGAR) ; Mining.com relayant Reuters (13 mars 2023, presse) ; Mining Weekly (2 juillet et 29 novembre 2024 ; 12 juin, 9 juillet, 5 septembre, 25 novembre 2025 ; 16 février, 20 mars, 7 mai 2026, presse, dont plusieurs reprenant des informations de Reuters ou de Bloomberg) ; Reuters via Nasdaq (19 septembre 2025, presse) ; Mining Technology (13 janvier et 3 juin 2025, presse) ; Agence Ecofin (28 mai, 22 septembre, 1er octobre, 1er décembre, 4 décembre 2025 ; 29 janvier, 6 février, 16 mars, 7 avril, 29 juin, 10 juillet 2026, presse) ; Primature du Sénégal, compte rendu du 12 mars 2026, pour la citation du Premier ministre ; IISD Investment Treaty News (9 septembre 2026) ; Afrik (1er décembre 2025 et 16 février 2026, presse) ; Daba Finance via AllAfrica (14 février 2026, presse) ; Orano, communiqués du 20 juin, du 26 septembre et du 27 novembre 2025 ; World Nuclear News (1er décembre 2025, presse) ; AFP via Connaissance des Énergies (21 janvier et 31 juillet 2026, presse) ; Le360 Afrique et Boursorama avec l’AFP (5 mai 2026, presse) ; Agence Nigérienne de Presse via AllAfrica (13 avril 2024) et Afrique Sur 7 (14 juin 2026, presse) sur l’avance pétrolière ; ENSafrica (2024, cabinet d’avocats) ; Capmad (3 février et 2 juillet 2026, presse) ; MiningMX citant Bloomberg (5 août et 25 novembre 2025, presse) ; Guinéenews (23 mai, 5 juillet et 4 août 2025, presse) ; Business Wire (11 novembre 2025) ; Rio Tinto, pièce du formulaire 6-K du 16 juillet 2024 et communiqué du troisième trimestre 2026 ; Senego (8 août 2026, presse) ; Gabon Media Time (16 juin et 17 juillet 2025, presse) ; EcoMatin (19 février 2026, presse) ; AllAfrica (juin 2025, presse) ; African Mining Legislation Atlas, loi camerounaise n° 2023/014 ; communiqué RNS d’Atlantic Lithium (20 octobre 2023) ; base de données « Policies » de l’AIE, décision n° 004/2025 de l’ARECOMS et accord de partenariat stratégique entre la RDC et les États-Unis ; Mining.com reprenant des informations de Reuters (7 décembre 2022 et 18 juillet 2023, presse) ; Ghana News Agency citant l’Institute for Fiscal Studies (13 août 2026) ; Graphic Online (9 septembre 2025, presse) ; page des cours du Ghana Gold Board (19 octobre 2026) ; Fraser Institute, Annual Survey of Mining Companies 2025 (février 2026) ; USGS, Mineral Commodity Summaries 2026, nickel ; communiqué de presse de l’AIE (16 juillet 2026) ; Le360 Afrique avec la MAP (2 février 2025, presse) et Team France Export (10 février 2026) concernant le code ivoirien ; dossiers ECOLEX de la FAO relatifs aux lois n° 5 et 6 de 2017 de la Tanzanie ; Herbert Smith Freehills Kramer (27 juillet 2017), Dentons via Mondaq (27 février 2018) et DLA Piper Africa (24 août 2020), cabinets d’avocats ; NRGI (19 août 2026) ; Union africaine, Africa’s Green Minerals Strategy (page du document, 18 mars 2025) ; TimesLIVE avec Reuters (25 février 2026, presse) et Fastmarkets (3 mars 2026) concernant le Zimbabwe ; International IDEA et Financial Afrik concernant le calendrier politique de la Guinée. Les citations de sources anglophones sont traduites par la rédaction.
Travaux antérieurs. Vernon, Sovereignty at Bay (1971), sur l’obsolescence de l’accord initial (« obsolescing bargain »), référence bibliographique ; Bremmer et Johnston, « The Rise and Fall of Resource Nationalism », Survival 51(2), 2009, référence bibliographique ; Ward, guide de l’IIED (mai 2009) ; Ostrowski, Resources Policy 83 (2023) ; le Resource Nationalism Index de Verisk Maplecroft (dernière édition repérée, 14 mars 2025) ; Steptoe, « Resource nationalism in the coup belt » (28 février 2025) ; l’expression « Resource Nationalism 2.0 » est en usage et son premier utilisateur n’a pas pu être établi ; ce chapitre ne se l’approprie donc pas et ne l’attribue à personne.
Limites. Les parts du CIRDI sont lues sur les étiquettes des graphiques, et celle de l’exercice 2025 dans le texte du communiqué ; deux années sur des bases de 67 et 60 affaires ne permettent pas de dégager une tendance. Le montant du règlement malien ne figure dans aucun document primaire lu : le communiqué de l’opérateur n’en fait pas mention, l’agence de presse cite des sources anonymes, l’article de presse ne cite aucun document, et les notes de la déclaration réglementaire relatives au règlement se trouvent au-delà de la partie accessible au lecteur ; le rapprochement des deux chiffres relève du calcul arithmétique effectué dans ce chapitre. Le texte du règlement établi par le gouvernement malien lui-même et le décret relatif au permis n’ont pas été lus. La date de l’ordonnance rendue dans l’affaire nigérienne diffère d’un jour entre le registre et l’opérateur ; l’ordonnance elle-même n’est pas publique ; seul l’un des quatre arbitrages cités par l’opérateur a été identifié ; la question de savoir si de l’uranium a été vendu repose sur une déclaration ministérielle de mai 2026 et aucune information ultérieure n’a été consultée. Aucun compte de la SOPAMIB n’a été trouvé sur aucune des pages consultées, et les deux descriptions de la situation de Boungou par la presse, à un an d’intervalle, ne peuvent être conciliées. Le texte officiel de la directive guinéenne sur les raffineries et le numéro du décret de retrait n’ont pas été trouvés ; aucun autre document guinéen n’a été consulté pour cette édition. L’adoption du code par la Côte d’Ivoire n’a été trouvée sur aucune page ; la page du Conseil des ministres du gouvernement n’a pas pu être consultée. Le décret d’application du Gabon concernant l’interdiction de 2029 n’a pas été trouvé. Les budgets d’exploration sont tirés de la presse, les indices de perception proviennent d’une enquête auprès des entreprises et le cours de l’or est issu d’une seule publication. Le chapitre nomme des structures et les pays où elles ont été trouvées, sans en classer aucune.
Figures de l’édition en ligne : figure 7.1, parts des enregistrements au CIRDI, ensemble de la période, exercices 2025 et 2026 (CIRDI, 2026-2 ; communiqué du CIRDI sur l’exercice 2025) ; figure 7.2, production d’or de Loulo-Gounkoto attribuable à la participation de 80 % de l’exploitant, 2024, 2025 et prévisions 2026 (notice annuelle 2024 ; formulaire 40-F pour 2025, pièce 99.4).
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.