
Perspectives stratégiques mondiales 2027 · Chapitre 6 sur 10
Chapitre 6. Le tableau de bord des signaux 2027
Vingt indicateurs, des définitions fixées, des seuils définis à l’avance.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 6
Le tableau de bord des signaux 2027 : vingt indicateurs, des définitions fixées, des seuils définis à l’avance
L’année s’ouvre sur un choc énergétique qui s’ajoute à une rivalité commerciale maîtrisée, plutôt que sur la confrontation géoéconomique que l’enquête menée auprès d’experts en janvier 2026 classait en tête. Vingt relevés publics, dont la définition est fixée et le seuil défini à l’avance, indiquent quand cette situation a changé et quelles décisions de cette édition ce changement rouvre.
- La décision : choisir les vingt indicateurs publics qui, relevés à date fixe chaque trimestre, signalent au directeur général que l’environnement est passé d’un scénario à un autre, et identifier les décisions de cette édition que ce basculement rouvre ; responsable, le directeur général avec le directeur financier, une personne désignée consignant les relevés.
- Ce que montrent les preuves : l’année s’ouvre sur un choc énergétique qui s’ajoute à une rivalité commerciale maîtrisée. Le Brent s’est établi en moyenne à 114 dollars en septembre 2026 (estimation) et les deux banques centrales émettrices de monnaies de réserve ont relevé leurs taux ce mois-là, tandis que la moyenne des droits de douane se maintenait à 11,0 % et que les enquêtes de conjoncture restaient au-dessus de 50 ; l’activité suit les prix avec un décalage.
- Le test : le tableau de bord lui-même, vingt relevés confrontés à des seuils définis à l’avance et une règle de majorité pour tout changement de scénario, avec un verdict d’un paragraphe chaque trimestre. Le chiffre que les preuves ne contiennent pas : le poids de l’exposition propre à l’entreprise sur chaque ligne, ainsi qu’un décompte trimestriel du fil consacré aux mesures commerciales, bloqué par un contrôle anti-robot le 21 octobre.
La décision en jeu
Il s’agit de choisir les vingt indicateurs publics qui, relevés à date fixe chaque trimestre, signalent au directeur général d’une entreprise de 30 à 500 millions d’euros de chiffre d’affaires que l’environnement est passé de l’un des trois scénarios de l’édition à un autre, et d’identifier les décisions des chapitres 1 à 10 que ce basculement rouvre. La décision revient au directeur général, avec le directeur financier ; une personne désignée procède aux relevés. Les dates clés sont la fin de chaque trimestre et les événements fixes qui les séparent : les échéances chinoises de contrôle des exportations des 10 et 27 novembre 2026 et la fin de la trêve tarifaire le 10 janvier 2027 (chapitre 1) ; la première vente de certificats du mécanisme d’ajustement carbone aux frontières (MACF) le 1er février 2027 ; les négociations du Sénégal avec ses créanciers. L’erreur coûte dans les deux sens : un conseil qui interprète un gros titre comme un changement de régime résorbe ses stocks tampons sur la foi d’une seule donnée ; un conseil qui attend un consensus lit le basculement avec deux trimestres de retard, soit, en 2026, l’écart entre le déclenchement du conflit fin février et les hausses de taux de septembre.
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
L’environnement à l’entrée de 2027 est celui d’un choc énergétique qui s’ajoute à une rivalité commerciale maîtrisée, plutôt que de la confrontation géoéconomique que l’enquête menée auprès d’experts en janvier 2026 classait en tête. L’Agence américaine d’information sur l’énergie (EIA) estime que le Brent s’est établi en moyenne à 114 dollars le baril en septembre 2026, soit 23 dollars de plus qu’en août, et prévoit 105 dollars pour le quatrième trimestre et 84 pour 2027 (projections), invoquant des attaques contre un oléoduc saoudien et une « tension extrême sur les marchés du diesel ». Le contrat néerlandais de gaz à échéance la plus proche s’établissait à 86,28 euros le mégawattheure le 20 octobre 2026 (page de cours, source secondaire) ; les stocks européens, qui s’élevaient à 28,06 % de leur capacité au 1er avril 2026, leur plus bas niveau depuis quatre ans à cette date, s’établissaient à 74,62 % le 20 octobre (plateforme des opérateurs). Le versant commercial est plus calme : la moyenne légale des droits de douane américains s’établissait à 11,0 % le 24 août 2026 et la base de données sur les mesures commerciales recensait 445 interventions de 108 juridictions dans son fil consacré au conflit iranien ; le FMI prévoit une croissance mondiale de 3,1 % en 2026 et de 3,4 % en 2027, avec une inflation globale de 4,7 % en 2026 (projections). CH06-C1
Les deux banques centrales émettrices de monnaies de réserve ont relevé leurs taux le même mois. La Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base le 10 septembre 2026, portant le taux de la facilité de dépôt à 2,50 %, en indiquant que « le conflit au Moyen-Orient continue de générer des tensions sur l’inflation », ses services tablant sur une inflation globale de 3,0 % en 2026 et de 2,5 % en 2027 (projections) ; le Comité fédéral de l’open market (FOMC) a relevé sa fourchette cible, désormais de 3,75 à 4,00 %, le 16 septembre, sa seule modification de taux de 2026 à ce jour. Les deux autorités qui comptent le plus dans l’espace africain francophone n’ont pas emboîté le pas : la BCEAO a maintenu son principal taux directeur à 3,00 % le 9 septembre, alors que l’UEMOA affichait une inflation de 0,4 % et une croissance de 6,0 % au deuxième trimestre, et Bank Al-Maghrib a maintenu celui du Maroc à 2,25 % le 22 septembre (presse). CH06-C2
Selon la lecture de cette édition, les indicateurs d’activité ont réagi en 2026 après les indicateurs de prix. L’indice composite de production de la zone euro s’est établi à 53,1 en septembre 2026, son plus haut niveau depuis 41 mois, et, selon un économiste de l’organisme qui publie l’enquête de conjoncture, le regain des pressions sur les prix laisse entrevoir une inflation plus proche de 4 % que de l’objectif de 2 % fixé par la BCE. L’indice composite français s’est établi à 51,1 après 48,5 en août, tandis que les industriels signalaient un recul des nouvelles commandes pour le cinquième mois consécutif, des commandes à l’exportation pour le neuvième et des délais de livraison des fournisseurs « considérablement allongés », et que les prix de vente des services augmentaient au rythme le plus rapide depuis plus de trois ans. Sur la série mensuelle, l’indice de la zone euro est passé sous la barre des 50 en avril et en mai 2026, après la hausse de 45 % du Brent en mars, avant de repasser au-dessus en juillet (figure 6.1). CH06-C3
Les prix précèdent l’activité, selon la lecture de cette édition : Brent, gaz européen et indice composite de production de la zone euro, de janvier 2025 à septembre 2026
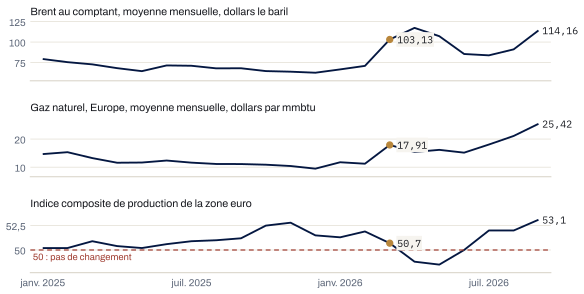
Mars 2026 mis en évidence : le Brent a progressé de 45 % sur le mois et l’indice de production est passé sous 50 en avril et en mai avant de se redresser ; chaque série a son propre axe.
Source · EIA, Europe Brent spot price, mensuel (publication du 15 octobre 2026) ; Banque mondiale, Pink Sheet, Natural gas, Europe (éditions d’avril 2025 à octobre 2026) ; HCOB puis, à partir de mars 2026, S&P Global, communiqués définitifs de l’indice Eurozone Composite PMI · lu le 21 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | voir les titres des panneaux | Série |
|---|---|---|
| 2025-01 | 79.27 | brent |
| 2025-01 | 14.66 | gas |
| 2025-01 | 50.2 | pmi |
| 2025-02 | 75.44 | brent |
| 2025-02 | 15.34 | gas |
| 2025-02 | 50.2 | pmi |
| 2025-03 | 72.73 | brent |
| 2025-03 | 13.24 | gas |
| 2025-03 | 50.9 | pmi |
| 2025-04 | 68.13 | brent |
| 2025-04 | 11.59 | gas |
| 2025-04 | 50.4 | pmi |
| 2025-05 | 64.45 | brent |
| 2025-05 | 11.66 | gas |
| 2025-05 | 50.2 | pmi |
| 2025-06 | 71.44 | brent |
| 2025-06 | 12.37 | gas |
| 2025-06 | 50.6 | pmi |
| 2025-07 | 71.04 | brent |
| 2025-07 | 11.62 | gas |
| 2025-07 | 50.9 | pmi |
| 2025-08 | 67.87 | brent |
| 2025-08 | 11.15 | gas |
| 2025-08 | 51.0 | pmi |
| 2025-09 | 67.99 | brent |
| 2025-09 | 11.12 | gas |
| 2025-09 | 51.2 | pmi |
| 2025-10 | 64.54 | brent |
| 2025-10 | 10.89 | gas |
| 2025-10 | 52.5 | pmi |
| 2025-11 | 63.80 | brent |
| 2025-11 | 10.42 | gas |
| 2025-11 | 52.8 | pmi |
| 2025-12 | 62.54 | brent |
| 2025-12 | 9.48 | gas |
| 2025-12 | 51.5 | pmi |
| 2026-01 | 66.60 | brent |
| 2026-01 | 11.76 | gas |
| 2026-01 | 51.3 | pmi |
| 2026-02 | 70.89 | brent |
| 2026-02 | 11.24 | gas |
| 2026-02 | 51.9 | pmi |
| 2026-03 | 103.13 | brent |
| 2026-03 | 17.91 | gas |
| 2026-03 | 50.7 | pmi |
| 2026-04 | 117.29 | brent |
| 2026-04 | 15.41 | gas |
| 2026-04 | 48.8 | pmi |
| 2026-05 | 107.14 | brent |
| 2026-05 | 16.17 | gas |
| 2026-05 | 48.5 | pmi |
| 2026-06 | 85.40 | brent |
| 2026-06 | 15.17 | gas |
| 2026-06 | 50.0 | pmi |
| 2026-07 | 83.76 | brent |
| 2026-07 | 18.06 | gas |
| 2026-07 | 52.0 | pmi |
| 2026-08 | 91.08 | brent |
| 2026-08 | 21.11 | gas |
| 2026-08 | 52.0 | pmi |
| 2026-09 | 114.16 | brent |
| 2026-09 | 25.42 | gas |
| 2026-09 | 53.1 | pmi |
Les trois indices textuels du tableau de bord mesurent l’attention, et non les événements. La BCE indique que l’indice non ajusté d’incertitude de la politique commerciale « a tendance à être très volatil » et peut refléter aussi bien les changements de politique et l’attention médiatique que les chocs d’incertitude ; selon sa mesure ajustée, la hausse observée en 2025 est associée à une croissance de la zone euro inférieure d’environ 0,3 point de pourcentage. L’indice non ajusté s’établissait à 261 en septembre 2026, contre 1 151 en avril 2025. L’indice mondial d’incertitude (World Uncertainty Index) recense le mot « uncertainty » dans les rapports par pays d’un éditeur : sa moyenne simple est passée d’un pic de 56 813 au troisième trimestre 2025 à 43 566 un an plus tard, une baisse poursuivie pendant les trimestres du choc pétrolier (figure 6.2). L’indice de risque géopolitique recense les articles relatifs à des événements défavorables publiés dans dix journaux ; sa valeur mensuelle a atteint 330 en mars 2026, premier mois complet du conflit, puis s’est établie à 126 en août et à 146 en septembre. Ses valeurs quotidiennes provisoires étant révisées, seules les valeurs mensuelles sont reproduites ici. Ses auteurs indiquent qu’il « laisse présager une baisse des investissements et de l’emploi » ; la seule analyse indépendante trouvée, une chronique de juin 2026, en fait un outil d’interprétation des événements plutôt que de prévision. CH06-C4
Un indicateur d’attention, et non un indicateur avancé : l’indice mondial d’incertitude pendant le choc pétrolier
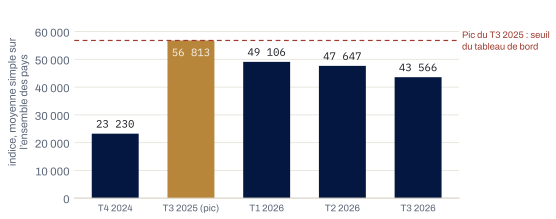
L’indice a baissé tout au long de 2026, alors que le Brent s’établissait en moyenne à 114 dollars le baril en septembre 2026 (estimation) : il enregistre le langage des analystes, et non les événements, d’où son association, dans le tableau de bord, à des séries factuelles.
Source · Ahir, Bloom et Furceri, World Uncertainty Index, via FRED (mis à jour le 15 octobre 2026) · lu le 20 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | indice, moyenne simple sur l’ensemble des pays |
|---|---|
| T4 2024 | 23 230 |
| T3 2025 (pic) | 56 813 |
| T1 2026 | 49 106 |
| T2 2026 | 47 647 |
| T3 2026 | 43 566 |
La pertinence d’un seuil dépend entièrement de la définition qui lui est associée. Pour une même charge tarifaire américaine, le taux s’élève à 11,0 % selon la définition légale (24 août 2026), à 10,85 % en taux effectif avant que les importateurs ne se détournent des produits taxés, et à 9,05 % après cette substitution (version de juillet 2026 du modèle tarifaire) (figure 6.3) ; en avril 2026, le taux avant substitution est passé de 11,0 à environ 11,8 % en six jours, après la modification des droits sur les métaux relevant de la section 232. Un seuil de 12 % serait franchi ou non selon la seule définition retenue ; le tableau de bord fixe donc la définition légale pour la ligne 1 et inscrit une définition dans chaque ligne. CH06-C5
Un taux, trois définitions : le taux moyen des droits de douane américains à l’été 2026
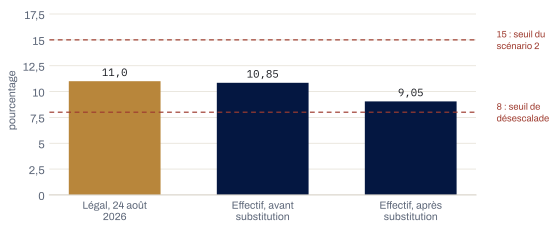
Le tableau de bord fixe la définition légale. Les taux effectifs varient avec la composition des importations ; une même politique peut ainsi afficher deux points d’écart le même jour.
Source · The Budget Lab at Yale, améliorations du modèle tarifaire (20 juillet 2026) et The State of U.S. Tariffs (24 août 2026) · lu le 20 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | pourcentage |
|---|---|
| Légal, 24 août 2026 | 11,0 |
| Effectif, avant substitution | 10,85 |
| Effectif, après substitution | 9,05 |
La pertinence d’un seuil dépend entièrement de la définition qui lui est associée.
Un faible nombre d’incidents peut traduire un sous-signalement, et les lignes du tableau ne sont pas indépendantes. Le Bureau maritime international a recensé 51 incidents de piraterie et de vols à main armée entre janvier et septembre 2026, contre 116 un an plus tôt, soit le chiffre le plus bas sur neuf mois depuis 1992 ; pourtant, le nombre de membres d’équipage touchés est passé de 72 à 105, et le décompte de deux incidents dans le golfe de Guinée dépend des déclarations des armateurs, d’où son association à un indicateur de gravité. Sur la ligne de Suez, 36 % de la capacité acheminée soit par le canal, soit par le cap de Bonne-Espérance, est passée par Suez au cours des deux premières semaines d’octobre 2026, et un analyste du transport maritime de ligne prévoit un retour complet d’ici le premier trimestre 2027 (presse). L’éditeur de l’indice de fret (page secondaire) désigne un retour plus rapide par Suez comme le principal risque pour les hausses de tarifs prévues par les transporteurs : un franchissement sur la ligne de Suez devrait être suivi d’un franchissement sur la ligne du fret puis, par le carburant et le fret, sur les lignes de prix ; les lignes se lisent donc par groupes. CH06-C6
Dans l’espace africain francophone, ce sont les lignes souveraines qui livrent les relevés les plus nets. La dette publique du Sénégal a été réévaluée à environ 130 % du PIB après la révélation d’emprunts non déclarés en 2024, et un programme de 2,2 milliards de dollars avec le FMI a été négocié mais n’est pas approuvé (presse) ; ses obligations étaient « cotées à l’achat dans le bas de la fourchette des 50 » cents le 11 septembre 2026, et un groupe d’obligataires détenant environ 2,2 des 5,2 milliards de dollars en circulation a écrit à Dakar à la mi-octobre (presse), au moment où un sous-secrétaire au Trésor américain déclarait que Washington souhaitait voir la restructuration achevée sous un an. Sur ce même marché, la Côte d’Ivoire a placé le 18 février 2026 une euro-obligation de 1,3 milliard de dollars à quinze ans, pour un coût de 5,39 % en euros après couverture (presse, relayant le ministère des Finances), et le Maroc a levé 2,25 milliards d’euros le 19 mai 2026. D’après les calculs de la rédaction à partir des cours de clôture indicatifs d’un agrégateur des 19 et 20 octobre, les obligations en dollars à échéance 2033 offrent un rendement d’environ 20 % pour le Sénégal, de 7,0 % pour la Côte d’Ivoire et de 6,2 % pour le Maroc ; seul le Sénégal dépasse la barre des 12 %. CH06-C7
Ce qui est contesté
La première objection est que les listes de risques d’experts remplissent déjà cette fonction. L’étude de long terme sur le jugement politique des experts a montré que ceux-ci n’obtenaient que des résultats à peine meilleurs que ceux de lecteurs informés de façon superficielle ; l’enquête menée en janvier 2026 auprès de plus de 1 300 experts plaçait la confrontation géoéconomique en tête des risques à un horizon de deux ans, alors que le choc survenu en 2026 a été une guerre au Moyen-Orient. Un classement n’est pas un déclencheur.
La deuxième objection est que le tableau de bord est une prévision déguisée en cadre de lecture, dont les lignes et les seuils sont choisis de manière subjective. Nous l’admettons et le publions pour qu’il puisse être contesté : chaque seuil reçoit le niveau de preuve SEG-0, chaque relevé SEG-1, et la rétrospective prévue début 2028 indiquera quelles lignes ont franchi leur seuil et ce que cela a rouvert.
La troisième objection est que le pic de septembre montre qu’aucun tableau de bord n’était nécessaire. Cette même série est passée sous la barre des 50 en avril et en mai, et les chiffres de septembre indiquent une baisse des commandes, un allongement des délais de livraison et une hausse des prix de vente. Un conseil qui attend le retournement de l’activité a déjà payé ce que mesurent les lignes de prix.
Le corridor
Ce que nous attendons en 2027
Premièrement, la moyenne du Brent en 2027 s’établit entre 80 et 95 dollars le baril, autour de la prévision de référence de l’EIA (84 dollars), et le contrat néerlandais de gaz à échéance la plus proche reste sous 100 euros le mégawattheure chaque mois ; le choc énergétique se résorbe sans seconde fermeture. Réfutée si la moyenne 2027 du Brent sort de la fourchette de 80 à 95 dollars, si une moyenne trimestrielle du Brent dépasse 110 dollars, si le prix moyen mensuel du gaz dépasse 100 euros au cours d’un mois, ou si la part de Suez dans la capacité passant par Suez ou par le Cap repasse sous 20 %. Hypothèse du scénario central (scénario 1). CH06-H1
Deuxièmement, au premier trimestre 2027, aucune ligne ne franchit son seuil du scénario 2, à l’exception de la ligne 2, dont les ajouts trimestriels n’ont pas pu être lus et ne sont pas anticipés ici ; le trimestre se lit donc « rivalité maîtrisée, choc en résorption », et le tableau de bord ne rouvre rien dans les chapitres 1 à 10, hormis l’audit des sources d’approvisionnement lié à la ligne 2. Réfutée si l’une des lignes 1, 5, 7 et 10 franchit son seuil du scénario 2 au premier trimestre 2027. Hypothèse du scénario central (scénario 1). CH06-H2
Troisièmement, au moins deux des lignes des métaux et de l’électricité (8, 9 et 11) franchissent leur seuil à la hausse en 2027 tandis que les lignes 1, 2 et 7 restent dans leur bande ; le scénario des systèmes tendus est donc l’alternative crédible au scénario central, et le découplage dur ne l’est pas. Réfutée si moins de deux des lignes 8, 9 et 11 franchissent leur seuil d’ici le quatrième trimestre 2027, ou si l’une des lignes 1, 2 et 7 franchit le sien à la hausse au cours du même trimestre que les lignes des métaux. Hypothèse de l’alternative crédible (scénario 3). CH06-H3
Signaux
| Indicateur | Définition fixée | Relevé, date · statut, 21 octobre 2026 | Seuil | Si le seuil est franchi |
|---|---|---|---|---|
| 1. Taux moyen des droits de douane américains (Commerce) | moyenne légale, définition du Budget Lab, et non le taux effectif ; à chaque changement de politique | 11,0 %, 24 août 2026 ; 11,8 % prévu fin 2026 · dans la bande | au-dessus de 15 % pendant un trimestre complet ; ou sous 8 | à la hausse : scénario 2, revoir les prix des exportations à destination des États-Unis (chapitre 1) ; à la baisse : réexaminer les investissements reportés aux États-Unis |
| 2. Interventions commerciales, fil consacré au conflit iranien de 2026 (Commerce) | décompte du fil de Global Trade Alert depuis le 28 février 2026 ; en continu | 445 interventions de 108 juridictions, 20 octobre 2026 ; décompte trimestriel bloqué par un contrôle anti-robot le 21 octobre · non lu pour le trimestre | plus de 100 ajouts en un trimestre | à la hausse : scénario 2 ; auditer l’exposition aux contrôles à l’exportation et aux subventions par pays d’approvisionnement |
| 3. Indice d’incertitude de la politique commerciale (Attention) | part mensuelle des articles parus dans sept journaux américains, tableur des auteurs ; mesure ajustée de la BCE en recoupement | 261, septembre 2026 ; pic à 1 151, avril 2025 ; mise à jour le 1er octobre 2026 · dans la bande | au-dessus du pic de début 2025 dans le tableur | un choc commercial comparable à celui de 2025 ; l’effet de 0,3 point sur la croissance estimé par la BCE devient l’hypothèse de planification |
| 4. Indice de risque géopolitique (Attention) | part mensuelle des articles relatant des événements défavorables dans dix journaux, série de référence (colonne GPR du tableur des auteurs) ; valeurs quotidiennes non utilisées | 146, septembre 2026 ; 126, août ; 330, mars ; mise à jour le 1er octobre 2026 · au-delà, sous 150 en août et en septembre | au-dessus de 250 pendant deux mois ; ou sous 150 | à la hausse : conserver les couvertures énergétiques et les stocks tampons ; à la baisse : résorber les stocks tampons (chapitre 3) |
| 5. Part de Suez dans la capacité conteneurs passant par Suez ou par le Cap (Logistique) | part de la capacité Suez ou Cap transitant par le canal, hebdomadaire, association d’armateurs via la presse | 36 % ; 753 000 EVP (équivalents vingt pieds) par semaine, soit 52 % du niveau de 2023, deux premières semaines d’octobre 2026 ; recoupement par les transits du FMI, 187 transits de porte-conteneurs, 63 % des mêmes jours de 2023 · dans la bande | au-dessus de 60 % ; ou sous 20 | à la hausse : scénario 1, la réduction des délais de transit rend les stocks tampons de transit moins nécessaires ; à la baisse : scénario 2, réactiver le plan d’urgence de 2024 |
| 6. World Container Index composite (Logistique) | éditeur de l’indice de fret, hebdomadaire, dollars par conteneur de quarante pieds | 4 485 dollars, 15 octobre 2026 (page secondaire) · dans la bande | au-dessus de 5 000 ; ou sous 2 500 | à la hausse : revoir les prix sur la base du coût rendu pour les importateurs de l’espace B ; à la baisse : renégocier les contrats annuels |
| 7. Brent, moyenne mensuelle (Énergie) | Short-Term Energy Outlook de l’EIA, mensuel | 114 dollars, septembre 2026 (estimation) ; 126,55 en cours quotidien le 14 octobre · au seuil en moyenne mensuelle, trimestre en attente | moyenne trimestrielle au-dessus de 110 ; ou sous 80 | à la hausse : scénario 2, subventions aux carburants et comptes courants sous tension dans l’espace B ; à la baisse : la prévision de référence pour 2027 se confirme |
| 8. Cuivre au LME, clôture à trois mois (Métaux) | London Metal Exchange, quotidien, dollars la tonne | 14 339, données valables du 19 au 20 octobre 2026 · dans la bande | au-dessus de 15 000 ; ou sous 11 000 | à la hausse : scénario 3, relever les provisions pour aléas des investissements (capex) sur les intrants électriques ; à la baisse : ralentissement de la demande |
| 9. Carbonate de lithium et cobalt (Métaux) | carbonate de qualité batterie au comptant en Chine, via un agrégateur ; cobalt à trois mois au LME ; quotidien | 102 350 yuans la tonne ; 34 620 dollars la tonne, 20 octobre 2026 · dans la bande pour les prix ; quota non lu | lithium au-dessus de 150 000 yuans ; cobalt au-dessus de 40 000 dollars ou toute modification des quotas d’exportation congolais | scénario 3 : les coûts des intrants de la chaîne des batteries renouent avec la hausse de 2022 (chapitre 2) |
| 10. TTF à échéance la plus proche et stocks de gaz de l’UE (Énergie) | contrat à échéance la plus proche, euros par MWh ; taux de remplissage publié par les opérateurs de stockage ; quotidien | 86,28 euros, 20 octobre 2026 (source secondaire) ; stocks à 74,62 %, 20 octobre (plateforme des opérateurs) · dans la bande | gaz au-dessus de 100 ; ou stocks sous 70 % au 1er novembre | scénario 2 : tensions de type 2022 pour les sites à forte intensité énergétique de l’espace A ; les coûts d’importation du Maroc et de l’Afrique de l’Ouest suivent (chapitre 4) |
| 11. Électricité des centres de données, scénario de base 2030 de l’AIE (Énergie) | série Energy and AI de l’AIE, annuelle | 485 TWh en 2025 (estimation) ; environ 950 TWh d’ici 2030 (projection) · dans la bande | chiffre 2030 révisé au-dessus de 1 000 ou sous 800 TWh | à la hausse : scénario 3, la pénurie de réseaux et de transformateurs persiste ; à la baisse : refroidissement du cycle d’investissement dans l’IA (chapitre 5) |
| 12. EUR/USD, EUR/CNY, parité du franc CFA (Monnaie) | taux de référence de la BCE, quotidiens ; déclaration du Trésor sur la parité, en fonction des événements | 1,1215 dollar, 20 octobre 2026 ; 7,5240 yuans, 16 octobre ; parité de 655,957 FCFA, aucune annonce de réforme trouvée · dans la bande | sous 1,05 ou au-dessus de 1,20 ; EUR/CNY sous 7,30 ; tout communiqué officiel sur la parité ou la garantie | la vigueur de l’euro pèse sur les exportateurs de l’espace A et rend les importations de l’espace B moins chères ; un communiqué sur le franc CFA modifie chaque contrat en XOF |
| 13. Taux directeurs : BCEAO, Bank Al-Maghrib, facilité de dépôt de la BCE, Fed (Monnaie) | tableaux officiels des taux, en pourcentage ; trimestriels ou toutes les six semaines | 3,00 (maintenu le 9 septembre) ; 2,25 (maintenu le 22 septembre, presse) ; 2,50 (relevé le 10 septembre, en vigueur le 16 septembre) ; de 3,75 à 4,00 (relevé le 16 septembre, en vigueur le 17 septembre 2026) · dans la bande | facilité de dépôt de la BCE à 3,00 ; BCEAO à 3,50 ou plus ; Fed au-dessus de 4,50 | scénario de resserrement : les coûts de refinancement et la liquidité en XOF se tendent en l’espace de deux trimestres |
| 14. Situation souveraine : Sénégal, Côte d’Ivoire, Maroc (Espace B, souverains) | programme du FMI et étapes de la restructuration, en fonction des événements ; conditions des émissions primaires ; rendements des obligations en dollars à échéance 2033 calculés par la rédaction à partir des clôtures indicatives d’un agrégateur, à chaque relevé | obligations du Sénégal dans le bas de la fourchette des 50 (11 septembre, presse), groupe d’obligataires détenant 2,2 des 5,2 milliards de dollars (14 octobre, presse) ; Côte d’Ivoire 5,39 % en euros (18 février, presse) ; Maroc 4,842 et 5,289 % (19 mai 2026) ; obligations en dollars à échéance 2033, rendements calculés à partir des clôtures indicatives d’un agrégateur des 19 et 20 octobre : environ 20, 7,0 et 6,2 % · Sénégal au-delà ; Côte d’Ivoire et Maroc dans la bande | accord de principe pour le Sénégal, ou aucun accord à la fin du deuxième trimestre 2027 ; tout rendement d’euro-obligation au-dessus de 12 % | accord : le marché souverain régional rouvre ; aucun accord : les arriérés et les tensions entre banques et État à Dakar se propagent au marché régional |
| 15. Régime commercial CEDEAO-AES ; piraterie dans le golfe de Guinée (Espace B, corridors) | communiqués officiels via la presse ; décomptes trimestriels du Bureau maritime international avec le nombre de membres d’équipage touchés | négociations en vue d’un accord-cadre ouvertes le 17 octobre 2026 ; 2 incidents de janvier à septembre 2026 · dans la bande | tarif extérieur commun appliqué aux marchandises destinées à l’AES ; plus de 10 incidents en un trimestre | l’application du tarif modifie le coût des corridors de Lomé, Abidjan, Dakar et Cotonou vers le Sahel (chapitre 3) ; une reprise de la piraterie relève les primes de risque de guerre |
| 16. Échéances du MACF et prix des quotas de l’UE (Réglementation) | dates d’EUR-Lex ; prix trimestriel des certificats publié par la Commission ; prix des quotas via un agrégateur, quotidien | certificats à 75,36, 75,28 et 82,32 euros (T1 à T3 2026) ; vente le 1er février 2027 ; restitution le 30 septembre 2027 ; quotas à 85,54 euros, 20 octobre 2026 · dans la bande | quotas au-dessus de 100 euros ; ou un acte reportant la vente du 1er février | à la hausse : le décaissement de 2027 au titre des importations de 2026 dépasse les budgets des importateurs d’acier, d’aluminium et d’engrais ; report : prolonger le plan de financement du besoin en fonds de roulement |
| 17. Indice mondial d’incertitude, moyenne simple (Attention) | fréquence du mot « uncertainty » dans les rapports par pays d’un éditeur ; trimestriel via FRED | 43 566, troisième trimestre 2026, après un pic de 56 813 au troisième trimestre 2025 · dans la bande | au-dessus du pic de 2025 ; ou sous 30 000 | à la hausse : nouveau régime d’incertitude, reporter les investissements irréversibles ; à la baisse : retour vers les conditions de 2024 |
| 18. Trafic de conteneurs, Tanger Med et Lomé (Espace B, corridors) | communiqués annuels des autorités portuaires ; Lomé via la presse jusqu’à publication par l’autorité | 11 106 164 EVP (2025, en hausse de 8,4 %) ; 2,4 millions d’EVP (2025, en hausse de 16 %, presse) · non lu ; chiffres 2026 attendus début 2027 | 2026 inférieur à 2025 dans l’un ou l’autre port | repli du transbordement en Méditerranée occidentale ou dans le golfe de Guinée ; vérifier la demande de l’hinterland et les changements de réseau des lignes régulières |
| 19. PMI composites, zone euro et France (Activité) | indices de production de S&P Global, mensuels ; estimation flash vers le 23 | 53,1 ; 51,1, septembre 2026 ; flash d’octobre attendu le 23 octobre · dans la bande | zone euro sous 50 pendant deux mois ; France sous 48 | scénario de récession dans l’espace A : annulations de commandes et allongement des délais de paiement aux fournisseurs en l’espace d’un trimestre |
| 20. Adoption de l’IA par les entreprises américaines (Technologie) | part des entreprises utilisant l’IA dans au moins une fonction, enquête statistique BTOS du Census Bureau, toutes les deux semaines | 23,8 %, relevé du 21 septembre au 4 octobre 2026 ; 19,8 sur la période close le 3 mai · dans la bande, en hausse | au-dessus de 25 % ; ou stable sous 20 pendant quatre périodes | à la hausse : pression concurrentielle sur les entreprises de services de l’espace A (chapitre 5) ; stable : attentes surestimées sur les investissements en IA, à lire avec la ligne 11 |
Un changement de scénario est déclaré lorsqu’une majorité des lignes associées à un scénario franchissent leur seuil dans sa direction au cours d’un même trimestre, jamais sur la foi d’un seul gros titre : scénario 2 lorsqu’au moins trois des lignes 1, 2, 5, 7 et 10 franchissent leur seuil dans sa direction (les lignes 1, 2 et 7 au-dessus de leur seuil supérieur, la ligne 10 sur l’un ou l’autre de ses seuils, la ligne 5 sous 20 %) ; scénario 3 lorsqu’au moins deux des lignes 8, 9 et 11 franchissent leur seuil à la hausse tandis que les lignes 1, 2 et 7 restent dans leur bande ; scénario 1 lorsque les lignes 5 et 7 franchissent toutes deux leur seuil dans sa direction (la ligne 5 au-dessus de 60 %, la ligne 7 sous 80 dollars) tandis que la ligne 19 reste dans sa bande. Les lignes relevées après la clôture du trimestre (7, 15 et 17) retiennent le dernier trimestre complet. Les lignes 3, 4 et 17 sont des indicateurs d’attention associés respectivement aux lignes 1, 7 et 5 et ne comptent jamais seules. La ligne 4, passée sous son seuil inférieur, ne compte pas seule tant que la ligne qui lui est associée, la ligne 7, se trouve à son seuil supérieur : les stocks tampons restent en place jusqu’à ce que la moyenne trimestrielle du Brent tranche.
Les deux espaces
Europe francophone. Un importateur français ou belge d’engrais marocains ou d’acier turc au-delà du seuil de 50 tonnes effectuera en 2027 son premier décaissement au titre des volumes de 2026, aux prix publiés des certificats, de 75,36 à 82,32 euros. Un importateur de Rotterdam ou d’Anvers lit la ligne de Suez comme la fin d’un détour qui a accru d’environ 10 % la demande mondiale de porte-conteneurs (association d’armateurs via la presse). Une usine française à forte intensité énergétique lit la ligne 10 au regard du remplissage des stocks.
Afrique francophone. Pour une entreprise de Dakar, le signal est binaire : soit un accord de principe avec les créanciers du Sénégal, soit des arriérés, dans une union où le service de la dette a atteint 83 % des recettes fiscales en 2025 (FMI, via la presse). Pour un opérateur logistique de Lomé ou d’Abidjan, la question est de savoir si le tarif extérieur commun sera un jour appliqué aux marchandises à destination de Bamako, Ouagadougou ou Niamey ; la première session ministérielle CEDEAO-AES, qui s’est tenue à Dakar le 17 octobre 2026, n’a abouti qu’à la création de groupes de travail en vue d’un accord-cadre, alors que les échanges commerciaux avec ces trois États ont progressé en 2025 (presse). Pour un exportateur marocain, les chiffres de Tanger Med pour 2026, attendus début 2027, montreront si le retour par Suez redistribue le transbordement méditerranéen. La BCEAO a maintenu son taux tandis que les obligations sénégalaises se négociaient près de 50 cents : les relevés à l’échelle de la zone doivent être lus avec les relevés par pays.
Ce qu’un conseil doit demander
Le test avant engagement
Le tableau de bord est lui-même le test et s’inscrit dans l’étape Diagnostiquer du STREDGE Evidence-to-Decision Cycle. Une personne désignée consigne les vingt relevés le dernier vendredi de mars, juin, septembre et décembre 2027, avec la définition, l’adresse de la source et la valeur dans un fichier de données, compare chaque relevé à son seuil, applique la règle énoncée plus haut et adresse au comité exécutif un paragraphe portant l’un des trois verdicts : pas de changement ; changement vers un scénario nommé, avec les chapitres qu’il rouvre ; ou situation mixte, à relire dans un mois. Le cadre est conçu pour tenir dans le scénario 2, au trimestre où les lignes du commerce et de l’énergie franchissent ensemble leur seuil et où le comité est le plus tenté d’agir sur la foi d’un gros titre ; c’est un cadre de lecture, non un instrument de notation. Le verdict sur le cadre lui-même, rendu une fois avant le premier relevé trimestriel : « déployer », lorsque les lignes correspondent à au moins cinq décisions déjà prises pour 2027 et qu’un responsable désigné est en place ; « repenser », lorsque les lignes concernent moins de cinq décisions, auquel cas elles sont remplacées par les équivalents propres à l’entreprise, aux mêmes seuils ; « poursuivre les tests », lorsqu’il faut deux trimestres de relevés avant de lier une décision à un franchissement ; « arrêter », lorsque les expositions de l’entreprise sont si nationales et à cycle si court qu’aucune ligne ne modifierait ce qu’elle autorise. Le chiffre que les preuves ne contiennent pas est le poids de l’exposition propre à l’entreprise sur chaque ligne, qu’aucune série publique ne fournit.
Ce qu’il faut mesurer : le coût rendu par conteneur sur la principale route maritime par rapport à la ligne 6 ; le coût énergétique par unité produite par rapport aux lignes 7 et 10 ; la couverture du carnet de commandes en semaines par rapport à la ligne 19 ; le délai moyen de recouvrement des créances sénégalaises par rapport à la ligne 14 ; la part des volumes sur les corridors à destination du Sahel par rapport à la ligne 15.
- quelles sont les trois lignes sur vingt dont le franchissement modifierait une décision déjà prise pour 2027, et qui, parmi nous, les relève ?
- Quelles hypothèses notre plan 2026 retenait-il pour le Brent, le fret et le taux de la BCE, et quand les avons-nous confrontées aux relevés pour la dernière fois ?
- Si les créanciers du Sénégal ne signent aucun accord d’ici fin juin 2027, quels sont, parmi nos créances, nos contrats et nos lignes bancaires, ceux qui sont touchés ?
- Lequel de nos propres indicateurs a évolué en premier en 2026 : les prix, les commandes ou la trésorerie ?
Fiches de preuve
CH06-C1SEG-1pour les relevés ; SEG-0 pour l’étiquette de régimeL’environnement à l’entrée de 2027 est celui d’un choc énergétique sur fond de rivalité commerciale maîtrisée.
- Contexte
- Short-Term Energy Outlook de l’EIA du 6 octobre 2026 (moyenne de septembre : estimation ; prévisions : projections) et tableau quotidien des prix au comptant publié le 15 octobre 2026 ; contrat de gaz à échéance la plus proche relevé sur une page de cours statique (source secondaire, 20 octobre 2026) et dans la presse (2 et 5 octobre 2026) ; stocks selon la série de données du régulateur (1er avril 2026) et la plateforme des opérateurs (situation au 20 octobre 2026) ; relevé du Budget Lab du 24 août 2026 ; décompte du fil de Global Trade Alert au 20 octobre 2026 ; World Economic Outlook du FMI du 13 octobre 2026 et mise à jour de juillet 2026 (projections).
- Preuves contraires
- les lignes du commerce sont dans leur bande ; la ligne 7 est au-dessus de son seuil en moyenne mensuelle de septembre et en relevés quotidiens d’octobre, alors que le seuil est trimestriel, tandis que la ligne 10 est dans sa bande ; l’étiquette de régime est la lecture que fait le chapitre de ce groupe de lignes, et non un constat éprouvé.
- Date de revue
- 21 octobre 2026.
CH06-C2SEG-1Les deux banques centrales émettrices de monnaies de réserve ont relevé leurs taux en septembre 2026 ; la BCEAO et Bank Al-Maghrib ont maintenu les leurs.
- Contexte
- décision de la BCE du 10 septembre 2026 et compte rendu du 8 octobre 2026 ; déclaration du FOMC et note de mise en œuvre du 16 septembre 2026 ; communiqué de la BCEAO du 9 septembre 2026 ; décision de Bank Al-Maghrib du 22 septembre 2026, lue dans deux articles de presse (le site de la banque affichait une erreur).
- Preuves contraires
- la BCE ne s’engage à l’avance sur aucune trajectoire de taux, et Bank Al-Maghrib décide réunion par réunion (presse) ; ainsi, ni les hausses ni les statu quo ne déterminent la prochaine décision ; la hausse de la Fed est, à ce jour, sa seule intervention de 2026.
- Confiance causale
- la déclaration de la BCE relie sa décision au conflit ; il n’est pas établi qu’un cycle de resserrement ait commencé.
- Date de revue
- 21 octobre 2026.
CH06-C3SEG-1pour les relevés ; SEG-0 pour le décalageL’activité est passée sous la barre des 50 après la flambée des prix de mars et s’est maintenue au-dessus de 50 en septembre, alors que les prix augmentaient et que les commandes reculaient ; l’activité suit les prix avec un décalage.
- Contexte
- publications de S&P Global sur la zone euro et la France des 1er et 5 octobre 2026 (données de septembre) ; indices composites mensuels définitifs de janvier 2025 à septembre 2026 (HCOB, puis publications de S&P Global) et Brent mensuel de l’EIA (publication du 15 octobre 2026), lus le 21 octobre 2026 ; communiqué de la BCEAO du 9 septembre 2026 (croissance et inflation du deuxième trimestre).
- Preuves contraires
- un plus haut sur 41 mois de l’indice composite est compatible avec une expansion durable ; le décalage est la lecture du chapitre, étayée par les commentaires des enquêtes PMI elles-mêmes sur les commandes et les prix.
- Date de revue
- 21 octobre 2026.
CH06-C4SEG-1Les indices textuels sont des indicateurs d’attention ; l’indice de risque géopolitique a révisé une valeur quotidienne en l’espace d’une semaine.
- Contexte
- encadré de l’Economic Bulletin 2/2026 de la BCE (mesure ajustée de l’incertitude de la politique commerciale, effet sur la croissance tiré d’un modèle VAR bayésien, de 1999 à 2025) ; série FRED de l’indice mondial d’incertitude, mise à jour le 15 octobre 2026 ; tableurs mensuels GPR et TPU (mis à jour le 1er octobre 2026, lus le 21 octobre) ; relevés d’un site miroir tiers des 20 et 21 octobre 2026 (provisoires) ; Caldara et Iacoviello (2022) pour le constat sur l’investissement ; lecture des nouveaux indices par un économiste en juin 2026.
- Preuves contraires
- les auteurs de l’indice de risque géopolitique indiquent que celui-ci « laisse présager une baisse des investissements et de l’emploi », tandis que la BCE associe la hausse de l’incertitude de la politique commerciale en 2025 à une croissance de la zone euro inférieure d’environ 0,3 point de pourcentage, davantage selon la mesure non ajustée ; les auteurs et la BCE établissent un lien entre ces indices et l’activité économique et non pas uniquement avec l’attention qu’ils suscitent.
- Date de revue
- 21 octobre 2026.
CH06-C5SEG-1Trois définitions du taux des droits de douane américains donnent trois relevés.
- Contexte
- publications du Budget Lab des 2 et 8 avril, des 20 et 24 juillet et du 24 août 2026.
- Preuves contraires
- aucune trouvée dans les sources lues.
- Date de revue
- 21 octobre 2026.
CH06-C6SEG-1pour les relevés ; SEG-0 pour cette évolution conjointeLe nombre d’incidents peut diminuer tandis que leur gravité augmente ; les lignes de Suez, du fret et des prix évoluent ensemble.
- Contexte
- rapport du Bureau maritime international de la CCI du 15 octobre 2026 ; chiffres de l’association d’armateurs du 16 octobre 2026 et prévision d’un analyste du transport maritime de ligne du 14 octobre 2026, tous deux relayés par la presse ; commentaire de l’éditeur de l’indice de fret du 8 octobre 2026, via une page secondaire ; transits quotidiens aux points de passage stratégiques de PortWatch (FMI) jusqu’au 18 octobre 2026.
- Preuves contraires
- l’association d’armateurs note que le retour par Suez coïncide avec la congestion des ports asiatiques, de sorte que l’effet net sur l’offre et la demande « n’est pas encore clair ».
- Date de revue
- 21 octobre 2026.
CH06-C7SEG-1La restructuration du Sénégal, les émissions ivoirienne et marocaine et les négociations CEDEAO-AES livrent les relevés les plus nets de l’espace.
- Contexte
- Agence Ecofin (16 et 19 octobre 2026, presse) ; Zawya (11 septembre 2026, presse) ; Rio Times (14 octobre 2026, presse) ; Daba Finance et Le360 Afrique avec l’AFP (19 février 2026, presse), relayant le ministère ivoirien des Finances ; communiqué du ministère marocain de l’Économie et des Finances du 19 mai 2026 ; portail du gouvernement togolais (15 octobre 2026) ; communiqué de Tanger Med Port Authority du 2 février 2026 ; Le360 Afrique avec l’AFP (21 septembre 2026, presse) pour Lomé ; clôtures indicatives d’African Eurobonds des 19 et 20 octobre 2026 (agrégateur), rendements calculés par la rédaction.
- Preuves contraires
- les cours des obligations sénégalaises sont un relevé de marché, non un dénouement ; les rendements d’octobre reposent sur des clôtures indicatives, non sur des cotations de transactions effectives.
- Date de revue
- 21 octobre 2026.
Les relevés du tableau des signaux qui ne portent aucun identifiant (lignes 6, 8, 9, 11, 12, 16, 18 et 20) sont des relevés SEG-1 tirés des sources citées dans le tableau et dans le paragraphe des sources : l’indice de fret via une page secondaire (15 octobre 2026) ; les pages du London Metal Exchange (20 octobre 2026, données différées d’un jour) ; les pages d’agrégateurs pour le lithium et les quotas (20 octobre 2026) ; l’AIE, Key Questions on Energy and AI (16 avril 2026 ; le chiffre de 2025 est une estimation, celui de 2030 une projection) ; les taux de référence de la BCE ; le règlement (UE) 2025/2083, la page de prix de la Commission du 5 octobre 2026 et le règlement d’exécution (UE) 2025/2548 ; le communiqué de l’autorité portuaire du 2 février 2026 et la presse pour Lomé ; le fichier de données nationales de la Business Trends and Outlook Survey du Census Bureau (mis à jour le 8 octobre 2026).
CH06-H1 à H3. Hypothèses pour 2027. SEG-0. Conditions de réfutation énoncées plus haut ; scénario de rattachement précisé pour chacune.
Sources et limites
Sources lues les 20 et 21 octobre 2026. Agence américaine d’information sur l’énergie (EIA), Short-Term Energy Outlook (6 octobre 2026) et tableau quotidien des prix au comptant (publication du 15 octobre 2026) ; page de cours d’oEnergetice.cz (20 octobre 2026, source secondaire) ; SoldiOnline (2 et 5 octobre 2026, presse) ; AleaSoft (2026, source secondaire) ; ACER, élément de données CHEST 1122 (mis à jour le 22 avril 2026) ; Argus Media (16 avril 2026, presse) ; Gas Infrastructure Europe, plateforme AGSI (situation au 20 octobre 2026) ; IMF PortWatch, données quotidiennes sur les points de passage stratégiques (jusqu’au 18 octobre 2026) ; The Budget Lab at Yale, The State of U.S. Tariffs (24 juillet et 24 août 2026), Improvements to the Budget Lab Tariff Model (20 juillet 2026), One Year of Tariff Analysis (2 avril 2026) et la publication du 8 avril 2026 ; Global Trade Alert, fils (20 octobre 2026), synthèse mensuelle de septembre 2026 (5 octobre 2026) et suivi d’activité ; Fonds monétaire international, World Economic Outlook (13 octobre 2026) et mise à jour de juillet 2026, ainsi que les pages pays du Sénégal, de la Côte d’Ivoire et du Maroc ; Banque centrale européenne, décisions de politique monétaire (10 septembre 2026), compte rendu de la réunion (8 octobre 2026), calendrier des réunions, taux d’intérêt directeurs, taux de change de référence de l’euro (20 et 16 octobre 2026) et encadré de l’Economic Bulletin 2/2026 (30 mars 2026) ; Conseil des gouverneurs de la Réserve fédérale, déclaration du FOMC et note de mise en œuvre (16 septembre 2026), calendriers des réunions et tableau des opérations d’open market ; BCEAO, communiqués du 9 septembre et du 2 octobre 2026 et page des taux directeurs ; TelQuel et Le Matin (22 septembre 2026, presse) sur Bank Al-Maghrib ; S&P Global, communiqués PMI des 1er et 5 octobre 2026 et calendrier de publication ; HCOB et S&P Global, communiqués définitifs du PMI composite de la zone euro, de janvier 2025 à septembre 2026 ; Banque mondiale, Commodity Markets Pink Sheet, éditions d’avril 2025 à octobre 2026 (figure 6.1 uniquement) ; Caldara et Iacoviello, pages des indices GPR et TPU et tableurs mensuels (mis à jour les 1er et 19 octobre 2026 ; tableurs lus le 21 octobre) et « Measuring Geopolitical Risk » (American Economic Review, avril 2022) ; Iacoviello et Tong, AI-GPR (2026) ; miroir GPR de stock-marketdata.com (20 et 21 octobre 2026, source secondaire, provisoire) ; Menzie Chinn, Econbrowser (juin 2026) ; Ahir, Bloom et Furceri, World Uncertainty Index via FRED (mis à jour le 15 octobre 2026) ; Bureau maritime international de la CCI (15 octobre 2026) ; BIMCO via Cyprus Shipping News (16 octobre 2026, presse) ; Seatrade Maritime (14 octobre 2026, presse) ; Drewry via IndexBox et forwarder.lk (8 et 17 octobre 2026, source secondaire) ; London Metal Exchange, pages du cuivre et du cobalt (20 octobre 2026) ; Sentisense (7 septembre 2026, presse) ; Trading Economics, pages du lithium et du carbone (20 octobre 2026, agrégateur) ; AIE, Key Questions on Energy and AI (16 avril 2026) et communiqué de presse ; EUR-Lex, règlement (UE) 2025/2083 ; Commission européenne, DG TAXUD, prix des certificats MACF (5 octobre 2026) et règlement d’exécution (UE) 2025/2548 ; Direction générale du Trésor, Les principes et modalités de fonctionnement de la coopération monétaire (25 mai 2021) ; Agence Ecofin (16 et 19 octobre 2026, presse) ; Zawya (11 septembre 2026, presse) ; The Rio Times (14 octobre 2026, presse) ; African Eurobonds, cours de clôture indicatifs (19 et 20 octobre 2026, agrégateur) ; Daba Finance via AllAfrica et Le360 Afrique avec l’AFP (19 février 2026, presse) ; ministère de l’Économie et des Finances du Maroc, communiqué (19 mai 2026) ; portail de la République togolaise (15 octobre 2026) ; Tanger Med Port Authority (2 février 2026) ; Port autonome de Lomé, Pilotine n° 039 (2025) ; Le360 Afrique avec l’AFP (21 septembre 2026, presse) ; U.S. Census Bureau, Business Trends and Outlook Survey, fichier de données nationales (mis à jour le 8 octobre 2026) ; Tetlock, Expert Political Judgment (Princeton, 2005 et 2017) ; Forum économique mondial, Global Risks Report 2026 (14 janvier 2026). Les citations de sources anglophones sont traduites par la rédaction. Travaux antérieurs, déclarés ici et non dans le corps du texte : Eurasia Group, Top Risks 2026 (5 janvier 2026, fondé sur des analystes) ; Control Risks, RiskMap 2027 (attendu le 10 novembre 2026, fondé sur des analystes) ; Economist Intelligence Unit, Risk Briefing (méthode lue dans une brochure de 2013 hébergée par un revendeur : 66 indicateurs répartis en dix catégories, notés de 0 à 100 ; la manière dont les analystes attribuent probabilité et impact n’est pas expliquée).
Limites. Les valeurs des indices de risque géopolitique et d’incertitude de la politique commerciale ont été lues dans les tableurs des auteurs le 21 octobre 2026. Le tableau du fil de Global Trade Alert était bloqué par un contrôle anti-robot le 21 octobre et son décompte des mesures préjudiciables depuis le début de l’année était illisible ; le chiffre de 445 est le dernier relevé lisible, de sorte que la ligne 2 n’a pas de décompte trimestriel. La décision de Bank Al-Maghrib repose sur deux articles de presse, car le site de la banque renvoyait une erreur. Le trafic de Lomé en 2025 provient d’un classement portuaire relayé par la presse, et non d’un communiqué de l’autorité portuaire. Aucun rendement issu de transactions sur euro-obligations n’a été trouvé ; les rendements de la ligne 14 sont calculés par la rédaction à partir des cours de clôture indicatifs d’un agrégateur, et pour une obligation cotée près de 50, le rendement dit moins que le prix. Les prix du gaz à échéance la plus proche, du lithium et des quotas proviennent de pages secondaires ou d’agrégateurs, et non de la bourse. Les données de transit du FMI comptent des navires et du port en lourd, et non des EVP ; elles recoupent donc la ligne 5 plutôt qu’elles ne la remplacent. Le seuil inférieur de la ligne 20 aurait été franchi au printemps 2026, avec quatre périodes comprises entre 19,1 et 19,8 % jusqu’à la mi-mai, avant que la tendance ne s’inverse en octobre ; le seuil est conservé et l’épisode consigné pour la rétrospective. Le seuil de la zone euro de la ligne 19 aurait été franchi en avril et en mai 2026, à 48,8 et 48,5, avant le retour de l’indice à 50,0 en juin ; il est conservé et consigné dans les mêmes conditions. Les enquêtes PMI flash d’octobre n’étaient pas publiées à la date de consultation. La brochure de 2013 est la seule note de méthode trouvée pour l’éditeur dont les rapports alimentent la ligne 17. La règle de scénario et chaque seuil relèvent du jugement de l’édition, au niveau de preuve SEG-0.
Figures de l’édition en ligne : figure 6.3, un taux, trois définitions (Budget Lab, juillet et août 2026) ; figure 6.2, moyenne simple de l’indice mondial d’incertitude, trimestres choisis du quatrième trimestre 2024 au troisième trimestre 2026 (FRED) ; le tableau de vingt lignes ci-dessus, sous forme de fichier de données téléchargeable avec définitions, liens vers les sources et dates.
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.