
Perspectives stratégiques mondiales 2027 · Chapitre 3 sur 10
Chapitre 3. Deux chocs liés à des goulets d’étranglement en un an et des stocks tampons déjà résorbés
Quels points de défaillance uniques éliminer en 2027 et à quel coût de portage.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 3
Deux chocs liés à des goulets d’étranglement en un an et des stocks tampons déjà résorbés : quels points de défaillance uniques éliminer en 2027 et à quel coût de portage
Les compagnies maritimes ont suspendu leurs transits dans le détroit d’Ormuz fin février, la côte de la mer Rouge a changé de mains en septembre, et les entreprises avaient déjà allégé leurs stocks de 2022. La décision à prendre pour 2027 consiste à déterminer quelle exposition supprimer et quel coût de portage accepter, plutôt qu’à décider s’il faut conserver davantage de stocks.
- La décision : déterminer les deux ou trois points de défaillance uniques que l’entreprise supprimera en 2027 et ce qu’il lui en coûtera, dans la fenêtre comprise entre le budget des stocks du quatrième trimestre 2026 et les renouvellements des contrats avec les transporteurs au premier semestre 2027 ; elle revient au directeur des opérations, avec le directeur financier.
- Ce que montrent les preuves : 36 % de la capacité porte-conteneurs acheminée soit par le canal de Suez, soit par le cap de Bonne-Espérance, transite à nouveau par le canal, tandis que les cotations générales du risque de guerre s’établissent entre 0,2 et 0,3 % de la valeur de la coque ; les compagnies maritimes ont suspendu leurs transits dans le détroit d’Ormuz la même année ; le Panama est confronté à un nouveau cycle de sécheresse ; la seule série de données mesurant directement les stocks montre que les stocks tampons ont été résorbés.
- Le test : une cartographie des points de défaillance uniques, puis le calcul du coût de portage dans trois cas de fret et dans l’hypothèse d’une fermeture de l’ampleur de celle de 2024, conçu pour tenir dans le scénario 2. Le chiffre que les preuves ne contiennent pas : les cotations d’assurance facultés et pertes d’exploitation de l’entreprise elle-même.
La décision en jeu
La période de décision correspond au cycle budgétaire des stocks du quatrième trimestre 2026 et aux renouvellements des contrats avec les transporteurs du premier semestre 2027, cycle sur lequel ce chapitre suppose que s’inscrivent la plupart des contrats de fret entre l’Asie et l’Europe. Au cours de cette période, le directeur des opérations d’une entreprise de 30 à 500 millions d’euros de chiffre d’affaires décidera, en collaboration avec le directeur financier, quels sont les deux ou trois points de défaillance uniques que l’entreprise éliminera en 2027 et quel sera le coût de cette élimination. Ces points de défaillance peuvent être un transporteur unique, un corridor unique vers un marché enclavé, un fournisseur unique de second rang, un éditeur de logiciels partagé ou le système d’information de l’entreprise elle-même. Les coûts de portage correspondent à plusieurs semaines de stock de sécurité aux taux d’intérêt et de fret actuels, à une majoration de prix liée au double approvisionnement, ou à la différence de coût unitaire liée à une production plus proche. En 2026, la relation avec un seul transporteur a répercuté sur les importateurs des axes concernés, en l’espace de neuf mois, un arrêt de transit dans un goulet d’étranglement et trois changements d’itinéraire.
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
Mesuré à sa part de la capacité « Suez ou Cap », le trafic en mer Rouge s’est rétabli, mais pas encore à moitié, dans un contexte sécuritaire plus tendu. Début octobre 2026, 36 % de la capacité porte-conteneurs acheminée soit par le canal de Suez, soit par le cap de Bonne-Espérance, transitait par le canal, contre 8 % entre 2024 et mi-2026 et environ 80 % avant le début des attaques. Le canal a enregistré 1 228 transits de navires de marchandises de plus de 10 000 tonnes de port en lourd en septembre 2026, soit le mois le plus chargé depuis décembre 2023, mais un niveau encore inférieur de 39 % à celui d’avant la crise. Le marché de l’assurance considère ce risque comme sélectif plutôt que général : fin septembre 2026, les cotations relatives au risque de guerre s’élevaient à environ 3 % de la valeur de la coque pour les escales de pétroliers liés à l’Arabie saoudite à Yanbu et jusqu’à 7 % pour les escales plus au sud, à Jizan, mais à seulement 0,2 à 0,3 % pour les navires transitant par la mer Rouge sans lien avec l’Arabie saoudite, soit un niveau égal ou inférieur aux 0,3 % à partir desquels, selon les calculs publiés par l’éditeur de l’indice de fret, l’économie que procure le passage par Suez disparaît, et bien en deçà du 1 % à partir duquel la route du Cap devient plus économique. Après que le Joint War Committee a déplacé sa ligne vers le nord le 29 juillet 2026, les Houthis se sont emparés, au cours de la deuxième semaine de septembre, de Mokha et de l’île de Périm, parachevant ainsi leur contrôle de la côte yéménite de la mer Rouge, à une vingtaine de kilomètres des côtes africaines. Les transporteurs sont revenus sur les routes que les assureurs jugent sûres ; la côte qu’ils longent ne l’est pas. CH03-C1
Un retour partiel : part de la capacité de transport de conteneurs « Suez ou Cap » acheminée par le canal de Suez plutôt que par le cap de Bonne-Espérance
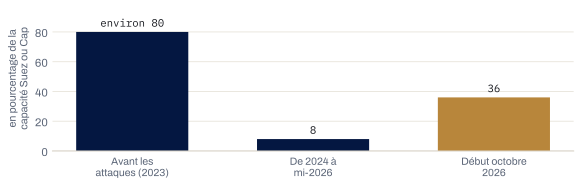
La capacité porte-conteneurs hebdomadaire passant par Suez s’est élevée en moyenne à 753 000 équivalents vingt pieds (EVP) au cours des deux premières semaines d’octobre 2026, contre 1 457 000 au cours des mêmes semaines de 2023.
Source · estimations d’études sur le transport maritime via Sourcing Journal (14 octobre 2026, presse) et Lloyd’s List Intelligence · lu le 20 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | en pourcentage de la capacité Suez ou Cap |
|---|---|
| Avant les attaques (2023) | environ 80 |
| De 2024 à mi-2026 | 8 |
| Début octobre 2026 | 36 |
Les assureurs évaluent le risque de manière sélective : cotations relatives au risque de guerre en mer Rouge, fin septembre 2026
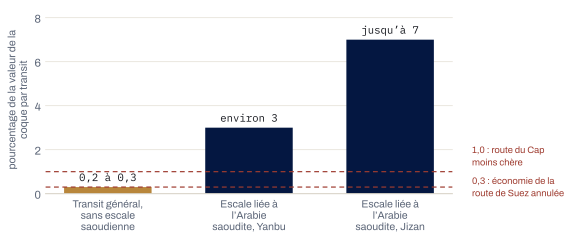
Cotations de marché relevées dans la presse, et non tarifs publiés ; aucune cotation d’octobre 2026 n’a été trouvée.
Source · Reuters via Insurance Journal (30 juillet 2026) et ShipUniverse (25 septembre 2026), presse ; seuils selon les calculs de l’éditeur de l’indice de fret · lu le 20 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | pourcentage de la valeur de la coque par transit |
|---|---|
| Transit général, sans escale saoudienne | 0,2 à 0,3 |
| Escale liée à l’Arabie saoudite, Yanbu | environ 3 |
| Escale liée à l’Arabie saoudite, Jizan | jusqu’à 7 |
Les transporteurs sont revenus sur les routes que les assureurs jugent sûres ; la côte qu’ils longent ne l’est pas.
Le trafic dans le détroit d’Ormuz a été interrompu la même année. À la suite des frappes américaines et israéliennes contre l’Iran fin février 2026, les compagnies maritimes ont suspendu le transit par le détroit, par lequel passent environ 11 % du commerce maritime et plus d’un tiers des exportations de pétrole par voie maritime ; environ 170 porte-conteneurs, soit quelque 450 000 équivalents vingt pieds (EVP), se trouvaient dans le Golfe et étaient soumis à des restrictions de sortie, tandis que la route du Cap absorbait une capacité d’environ 2,5 millions d’EVP. CH03-C2
Le Panama est confronté à un nouveau cycle de sécheresse. Après un exercice 2025 marqué par 13 404 transits, soit une hausse de 19,3 %, le tirant d’eau maximal des plus grandes écluses a été ramené le 24 juillet 2026 à 49 pieds en raison de la baisse du niveau du lac Gatún, tandis que la probabilité d’un épisode El Niño sévère, estimée par le canal lui-même, passait de 25 % en avril à 81 % en juillet ; les transporteurs ont annoncé des surtaxes comprises entre 100 et 320 dollars par EVP à partir de juillet et d’août 2026. CH03-C3
Les tarifs de fret sont élevés et en baisse sur la ligne Asie-Europe, et très élevés sur le Pacifique. L’indice composite World Container Index s’établissait à 4 485 dollars par conteneur de quarante pieds le 15 octobre 2026, en hausse de 3 % après trois baisses hebdomadaires, avec un tarif de 3 522 dollars entre Shanghai et Rotterdam et de 10 075 dollars entre Shanghai et New York. Le taux au comptant sur la ligne Asie-Europe du Nord s’élevait à 3 260 dollars par conteneur de quarante pieds le 6 octobre 2026, en baisse par rapport au pic atteint en juillet, proche de 6 000 dollars, contre un point bas de 2 467 dollars en décembre 2025. CH03-C4
Selon la seule série qui mesure directement les stocks, les stocks tampons ont été résorbés. Aux États-Unis, le ratio stocks/ventes des entreprises est passé de 1,40 en août 2025 à 1,33 en août 2026. En France, 11 % des entreprises industrielles ont signalé des difficultés d’approvisionnement en septembre 2026 dans l’enquête mensuelle de la Banque de France portant sur environ 8 500 entreprises ; ce chiffre est resté globalement stable, avec un niveau avoisinant les 20 % dans l’aéronautique, une intensification dans le secteur de l’électronique et des équipements électriques et une légère hausse des stocks de produits finis, principalement dans l’agroalimentaire, en prévision de hausses de prix, ainsi que dans l’aéronautique, sous la pression de la montée en cadence. CH03-C5
La diversification est une intention exprimée dans les enquêtes, pas un résultat constaté dans les statistiques du commerce. En 2023, 74 % des grandes entreprises de la zone euro interrogées par la Banque centrale européenne ont déclaré qu’elles prévoyaient de délocaliser leur production vers des pays proches, de la diversifier ou de la délocaliser vers des pays amis d’ici cinq ans ; en 2025, la Chine a fourni 22,3 % des importations de l’Union en provenance de pays tiers, et les importations en provenance de Chine ont augmenté de 6,4 %. CH03-C6
Les performances portuaires divergent dans l’espace africain francophone. Le Container Port Performance Index 2025, publié le 10 juin 2026, qui mesure le temps total passé au port par les navires dans 400 ports, classe Tanger Med au sixième rang mondial avec un score de 134, Dakar à la 144e place avec un score de 10, Lomé à la 347e, Tema à la 376e, Abidjan à la 381e avec un score de moins 127,5 et Conakry à la 399e avec un score de moins 275,9. En termes de volumes, la tendance est inverse : Tanger Med a traité 11 106 164 EVP en 2025, soit une hausse de 8,4 % ; Abidjan a traité 46,6 millions de tonnes, soit une hausse de 16,1 %, et 1 697 131 EVP, soit une hausse de 3,1 %, avec un transit vers l’arrière-pays de 3,92 millions de tonnes, en hausse de 34 %, dont 2,40 millions vers le Burkina Faso et 1,47 million vers le Mali, contre 835 216 tonnes en 2024 ; Lomé a traité 2,4 millions d’EVP, soit une hausse de 16 %, les deux tiers de son tonnage de 2024 correspondant à du transbordement. Le Maroc et le Cameroun figurent parmi les 24 États qui commercent selon les listes tarifaires de la Zone de libre-échange continentale africaine (ZLECAf) publiées dans leur journal officiel ; la Côte d’Ivoire, le Sénégal, le Togo, la Guinée et le Bénin n’en font pas partie. CH03-C7
Ce qui est contesté
L’argument que ce chapitre s’attend le plus à entendre est que le problème des goulets d’étranglement touche à sa fin et que les stocks tampons constitués en 2024 représentent une dépense inutile. Une recherche visant à réfuter cette affirmation apporte une réponse partielle : les transporteurs reviennent sur des lignes que les assureurs cotent désormais entre 0,2 et 0,3 %, tandis que, selon un article de la presse spécialisée du 14 octobre, les tarifs Asie-Europe avaient baissé pendant treize semaines consécutives et que la réduction des temps de transit libère des capacités que les transporteurs doivent déployer ; l’analyste de l’éditeur de l’indice de fret lui-même aurait déclaré que la situation en matière de sécurité « a sans doute évolué dans la mauvaise direction », et la prime appliquée à toute escale liée à l’Arabie saoudite montre à quelle vitesse le prix d’une ligne peut fluctuer lorsqu’un pavillon ou un port d’escale change.
Le deuxième argument est que la redondance est rentable. Dans une modélisation de la pandémie portant sur 64 pays, la renationalisation des chaînes d’approvisionnement n’a pas renforcé la résilience, car les intrants nationaux ont été perturbés par les confinements nationaux ; en cas de chocs systémiques, la configuration résiliente diffère de la réponse « juste au cas où » face à un risque idiosyncratique ; et lorsque la demande devient plus élastique par rapport au prix, les dépenses privées consacrées à la résilience peuvent dépasser le niveau efficace, une situation dans laquelle une deuxième source jamais utilisée peut coûter plus cher que le risque qu’elle couvre. Sur l’ensemble des 885 perturbations de la chaîne d’approvisionnement annoncées publiquement par des sociétés cotées, le résultat d’exploitation a chuté de 107 % et la rentabilité des ventes de 114 % par rapport aux groupes témoins au cours de l’année précédant l’annonce, sans reprise au cours des deux années suivantes ; le coût d’une perturbation est bien mesuré, mais pas le rendement lié à sa prévention. Aucune des études trouvées ne mesure de prime de résilience, ni de coût de la redondance, pour les entreprises de 30 à 500 millions d’euros de chiffre d’affaires. CH03-C9
Le troisième argument est que la diversification hors de Chine est en cours. Peut-être au premier rang de fournisseurs : 78 % des 140 responsables supply chain et risques de grands groupes industriels français et européens interrogés pour le Baromètre des risques supply chain de janvier 2026 (résumés de presse du baromètre) ont désigné le double approvisionnement comme une priorité majeure pour 2026, et aucune enquête comparable menée auprès d’ETI françaises et comportant une question sur l’approvisionnement n’a été trouvée. CH03-C9
Le corridor
Ce que nous attendons en 2027
Premièrement, la part de la capacité de transport de conteneurs « Suez ou Cap » transitant par le canal de Suez ne dépasse pas 60 % pendant trois mois consécutifs en 2027, et, au moins un mois en 2027, les cotations générales du risque de guerre pour un transit en mer Rouge repassent au-dessus de 1 % de la valeur de la coque ; le contournement par le Cap reste partiel, car la ligne fait l’objet d’une réévaluation tarifaire au moins une fois. Réfutée si la part de Suez dépasse 60 % pendant un trimestre complet, ou si les cotations générales de transit restent égales ou inférieures à 1 % chaque mois de l’année 2027. Hypothèse du scénario de crise (scénario 2). CH03-H1
Deuxièmement, les taux au comptant entre l’Asie et l’Europe du Nord se maintiennent entre 2 500 et 5 000 dollars par conteneur de quarante pieds tout au long de 2027, une fourchette dans laquelle, pour les marchandises présentant une densité de valeur ordinaire, le stock de sécurité, plutôt qu’une production plus proche, est susceptible de constituer la couverture la moins coûteuse pour les importateurs d’Europe francophone ; l’étape « Simuler » ci-dessous teste cette hypothèse famille de produits par famille de produits. Réfutée par des relevés hebdomadaires hors de cette fourchette pendant un trimestre complet. Hypothèse du scénario central (scénario 1). CH03-H2
Troisièmement, la proportion d’entreprises industrielles françaises signalant des difficultés d’approvisionnement reste inférieure à 15 % tous secteurs confondus, l’aéronautique et l’électronique devant être les seuls secteurs à constituer délibérément des stocks tampons. Réfutée par deux relevés mensuels consécutifs supérieurs à 20 %, ou par une augmentation des stocks de produits finis dans un troisième secteur pendant deux mois consécutifs. Hypothèse du scénario central (scénario 1). CH03-H3
Signaux
| Indicateur | Définition arrêtée | Valeur relevée, date | Seuil | Signification du franchissement |
|---|---|---|---|---|
| Capacité de transport de conteneurs via le canal de Suez | part de la capacité « Suez ou Cap », hebdomadaire, estimations issues d’études sur le transport maritime relayées par la presse spécialisée | 36 %, début octobre 2026 | supérieure à 60 % pendant trois mois ; ou inférieure à 20 | le contournement est terminé et la justification des stocks tampons de transit s’affaiblit ; ou une nouvelle fermeture justifie les niveaux de stocks tampons de 2024 |
| Cotation du risque de guerre en mer Rouge, transit général (sans escale en Arabie saoudite) | pourcentage de la valeur de la coque par transit, cotations des assureurs relayées par la presse | 0,2 à 0,3 %, fin septembre 2026 (escales liées à l’Arabie saoudite : 3 % à Yanbu, jusqu’à 7 % à Jizan) | supérieure à 1 % (seuil de passage par le Cap) ; 0,3 % annule l’économie réalisée grâce au canal de Suez | la ligne a fait l’objet d’une réévaluation tarifaire et le détour est de nouveau d’actualité pour les navires concernés |
| Transits mensuels à Suez de navires de plus de 10 000 tpl | Lloyd’s List Intelligence, publication bimensuelle | 1 228, septembre 2026 | supérieurs à 1 700 ; ou inférieurs à 1 000 | retour à la normale ; ou un renversement de tendance comparable à celui de 2024 |
| World Container Index composite ; taux au comptant Asie-Europe du Nord | World Container Index, hebdomadaire ; Freightos Baltic Index, hebdomadaire | 4 485 dollars ; 3 260 dollars (octobre 2026) | supérieur à 5 000 par conteneur de quarante pieds ; ou inférieur à 2 500 | le fret constitue à nouveau le principal risque sur le coût rendu ; ou un stock tampon constitue la couverture la moins coûteuse |
| Ratio stocks/ventes aux États-Unis | Census Bureau, mensuel, corrigé des variations saisonnières | 1,33, août 2026 | supérieur à 1,40 pendant deux trimestres ; ou inférieur à 1,30 | les gros acheteurs reconstituent leurs stocks tampons ; ou l’épisode s’est entièrement résorbé |
| Entreprises industrielles françaises signalant des difficultés d’approvisionnement | Enquête mensuelle de la Banque de France, portant sur environ 8 500 entreprises | 11 %, septembre 2026 | plus de 20 % pendant deux mois ; ou moins de 8 % | une redondance générale est justifiée ; ou il faut la limiter aux secteurs cités |
Les deux espaces
Europe francophone. Le transporteur marseillais est le cas le plus net : il a annoncé en décembre 2025 que sa boucle Asie-Europe du Nord repasserait par le canal de Suez à compter du 5 janvier 2026 après quatre transits d’essai, a suspendu tous ses passages par le canal de Suez fin février, lorsque les compagnies maritimes ont cessé de transiter par le détroit d’Ormuz, a fixé en juillet la plus élevée des trois surtaxes liées au canal de Panama (320 dollars par EVP, sur ses liaisons transpacifiques), et avait enregistré 199 transits par Suez entre le 1er janvier et le 18 août, contre 212 pour l’ensemble de l’année 2025, et 60 pour le seul mois de septembre. La filière aéronautique française est le secteur qui se distingue le plus par la constitution délibérée de stocks tampons, avec environ 20 % des entreprises signalant des difficultés, contre 11 % pour l’industrie. L’incident de rançongiciel du 19 septembre 2025 sur le logiciel partagé de gestion des passagers d’un groupe aérospatial, révélé dans une déclaration réglementaire déposée le 24 septembre et qui aurait perturbé simultanément les aéroports de Bruxelles, Heathrow, Berlin et Dublin, illustre le cas type des systèmes d’information logistiques : un seul fournisseur constitue un point de défaillance unique pour plusieurs portes d’entrée nationales. L’autre type de défaillance, au sein même du système d’information de l’entreprise, a un coût avéré : la cyberattaque subie par un constructeur automobile britannique le 2 septembre 2025 a interrompu la production pendant cinq semaines, et le constructeur a comptabilisé 196 millions de livres de coûts exceptionnels de réponse à l’attaque au cours d’un trimestre où le chiffre d’affaires a chuté de 24 % et où un bénéfice de 398 millions de livres s’est transformé en une perte de 485 millions de livres avant impôts et éléments exceptionnels. CH03-C8
Afrique francophone. Tanger Med est le seul pôle de cet espace qui combine un temps de rotation des navires figurant parmi les dix meilleurs, un volume de onze millions d’EVP et un statut préférentiel au titre de la ZLECAf, ce qui en fait le candidat naturel pour servir de pôle de stockage tampon ou de pôle de production de proximité entre l’Europe et l’Afrique de l’Ouest, avec deux réserves : la majeure partie du volume de Tanger Med correspond à du transbordement plutôt qu’au commerce marocain, et ni la Côte d’Ivoire, ni le Sénégal, ni le Togo, ni la Guinée, ni le Bénin ne commercent encore selon des listes tarifaires publiées ; la préférence ne peut donc pas s’appliquer aux marchandises qui leur sont destinées. Abidjan représente le cas inverse pour une entreprise desservant le Burkina Faso ou le Mali : une porte d’entrée dont le transit vers l’arrière-pays a augmenté de 34 % en 2025, le transit à destination du Mali de 76 % (la croissance du transit en 2025 n’a été trouvée pour aucune autre porte d’entrée) et qui figure parmi les plus lentes en termes de temps de rotation des navires (381e sur 400 ; Conakry occupe la 399e place), sans liste tarifaire continentale publiée, ce qui plaide en faveur d’un deuxième corridor passant par Lomé ou Tema à titre de couverture plutôt qu’en faveur du seul stock, sachant que Lomé se classe lui-même 347e pour le temps de rotation et Tema 376e, et que l’indice mesure le temps passé au port par un navire, et non le délai ni le coût rendu jusqu’à Ouagadougou ou Bamako. Dakar se classe 144e dans cet indice ; son directeur général déclarait en novembre 2025 que « près de 65 % du transit global malien passe par nos installations » (presse), et les travaux de dragage de Ndayane à 20 mètres se sont achevés le 27 juillet 2026, pour une livraison prévue au troisième trimestre 2028 (presse, projection).
Ce qu’un conseil doit demander
Le test avant engagement
Le test se déroule en deux étapes du STREDGE Evidence-to-Decision Cycle. Lors de l’étape « Diagnostiquer », une cartographie des points de défaillance uniques identifie, pour chaque famille de produits, le transporteur, le corridor, le port, le fournisseur de second rang, l’éditeur de logiciels et le système interne dont la défaillance entraînerait l’arrêt des expéditions, ainsi que le nombre de semaines de couverture disponibles pour chacun d’entre eux. Lors de l’étape « Simuler », une comparaison des coûts de portage est effectuée pour les deux expositions les plus importantes, avec le calcul détaillé : nombre de semaines de couverture, multiplié par le coût rendu, multiplié par le taux annuel de portage (intérêts, entreposage et obsolescence), comparé à la prime de double approvisionnement multipliée par le volume annuel, puis comparé à l’écart de coût unitaire du site le plus proche multiplié par le volume annuel ; chaque calcul est effectué selon trois cas de fret (2 500, 3 500 et 5 000 dollars par conteneur de quarante pieds ; le cas intermédiaire est une hypothèse, les deux autres sont les seuils du tableau de signaux) et dans l’hypothèse d’une fermeture de l’ampleur de celle de 2024. Le test est conçu pour tenir dans le scénario 2 ; dans le scénario 1, le verdict « déployer » pour le stock de sécurité doit encore tenir dans le cas à 2 500 dollars. Les verdicts : « déployer », lorsqu’une option domine dans les trois cas ; « repenser », lorsque le classement s’inverse en fonction du fret ; « poursuivre les tests », lorsque l’exposition de second rang est inconnue ; « arrêter », lorsque l’exposition revient moins cher à assurer qu’à éliminer, un verdict qui exige les cotations d’assurance facultés et pertes d’exploitation de l’entreprise elle-même, que le présent chapitre ne peut fournir.
Ce qu’il faut mesurer : la part du volume acheminé dans le cadre d’un contrat avec un seul transporteur ; le nombre de familles de produits disposant d’un seul corridor vers leur plus grand marché ; le nombre de semaines de couverture détenues face à chaque point de défaillance identifié et leur coût de portage au taux actuel ; le nombre de fournisseurs de second rang effectivement identifiés ; le temps de reprise mesuré lors du dernier incident affectant les systèmes d’information.
- quelle contrepartie nous a répercuté le plus de perturbations en 2026, et quel est le coût d’en avoir deux ?
- Pour nos marchandises à destination du Sahel, de quel port et de quelle frontière dépendons-nous, et quel est le temps d’escale des navires sur l’itinéraire de rechange ?
- Avons-nous résorbé nos stocks tampons de 2022, et si le fret revenait à 6 000 dollars demain, quel serait le premier client que nous ne pourrions plus servir ?
- Qui est responsable de la reprise de nos propres systèmes, et quand a eu lieu le dernier exercice ?
Fiches de preuve
CH03-C1SEG-1Le retour vers la mer Rouge n’est que partiel ; les assureurs évaluent le risque de manière sélective ; la côte a changé de mains.
- Contexte
- chiffres relatifs au transit par Suez et Bab el-Mandeb (septembre 2026), répartition de la capacité entre itinéraires (début octobre 2026 ; la capacité porte-conteneurs hebdomadaire à Suez s’élevait en moyenne à 753 000 EVP au cours des deux premières semaines d’octobre, contre 1 457 000 au cours des mêmes semaines de 2023), cotations relatives au risque de guerre de fin juillet et de fin septembre 2026 (Reuters via la presse spécialisée ; cotations de marché, et non tarifs publiés), événements de septembre 2026.
- Preuves contraires
- les cotations générales de transit égales ou inférieures au seuil de 0,3 % plaident pour le retour des transporteurs ; aucune cotation d’octobre 2026 n’a été trouvée.
- Date de revue
- 20 octobre 2026.
CH03-C2SEG-1source unique issue de la presse, sans dateLes compagnies de transport maritime par conteneurs ont suspendu leurs transits dans le détroit d’Ormuz à la suite des frappes de fin février 2026.
- Contexte
- article de Lloyd’s List, page sans date décrivant la période du 28 février au 1er mars 2026 ; données de la CNUCED concernant le poids du détroit dans le commerce maritime.
- Preuves contraires
- aucune trouvée dans les sources lues.
- Date de revue
- 20 octobre 2026.
CH03-C3SEG-1La croissance des transits du canal de Panama en 2025 a précédé le rétablissement des restrictions de tirant d’eau.
- Contexte
- Autoridad del Canal de Panamá, 8 octobre 2025 (chiffres préliminaires, non audités : 13 404 transits, soit une hausse de 19,3 % ; recettes de 5,7 milliards de balboas) ; presse spécialisée citant l’Autorité, 27 juillet 2026.
- Preuves contraires
- le trafic a tout de même augmenté entre octobre 2025 et juin 2026, pour atteindre 10 726 navires (soit une hausse de 5,2 %), avant la réduction du tirant d’eau.
- Date de revue
- 20 octobre 2026.
CH03-C4SEG-1Fret élevé et en baisse sur la ligne Asie-Europe, très élevé sur les liaisons transpacifiques.
- Contexte
- valeurs de l’indice aux 6 et 15 octobre 2026 par rapport à juillet 2026 et à la valeur la plus basse trouvée pour décembre 2025.
- Preuves contraires
- l’indice composite a progressé de 3 % au cours de la semaine s’achevant le 15 octobre 2026, après trois semaines consécutives de baisse, et de 6 % sur la liaison Shanghai-Rotterdam.
- Date de revue
- 20 octobre 2026.
CH03-C5SEG-1Stocks tampons résorbés selon le ratio américain ; difficultés des entreprises françaises stables, à une entreprise sur neuf.
- Contexte
- Census Bureau (août 2026, publié le 15 octobre 2026) ; Banque de France (enquête du 27 septembre au 5 octobre 2026).
- Preuves contraires
- cette même enquête fait état d’une légère hausse des stocks de produits finis, principalement dans les secteurs de l’agroalimentaire et de l’aéronautique.
- Transférabilité
- aucune série de stocks comparable au ratio américain n’a été trouvée pour la France ni pour l’Afrique francophone ; l’enquête de la Banque de France mesure les difficultés signalées, et non les stocks.
- Date de revue
- 20 octobre 2026.
CH03-C6SEG-1La diversification est souhaitée, mais n’est pas observée.
- Contexte
- enquête de la BCE auprès de 65 entreprises (juillet à août 2023) ; statistiques du commerce d’Eurostat pour 2025.
- Preuves contraires
- les changements au premier rang de fournisseurs pourraient être réels, tandis que les intrants de second rang resteraient d’origine chinoise.
- Date de revue
- 20 octobre 2026.
CH03-C7SEG-1Les performances des portes d’entrée d’Afrique de l’Ouest divergent entre temps de rotation et volume.
- Contexte
- classement et scores de l’indice établis à partir de deux synthèses de presse, qui recensent respectivement 53 et 54 ports africains (l’annexe du rapport était bloquée ; scores de Lomé et de Cotonou non trouvés) ; communiqué de Tanger Med Port Authority du 2 février 2026 ; chiffres d’Abidjan pour 2025 issus du portail du ministère ivoirien de l’Économie (17 février 2026) ; données relatives à Dakar pour 2025 issues de la presse (21 avril 2026 : 29,66 millions de tonnes, 908 529 EVP) ; données relatives à Ndayane issues du communiqué de l’opérateur (27 juillet 2026) et du journal Le Soleil (17 septembre 2026, presse, rendant compte de la rencontre entre le Premier ministre et l’opérateur) ; EVP de Lomé en 2025 d’après la presse citant le classement de Lloyd’s List, et base 2024 issue de la lettre d’information du port ; statut au regard de la ZLECAf d’après tralac (octobre 2026).
- Preuves contraires
- cet indice mesure la durée de séjour d’un navire au port, et non le délai ni le coût rendu jusqu’à Ouagadougou ou Bamako ; par conséquent, un classement faible ne signifie pas nécessairement que le corridor est plus lent.
- Date de revue
- 20 octobre 2026.
CH03-C8SEG-1Deux points de défaillance uniques avérés dans les systèmes d’information logistiques et de production, 2025.
- Contexte
- formulaire 8-K de RTX Corporation du 24 septembre 2025 (événement du 19 septembre ; aéroports cités par la presse, mais non mentionnés dans le document) ; les résultats trimestriels du constructeur automobile du 14 novembre 2025, tels qu’ils ressortent de deux résumés de presse concordants ; 196 millions de livres correspondent au coût exceptionnel de réponse à l’attaque comptabilisé au cours du trimestre, et non au coût total de l’incident.
- Preuves contraires
- aucune trouvée dans les sources lues.
- Transférabilité
- il s’agit dans les deux cas de grandes entreprises ; aucun cas documenté de cette ampleur n’a été trouvé pour une entreprise de 30 à 500 millions d’euros de chiffre d’affaires.
- Date de revue
- 20 octobre 2026.
CH03-C9SEG-1La littérature consacrée à la résilience évalue le coût des perturbations, et non le rendement de la redondance ; le double approvisionnement au premier rang de fournisseurs constitue une priorité affichée par les grands groupes français et européens.
- Contexte
- Hendricks et Singhal (2005), résumé et étude complémentaire ; documents de travail du NBER n° 27224, 29345, 29330, 31820 et 31661 ; le baromètre de janvier 2026 (140 répondants, grandes entreprises, lu au travers de deux articles de presse).
- Preuves contraires
- aucune de ces sources ne couvre les entreprises de taille intermédiaire européennes ou africaines, ni les chocs sur les goulets d’étranglement de 2024 à 2026.
- Date de revue
- 20 octobre 2026.
CH03-H1 à H3. Hypothèses pour 2027. SEG-0. Conditions de réfutation énoncées ci-dessus ; scénario de rattachement précisé pour chacune.
Sources et limites
Sources lues les 20 et 21 octobre 2026. CNUCED, Review of Maritime Transport 2025, synthèse (24 septembre 2025) et chapitre 1 ; Lloyd’s List Intelligence, Red Sea Brief (15 octobre 2026) et points sur les transits (données de 2024) ; Sourcing Journal via Yahoo Finance (14 octobre 2026, presse, citant Clarksons, Reuters et Drewry) ; Lloyd’s List (page non datée sur la fermeture du détroit d’Ormuz) ; gCaptain (10 août 2026, presse) ; Al Jazeera (13 septembre 2026, presse) ; Hellenic Shipping News, Egypt Today et Ports Europe (chiffres de l’Autorité du canal de Suez via la presse, de décembre 2025 à août 2026) ; Autoridad del Canal de Panamá (8 octobre 2025) ; FreshFruitPortal (27 juillet 2026, presse spécialisée) ; Drewry, World Container Index (15 octobre 2026) ; Freightos, points hebdomadaires (22 septembre et 6 octobre 2026) ; Container News et Air Freight News (relevés de 2025, presse) ; US Census Bureau, Manufacturing and Trade Inventories and Sales (15 octobre 2026) ; Banque de France, Enquête mensuelle de conjoncture, début octobre 2026 (12 octobre 2026) ; Banque centrale européenne, Economic Bulletin 7/2023, encadré sur les risques pesant sur les chaînes d’approvisionnement ; Eurostat, International trade in goods ; Banque mondiale et S&P Global, Container Port Performance Index 2025 (page de publication ; résultats via Le360, 15 juin 2026, et Agence Ecofin, 13 juin 2026, presse) ; Tanger Med Port Authority, Bilan de l’activité portuaire 2025 (2 février 2026) ; Port Autonome d’Abidjan, pages statistiques ; portail du ministère de l’Économie de Côte d’Ivoire citant le Port Autonome d’Abidjan (17 février 2026) ; Agence Ecofin (21 avril 2026 sur Dakar, presse) ; DP World, communiqué sur le dragage de Ndayane (27 juillet 2026) ; Le Soleil (17 septembre 2026 et 20 novembre 2025, presse) ; Port Autonome de Lomé, Pilotine n° 039 (2025) ; Le360 Afrique avec l’AFP (21 septembre 2026, presse) ; Modaes et Marine Insight (décembre 2025, presse), Middle East Observer (23 août 2026, presse) et Tradlinx citant Container News (25 septembre 2026, presse) sur les transits de Suez des transporteurs ; Insurance Journal (30 juillet 2026) et ShipUniverse (25 septembre 2026), presse citant Reuters, sur les cotations du risque de guerre ; RTX Corporation, formulaire 8-K du 24 septembre 2025 (SEC EDGAR) ; résumés de presse des résultats du deuxième trimestre du constructeur automobile du 14 novembre 2025 (Jaguar Enthusiasts’ Club ; Just Auto via Yahoo Finance) ; KYU Associés, Baromètre des risques supply chain, sixième édition (janvier 2025, hébergée par l’AMRAE) et septième édition via DirectIndustry et Formes de Luxe (janvier 2026, presse) ; Hendricks et Singhal (Management Science, 2005), résumé publié dans une lettre d’information universitaire, et l’étude complémentaire sur les cours boursiers via le Georgia Institute of Technology (2005) ; documents de travail du NBER n° 27224, 29330, 29345, 31661, 31820 ; tralac, état d’avancement de la ratification (7 septembre 2026) et page de ressources (octobre 2026) ; Secrétariat de la ZLECAf. Les citations de sources anglophones sont traduites par la rédaction.
Limites. Le rapport sur l’indice et son annexe étaient bloqués pour l’outil de lecture utilisé ; les classements et les scores reposent donc sur deux résumés de presse qui divergent quant au nombre de ports africains ; les scores de Lomé, Tema et Cotonou n’ont pas été trouvés. Le cycle de renouvellement des contrats de transport utilisé pour la période de décision correspond à une hypothèse formulée dans le chapitre, et non à une pratique documentée. Le tonnage 2025 de Lomé et sa part de transbordement publiés par le port lui-même, le débit du deuxième terminal d’Abidjan et le tonnage du transit malien par Dakar en 2025 n’ont pas été trouvés. La revue maritime 2026 de la CNUCED n’avait pas encore été publiée à la date de consultation. Les chiffres relatifs à Ormuz reposent sur une seule page de presse spécialisée non datée. Aucune enquête auprès d’ETI françaises comportant une question sur l’approvisionnement n’a été trouvée ; le baromètre de janvier 2026 concerne les grandes entreprises. Les cotations relatives au risque de guerre ont été relevées dans des articles de presse reprenant Reuters plutôt qu’auprès d’un assureur ou du Joint War Committee, et aucune n’a été trouvée pour octobre 2026. Les chiffres du constructeur automobile reposent sur deux résumés de presse concordants de la publication de ses résultats. La littérature relative à la prime de résilience porte sur les entreprises cotées et le choc de 2020 ; elle ne couvre pas les entreprises de taille intermédiaire européennes ou africaines, ni les chocs sur les goulets d’étranglement de 2024 à 2026. Aucune série de données trouvée ne permet de déterminer si les entreprises françaises et d’Afrique francophone ont résorbé leurs stocks tampons de 2022 ; l’affirmation de ce chapitre repose sur le ratio américain.
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.