
Perspectives stratégiques mondiales 2027 · Chapitre 2 sur 10
Chapitre 2. La concentration s’est accrue tandis que les prix ont baissé
Quelles expositions liées aux intrants traiter en 2027, et quels partenariats de transformation sont entrés en production.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 2
La concentration s’est accrue tandis que les prix ont baissé : quelles expositions liées aux intrants traiter en 2027, et quels partenariats de transformation sont entrés en production
La part détenue par le premier raffineur sur le marché des minéraux énergétiques clés a atteint 72 %, tandis que les investissements ont baissé et que le cours du lithium s’est effondré avant de doubler. L’exposition tient à la licence et au délai d’approvisionnement, et non au prix ; en Afrique francophone, une seule structure a fait entrer une ligne de transformation en production.
- La décision : déterminer quelles sont les deux ou trois expositions liées aux intrants à régler avant la clôture du budget d’approvisionnement 2027, et quelle structure de partenariat de transformation financer ; elle revient au directeur des opérations et au responsable des achats, puis au comité d’investissement.
- Ce que montrent les preuves : la concentration dans le secteur du raffinage a atteint 72 %, tandis que le prix du lithium chutait de 86 % avant de se redresser ; l’exposition tient à la licence et au délai d’approvisionnement, et non au prix. La Guinée a révoqué une concession de bauxite et a expédié le premier chargement de minerai de Simandou la même année ; seul le Maroc a fait entrer une nouvelle ligne de transformation en production.
- Le test : un essai de qualification d’une deuxième source pour les deux intrants dont les délais de livraison sont les plus longs, chiffré par rapport au coût d’un stock détenu jusqu’au 10 novembre 2026 ; pour l’investisseur, un test de résistance des term sheets face à un choc réglementaire et à un choc de prix. Le chiffre que les preuves ne contiennent pas : un délai de licence mesuré.
La décision en jeu
Un opérateur industriel doit décider, avant la clôture du budget d’approvisionnement 2027, quelles deux ou trois expositions liées à ses intrants il traitera cette année, en qualifiant une deuxième source, en repensant la conception ou en constituant des stocks, une « exposition » désignant ici un raffineur unique, une exigence de licence ou un délai de livraison plutôt qu’un prix. Un investisseur en Afrique francophone doit déterminer quelle structure de partenariat de transformation il est prêt à financer : un opérateur public s’engageant à construire une raffinerie, une société d’infrastructures partagées détenue à 15 % par l’État ou une coentreprise reposant sur une technologie chinoise avec un partenaire local lié à l’État. Les décideurs sont le directeur des opérations et le responsable des achats, puis le comité d’investissement. Aux dates du chapitre 1 (10 novembre 2026 pour les mesures chinoises suspendues ; 10 janvier 2027 pour la trêve commerciale), ce chapitre en ajoute deux : le régime de quotas sur le cobalt de la République démocratique du Congo s’étend jusqu’à fin 2027, et l’interdiction par le Gabon des exportations de manganèse non transformé prend effet le 1er janvier 2029, ce qui fait de 2027 l’année où la fenêtre d’investissement sera soit exploitée, soit perdue.
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
La concentration du raffinage a augmenté. Selon les perspectives 2026 de l’Agence internationale de l’énergie sur les minéraux critiques, la part moyenne du premier pays raffineur dans les principaux minéraux énergétiques, hors terres rares, s’élevait à 72 % en 2025, contre 70 % en 2023. Minéral par minéral, selon les chiffres du même rapport relayés par l’Institut des économies émergentes de la Banque de Finlande, la Chine a raffiné 74 % du lithium mondial, 76 % du cobalt, 94 % du graphite de qualité batterie, 47 % du cuivre et 31 % du nickel en 2025, ainsi qu’environ 84 % des terres rares destinées aux aimants, contre plus de 90 % les années précédentes ; les entreprises à capitaux chinois contrôlent environ les trois quarts de la capacité de raffinage du nickel en Indonésie. Pour le gallium, le graphite, le manganèse et les terres rares, la Chine représente plus de 90 % de l’offre. CH02-C1
Part de la Chine dans le raffinage mondial, en 2025, par minéral
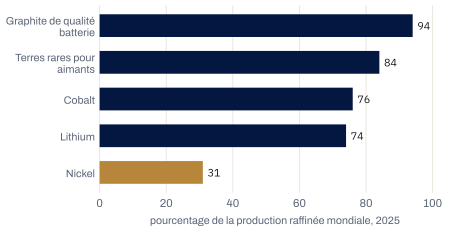
Le nickel est tracé dans la couleur de signal : les 31 % sont mesurés par localisation ; en termes de propriété, environ les trois quarts de la capacité indonésienne sont à capitaux chinois.
Source · AIE, Global Critical Minerals Outlook 2026, relayé par BOFIT Weekly Review 32/2026 (source secondaire) · lu le 20 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | pourcentage de la production raffinée mondiale, 2025 |
|---|---|
| Graphite de qualité batterie | 94 |
| Terres rares pour aimants | 84 |
| Cobalt | 76 |
| Lithium | 74 |
| Nickel | 31 |
Les investissements ont reculé, tandis que les prix augmentaient. Les investissements dans les projets de minéraux critiques ont baissé de 9 % en 2025, mettant fin à plusieurs années de croissance : ceux des métaux pour batteries ont reculé de plus de 20 %, ceux des entreprises du lithium, d’environ 40 %, tandis que ceux des entreprises du cuivre augmentaient de 8 % ; l’exploration a reculé de plus de 10 %. Entre janvier 2025 et avril 2026, les prix des métaux de base ont augmenté d’un tiers, le cuivre atteignant des niveaux records ; le lithium a plus que doublé, le cobalt a progressé d’environ 130 % et le tungstène a été multiplié par six, tandis que les prix européens du gallium, du germanium et des terres rares lourdes étaient plusieurs fois supérieurs aux prix intérieurs chinois. CH02-C2
Avant cette reprise, le marché s’est effondré. Le prix moyen annuel du carbonate de lithium de qualité batterie s’élevait à 11 700 dollars la tonne en 2021, à 63 700 dollars en 2022, 39 000 en 2023, 11 800 en 2024 et, selon les estimations, 9 000 en 2025, soit une baisse de 86 % entre le pic et le creux, l’offre excédentaire étant invoquée pour le premier semestre 2025, avant que le cours de référence au comptant chinois ne remonte à environ 102 000 yuans la tonne le 20 octobre 2026. La chimie des batteries a également évolué : les cellules au lithium-fer-phosphate, qui n’utilisent ni cobalt ni nickel, représentaient plus de 55 % des batteries de véhicules électriques déployées dans le monde en 2025 et plus de 90 % du stockage stationnaire, tandis que la capacité de production de cellules sodium-ion atteignait à peine plus de 1 % de celle du lithium-ion. CH02-C3
L’effondrement avant la reprise : carbonate de lithium de qualité batterie, prix moyen annuel
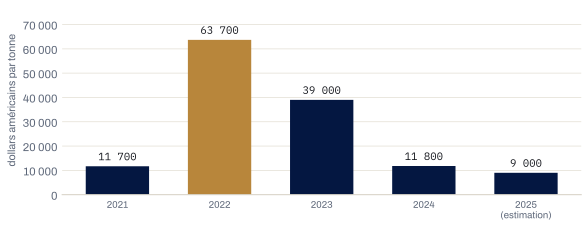
La reprise de 2026 (environ 102 000 yuans la tonne le 20 octobre 2026) est mesurée par un indice au comptant dans une autre devise et n’est pas tracée sur le même axe.
Source · United States Geological Survey, Mineral Commodity Summaries 2026 (lithium) ; le chiffre de 2025 est une estimation de l’USGS · lu le 20 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | dollars américains par tonne |
|---|---|
| 2021 | 11 700 |
| 2022 | 63 700 |
| 2023 | 39 000 |
| 2024 | 11 800 |
| 2025 (estimation) | 9 000 |
Les mesures décrites au chapitre 1 sont suspendues, et non abrogées, et le Congo a transformé une interdiction en quota. En République démocratique du Congo, qui a extrait environ 74 % du cobalt mondial en 2025, une interdiction d’exportation en vigueur depuis février 2025 a cédé la place, en octobre, à des quotas de 87 000 tonnes par an, auxquels s’ajoute une réserve stratégique de 9 600 tonnes pour 2026 et 2027. Le prix de l’hydroxyde de cobalt s’établissait entre 22 et 23 dollars la livre le 11 août 2026, soit quatre fois son niveau de la veille de l’interdiction ; le quota d’exportation d’un producteur à capitaux chinois pour 2025 et 2026 représente moins de la moitié de sa production des neuf premiers mois de 2025 (presse) ; et la part des matériaux recyclés est passée d’environ 13 % à environ 34 % des matières premières de cobalt en Chine entre le premier trimestre 2025 et le deuxième trimestre 2026 (fournisseur d’informations de marché, équivalent presse). Le prix atteint quatre fois son niveau d’avant l’interdiction et la substitution s’est accélérée ; savoir si le quota est à l’origine de cette accélération relève de la lecture que fait ce chapitre de la séquence, et non d’une conclusion vérifiée. CH02-C4
Le prix atteint quatre fois son niveau d’avant l’interdiction et la substitution s’est accélérée ; savoir si le quota est à l’origine de cette accélération relève de la lecture que fait ce chapitre de la séquence, et non d’une conclusion vérifiée.
La Guinée a retiré une concession, puis trouvé un règlement amiable. Le décret retirant à l’opérateur à capitaux publics du Golfe sa concession de bauxite de Boké a été lu à la télévision nationale le 4 août 2025 (presse guinéenne), invoquant le non-respect de l’article 88 de la convention de base de 2004 de la société et de ses avenants de 2005 et 2013, qui, selon le gouvernement, imposaient une raffinerie d’alumine que la société n’avait pas construite en vingt ans ; les actifs ont été transférés à la nouvelle société d’État Nimba Mining Company ; un accord à l’amiable avec la société mère a été annoncé le 6 mai 2026, pour un montant non divulgué ; deux arbitrages distincts, engagés par d’autres titulaires de licence pour 28,9 milliards et 100 millions de dollars, sont en cours. La règle générale, en vertu des directives présidentielles de 2022 et 2023, est que les producteurs de bauxite soumettent un plan de raffinerie d’alumine et le mettent en œuvre d’ici 2027 ou s’associent à un projet local agréé ; la raffinerie d’alumine existante du pays fonctionnait à 52 % de sa capacité en 2024. Les exportations nationales de bauxite ont tout de même augmenté, passant d’environ 145 millions de tonnes en 2024 (presse citant le ministère) à 182,8 millions en 2025, dont 74 % vers la Chine, et la Banque mondiale fait état d’une nouvelle hausse de 20 % des volumes au premier trimestre 2026, bien que la production d’un opérateur majeur soit restée inférieure à son niveau de 2025 depuis le début de l’année. La raffinerie de l’opérateur public reste un projet, à l’horizon 2030. CH02-C5
L’exploitation de Simandou a démarré le 11 novembre 2025 ; 2,2 millions de tonnes ont été expédiées au troisième trimestre 2026 depuis les blocs de l’exploitant, soit un rythme annualisé d’environ 10 millions de tonnes, contre un objectif de 60 millions par an au second semestre 2028 ; l’État détient 15 % des deux consortiums miniers ainsi que de la société propriétaire de la ligne ferroviaire commune de 552 kilomètres et du port, qui reviendront à l’État au terme de 35 ans d’exploitation. CH02-C6
Le Maroc est le seul pays de l’espace africain francophone où un nouveau partenariat de transformation a fait entrer une ligne en production : une ligne de précurseurs pour cathodes au nickel-manganèse-cobalt, coentreprise d’un groupe chinois de matériaux et d’une holding marocaine liée à l’État, a été inaugurée en juin 2025 (presse) ; la première ligne de cellules d’une usine de batteries à capitaux chinois, à Kénitra, devait démarrer en octobre 2026 (presse ; démarrage à la date prévue non vérifiable au 20 octobre 2026) ; un projet d’usine d’anodes a été abandonné en 2026, le porteur du projet ayant réorienté ses investissements vers la Chine et Oman. La raffinerie d’alumine existante en Guinée et le complexe métallurgique du Gabon à Moanda (653 000 tonnes en 2025) sont des usines établies, et non des partenariats de ce type. L’assise budgétaire sur laquelle reposent les structures marocaines est le phosphate : le Maroc détient environ 68 % des réserves mondiales, et son producteur public a déclaré pour 2025 un chiffre d’affaires de 113,9 milliards de dirhams, en hausse de 17 %, et 43,6 milliards d’investissements (communiqué du 27 février 2026, d’après la presse) ; la ligne de sulfate de cobalt du groupe minier coté, objet d’un contrat de 2022 prévoyant des livraisons dès 2025, doit désormais démarrer en 2026. Le Gabon, pour sa part, a décidé en Conseil des ministres du 30 mai 2025 (presse gabonaise) d’interdire les exportations de manganèse brut à compter du 1er janvier 2029, préavis donné à une filière qui extrait environ un quart du manganèse mondial (en métal contenu), et a annoncé le 17 juillet 2025 un accord avec l’opérateur français pour la transformation locale de 2 millions de tonnes, sans préciser de site, de calendrier ni de montant ; ce même opérateur a produit 7,1 millions de tonnes en 2025 et en a transporté 5,5 millions, des problèmes ferroviaires ayant été signalés au troisième trimestre ; le chemin de fer pourrait donc devenir la contrainte avant l’obligation elle-même (presse). CH02-C7
Ce qui est contesté
La principale objection à ce chapitre est que la pénurie est cyclique et que les mesures de contrôle ne sont que de la poudre aux yeux. L’historique des prix du lithium corrobore la première proposition ; la seconde ne résiste pas au calendrier d’octroi des licences : selon l’interprétation de ce chapitre, l’exposition créée par le régime chinois de licences réside dans les délais d’approvisionnement et le refus de licences pour des utilisations finales sensibles, et non dans le coût. Cette lecture s’appuie sur le calendrier des licences, et non sur des délais mesurés, qu’aucune série publique ne retrace ; le chapitre de l’Agence consacré aux politiques publiques chiffre à environ 0,1 % l’effet d’un triplement des prix des terres rares sur le coût d’une voiture électrique, les minéraux critiques représentant environ 3 % du prix moyen d’un véhicule, une moyenne par véhicule et non par composant.
La deuxième objection est que les obligations de valorisation fonctionnent, comme le montre l’exemple de l’Indonésie. Deux études publiées en novembre 2025 sont plus précises. Les exportations de nickel de l’Indonésie sont passées de 3,1 milliards de dollars en 2013 à 19,2 milliards en 2023 et l’emploi dans les régions productrices de nickel a augmenté de 3 % en moyenne ; ses exportations de bauxite, soumises à la même politique, ont chuté de 2,4 milliards à 1,6 milliard de dollars, car les investissements dans la transformation n’ont pas suivi et les acheteurs ont changé de fournisseurs, tandis que l’emploi dans les régions productrices de bauxite a baissé de 1,5 % en moyenne. Une synthèse de juillet 2025, évaluée par les pairs, constate que bon nombre de ces politiques ont été adoptées sans données sur les réserves ni sur la viabilité ; l’inventaire de l’OCDE de 2026 fait état de restrictions à l’exportation à des niveaux historiquement élevés, couvrant jusqu’à 70 % des exportations mondiales de cobalt et de manganèse. Le retrait de la concession en Guinée a été suivi d’un accord à l’amiable avant toute raffinerie, tandis que deux autres titulaires de licence ont engagé une procédure d’arbitrage ; au Zimbabwe, la mesure s’est durcie pour aboutir à une suspension générale des exportations de minerais bruts le 25 février 2026.
La troisième objection est que la Côte d’Ivoire est un succès discret. Son record de production d’or de 2025 n’a été établi que de justesse (59,33 tonnes selon le directeur général des mines en juin 2026, contre 59,1 en 2024), son nouveau code minier n’avait toujours pas été adopté en 2026, elle ne dispose d’aucune mine de lithium ni de ressource déclarée, et son projet d’exploration de lithium le plus avancé a fait l’objet en septembre 2026 d’une option de 90 jours pour 100 000 dollars australiens.
Le corridor
Ce que nous attendons en 2027
Premièrement, au moins l’une des mesures suspendues par la Chine est en vigueur sans licence générale au cours du premier semestre 2027, et les acheteurs d’aimants, de terres rares lourdes, de gallium ou de graphite en Europe francophone sont exposés aux délais plutôt qu’aux prix. Réfutée si la suspension des mesures d’octobre 2025 et la trêve commerciale sont toutes deux prolongées par avis numéroté jusqu’au 30 juin 2027 et si les écarts entre les prix européens et les prix intérieurs chinois se réduisent. Hypothèse du scénario de crise (scénario 2). CH02-H1
Deuxièmement, aucune raffinerie d’alumine en Guinée ne parvient à une décision finale d’investissement en 2027, tandis que les volumes d’exportation de bauxite se maintiennent ou augmentent. Réfutée par une décision publiée de l’opérateur public ou de tout autre titulaire, ou par un total d’exportations en 2026 inférieur à celui de 2025, chiffre connu en janvier 2027. Cette hypothèse tient dans le scénario des systèmes tendus (scénario 3). CH02-H2
Troisièmement, le Maroc met en service une ligne de production de cellules de batterie en 2027 et aucun autre pays de l’espace africain francophone ne met en service un nouveau partenariat de transformation de minéraux critiques. Réfutée si la ligne de Kénitra est reportée au-delà de décembre 2027, ou si la Guinée, la Côte d’Ivoire, le Sénégal ou le Gabon en mettent un en service en premier. Cette hypothèse tient dans le scénario des systèmes tendus (scénario 3), où elle constitue le cas favorable pour l’Afrique francophone. CH02-H3
Signaux
| Indicateur | Définition arrêtée | Valeur relevée, date | Seuil | Signification du franchissement |
|---|---|---|---|---|
| Statut des mesures d’octobre 2025 sur les terres rares | communiqués du MOFCOM | suspension jusqu’au 10 novembre 2026 ; régime de licences d’avril en vigueur | expiration avec rétablissement de la règle des 0,1 %, ou prolongation officielle | « qualifier une deuxième source au cours de l’année 2027 » devient « constituer des stocks et repenser la conception dès maintenant » |
| Prix de l’hydroxyde de cobalt et quota congolais | cotation d’une agence de prix, teneur minimale en Co de 30 %, CIF Chine ; décisions de l’agence | 22 à 23 dollars la livre, 11 août 2026 ; 87 000 t plus 9 600 t | inférieur à 15 dollars ; ou supérieur à 30, ou une réduction en dessous de 87 000 t | la substitution a dépassé le quota ; ou le quota s’impose plus strictement et les filières de produits intermédiaires hors Congo gagnent du terrain |
| Part moyenne du premier pays raffineur | AIE, données annuelles | 72 %, 2025 (série excluant les terres rares) | égale ou inférieure à 70 dans l’édition 2027, ou égale ou supérieure à 73 | les investissements de diversification changent la carte ; ou aucun répit avant 2030 |
| Exportations de bauxite de Guinée et décisions relatives aux raffineries | données hebdomadaires du ministère relayées par la presse ; totaux annuels | 182,8 millions de tonnes, 2025 | total de 2026 inférieur à celui de 2025, ou décision finale d’investissement pour une raffinerie | les retraits pèsent sur la production ; ou l’obligation aboutit à la construction d’une usine |
| Expéditions de Simandou | rapports trimestriels de l’opérateur | 2,2 millions de tonnes, T3 2026 ; rythme annualisé d’environ 10 millions par an | ventes inférieures à 5 millions de tonnes en 2026, ou rythme annualisé de fin 2027 inférieur à 30 millions | le modèle d’infrastructures partagées s’essouffle ; l’accès ferroviaire des tiers ne peut être tenu pour acquis avant 2029 |
| Prix du carbonate de lithium | moyenne annuelle de l’USGS ; cotations de marché | 9 000 dollars la tonne, moyenne 2025 (estimation) ; a plus que doublé jusqu’en avril 2026 | durablement au-dessus de 20 000 ; ou en dessous de 12 000 | l’exploration du lithium en Afrique de l’Ouest redevient finançable ; ou ne constitue plus qu’une option d’exploration |
Les deux espaces
Europe francophone. Le groupe français qui exploite la mine de manganèse au Gabon fait face à un engagement assorti d’une échéance plutôt qu’à une expropriation : l’interdiction prévue pour 2029 transforme un droit d’exploitation minière en une obligation de transformation métallurgique, alors que la mine et son chemin de fer emploient 10 460 salariés gabonais. Aucun décret d’application n’avait été lu à la date de consultation. Côté européen, le cadre juridique est le règlement sur les matières premières critiques (Critical Raw Materials Act), en vigueur depuis mai 2024, qui fixe pour 2030 des objectifs de référence (10 % de la consommation annuelle extraite, 40 % transformée et 15 % recyclée au sein de l’Union) et plafonne la dépendance vis-à-vis d’un seul pays tiers à 65 % par matière première stratégique. Pour les terres rares, le graphite et le gallium, dont plus de 90 % proviennent de Chine, ce plafond servira d’étalon pour l’approvisionnement de 2027.
Afrique francophone. Trois structures coexistent dans les données disponibles, désignées par ce que chacune a obtenu plutôt que classées. Le modèle de l’opérateur public est parvenu à un accord et à un projet de raffinerie alors que les volumes se maintenaient ; le modèle d’infrastructures partagées est entré en production avec une clause d’accès non discriminatoire des tiers dans le communiqué d’investissement de 2024 de l’opérateur, mais sans tarif publié ni conditions fiscales vérifiables ; le modèle de coentreprise, associant technologie et capitaux chinois à un partenaire lié à l’État et bénéficiant d’incitations en zone franche destinées aux constructeurs automobiles européens, a mis en service une première ligne de production sur une assise budgétaire tirée du phosphate dont la Guinée et le Gabon ne disposent pas. La différence que montrent les données entre ces deux résultats guinéens est la suivante : la structure révoquée portait un engagement daté non tenu, alors que la structure en production n’est pas encore soumise à un tel engagement ; la participation de l’État dans la concession révoquée n’a pas été lue dans les sources, et les échéances propres à Simandou (60 millions de tonnes d’ici le second semestre 2028 ; accès des tiers) ne sont pas encore échues. Ce qu’un investisseur extérieur peut prendre en Guinée est plus étroit que ne le disent les gros titres : les participations au sein des consortiums sont entièrement attribuées, l’opérateur public est détenu par l’État, et les points d’entrée se limitent à un accès ferroviaire à un tarif non publié ou à un partenariat de raffinerie au titre d’une directive dont le texte n’a pas encore été lu.
Ce qu’un conseil doit demander
Le test avant engagement
Pour l’opérateur, le test se déroule en deux étapes du STREDGE Evidence-to-Decision Cycle. À l’étape Diagnostiquer, une carte d’exposition des intrants est établie : la nomenclature est recoupée avec les lignes « production » et « technologie » de la grille d’exposition du dirigeant ; la carte consigne pour chaque intrant critique son origine, son raffineur, son statut de licence et le délai de livraison des trois dernières commandes. À l’étape Expérimenter, un essai de qualification d’une deuxième source pour les deux intrants aux délais de livraison les plus longs, chiffré par rapport au coût d’un stock détenu jusqu’à la prochaine date de suspension : coût de qualification plus la majoration de prix sur le volume testé, d’un côté ; nombre de semaines de couverture multiplié par le coût rendu et par le taux de portage annuel, de l’autre. Pour l’investisseur, à l’étape Simuler, un test de résistance des term sheets : les trois structures sont soumises à un choc réglementaire (révocation, quota, interdiction d’exportation) et à un choc de prix (lithium à 9 000 et à 20 000 dollars la tonne ; cobalt à 15 et à 30 dollars la livre), la participation de l’État et les conditions d’accès aux infrastructures étant écrites plutôt que supposées. Les deux servent de base à la décision d’investissement. Le test de l’opérateur est conçu pour tenir dans le scénario 2, celui de l’investisseur, dans le scénario 3 ; dans le scénario 1, la question de l’investisseur est celle que nomme le jeu de scénarios, à savoir quel partenariat signer tant que les pays hôtes ont encore besoin de capitaux. Verdicts : déployer, lorsque la structure résiste aux deux chocs et que les conditions d’accès sont connues ; repenser, lorsqu’elle ne résiste qu’à l’un d’entre eux ; poursuivre les tests, lorsque les conditions d’accès sont inconnues ; arrêter, lorsqu’elle ne résiste à aucun des deux.
Ce qu’il faut mesurer : le nombre d’intrants critiques n’ayant qu’un seul raffineur ; le délai de livraison des trois dernières commandes pour chaque intrant soumis à un contrôle suspendu ; le nombre de semaines de stock détenu au regard du 10 novembre 2026 ; pour un investisseur, la présence d’un engagement daté dans la structure et l’état du financement de l’usine au regard de cet engagement.
- lesquels de nos intrants nécessiteraient une licence chinoise au 11 novembre, et qui, chez nous, serait chargé de la demander ?
- Que nous a coûté, en 2026, en délais et non en prix, notre intrant au délai de livraison le plus long ?
- Si nous finançons un partenariat de transformation, existe-t-il un engagement daté non tenu quelque part dans la structure, et qu’est-il advenu du dernier titulaire qui n’a pas tenu le sien dans ce pays ?
Fiches de preuve
CH02-C1SEG-1Le taux de concentration dans le secteur du raffinage a atteint 72 % en 2025 (série excluant les terres rares, base 2023).
- Contexte
- Global Critical Minerals Outlook 2026 de l’AIE, 16 juillet 2026 (les principaux raffineurs, à savoir l’Indonésie pour le nickel et la Chine pour les autres minéraux, ont absorbé plus des trois quarts de la croissance de l’offre de produits raffinés sur deux ans) ; parts par minéral fournies par l’institut de la Banque de Finlande, qui cite ce même rapport (source secondaire ; les pages de données de l’AIE n’étaient pas lisibles sous forme de texte).
- Preuves contraires
- un deuxième agrégat de l’AIE incluant les terres rares indique 70 % en 2025 contre 68 % en 2020 ; la concentration du raffinage des terres rares a légèrement diminué entre 2023 et 2025 ; la part de la Chine dans la capacité de fusion du cuivre (environ 50 %) correspond à une mesure de capacité, et non à la part de raffinage citée.
- Transférabilité
- mondiale.
- Date de revue
- 20 octobre 2026.
CH02-C2SEG-1Les investissements ont reculé de 9 % en 2025, tandis que les prix ont augmenté jusqu’en 2026.
- Contexte
- dépenses mondiales consacrées aux projets et à l’exploration (baisse d’environ 45 % de l’exploration du lithium et du nickel) ; prix de janvier 2025 à avril 2026.
- Méthode
- suivi des investissements par l’AIE.
- Preuves contraires
- les engagements financiers publics dans les économies avancées ont atteint environ 65 milliards de dollars en 2025, soit plus de quatre fois le niveau de 2023, tandis que les entreprises spécialisées dans le cuivre ont augmenté leurs dépenses de 8 %.
- Confiance causale
- aucune n’est revendiquée.
- Date de revue
- 20 octobre 2026.
CH02-C3SEG-1Le carbonate de lithium a chuté de 86 % entre 2022 et 2025, avant de se redresser en 2026 ; la chimie des batteries a évolué vers le lithium-fer-phosphate.
- Contexte
- Mineral Commodity Summaries 2026 de l’USGS (moyennes annuelles de 2021 à 2025 ; le chiffre de 2025 est une estimation de l’USGS) ; série de contrats sur différence d’un agrégateur de données sur l’indice de référence au comptant chinois (au 20 octobre 2026, 38 % de plus qu’un an plus tôt) ; Global EV Outlook 2026 de l’AIE (20 mai 2026) pour la part de chaque chimie ; excédent de nickel depuis 2022, l’Indonésie assurant environ les deux tiers de l’offre minière et ayant réduit d’environ 30 % son quota de minerai pour 2026 (presse).
- Preuves contraires
- cette même série affichait une baisse de 24 % sur un mois, ce qui marque un renversement partiel de la reprise observée en 2026.
- Date de revue
- 20 octobre 2026.
CH02-C4SEG-1Sous le régime congolais, le prix du cobalt est quatre fois plus élevé qu’avant l’interdiction et la substitution s’est accélérée.
- Contexte
- décisions de l’agence congolaise d’octobre 2025 (quota remplaçant l’interdiction de février 2025) ; cotation du 11 août 2026 ; données sur le marché chinois pour le premier semestre 2026 (fournisseur d’informations de marché) ; l’Agence attribue au quota un élargissement du déficit de cobalt qu’elle projette pour 2035, qui passe d’un peu plus de 15 % à plus de 25 %.
- Preuves contraires
- sous le régime du quota, le prix a baissé, passant de 26,00 à 26,25 dollars, à la mi-avril 2026, au niveau du mois d’août, et le lithium-fer-phosphate représentait déjà près de la moitié des batteries des véhicules électriques en 2024 (AIE) ; la substitution est donc antérieure à l’interdiction.
- Confiance causale
- la séquence est documentée ; la multiplication par quatre est mesurée à partir de la veille de l’interdiction et s’étend sur toute la période d’interdiction ; le lien entre le quota et la part du recyclage relève de l’interprétation du chapitre, et non d’une conclusion vérifiée.
- Date de revue
- 20 octobre 2026.
CH02-C5SEG-1La Guinée a mis fin à la convention de Boké, conclu un règlement amiable et exporté malgré tout environ 25 % de bauxite de plus.
- Contexte
- décret de retrait lu à la télévision le 4 août 2025 (presse guinéenne), précédé par la déclaration du gouvernement du 22 mai 2025 ; résumé de la directive établi par un fournisseur d’informations de marché ; volumes d’exportation de 2024 et 2025 d’après la presse citant le ministère ; Macro Poverty Outlook de la Banque mondiale (octobre 2026) ; production cumulée depuis le début de l’année d’un opérateur majeur, d’après son rapport trimestriel (14 octobre 2026).
- Preuves contraires
- les textes officiels de la directive relative à la raffinerie et du décret de retrait n’ont pas été consultés ; les deux procédures d’arbitrage en cours concernent d’autres autorisations (bauxite de Boffa ; graphite de Lola).
- Date de revue
- 20 octobre 2026.
CH02-C6SEG-1Simandou a atteint un rythme annualisé de 10 millions de tonnes au troisième trimestre 2026.
- Contexte
- bilan trimestriel des opérations de l’exploitant (14 octobre 2026 ; 17 430 salariés, dont 75 % de Guinéens) ; première cargaison de 200 000 tonnes le 2 décembre 2025 (média officiel chinois et presse) et communiqué sur l’investissement (16 juillet 2024, formulaire 6-K ; ligne principale de 536 kilomètres et embranchement de 16 kilomètres ; l’État détient 15 % de la société d’infrastructure aux côtés de deux actionnaires détenant chacun 42,5 %) ; Macro Poverty Outlook de la Banque mondiale (octobre 2026).
- Preuves contraires
- le chiffre des exportations avancé par la Banque mondiale pour le premier semestre 2026 (« au moins 9 millions de tonnes ») dépasse les expéditions cumulées de l’opérateur depuis le début de l’année, sans que les bases de calcul soient précisées, et pourrait inclure les blocs de l’autre consortium ; aucun tarif d’accès publié.
- Date de revue
- 20 octobre 2026.
CH02-C7SEG-1données issues de la presseLe Maroc est le seul pays de l’espace où un nouveau partenariat de transformation a permis la mise en production d’une ligne.
- Contexte
- annonces de projets et articles de presse jusqu’au 11 septembre 2026 (aucun volume de production relevé pour la ligne de précurseurs ; première phase de Kénitra de 12,8 milliards de dirhams et 20 GWh, date de démarrage non vérifiable à la date de publication ; la ligne de sulfate de cobalt a fait l’objet d’un contrat en juin 2022 pour approvisionner un constructeur automobile français à partir de 2025 ; deux autres projets chinois d’anodes et de cathodes à Tanger Tech) ; réserves de phosphate selon l’USGS ; indicateurs 2025 du producteur de phosphate d’après les articles de presse relatifs à son communiqué du 27 février 2026 (source primaire non consultable) ; publication des résultats 2025 du groupe minier du 25 mars 2026 (source primaire ; chiffre d’affaires de 13,7 milliards de dirhams, en hausse de 55 %) ; la décision du Conseil des ministres du Gabon et l’accord du 17 juillet 2025, d’après la presse gabonaise ; la production et le transport de l’opérateur français en 2025, d’après la presse ; la production du complexe de Moanda, d’après la presse.
- Preuves contraires
- la ligne de production de sulfate de cobalt a pris au moins un an de retard par rapport à la date prévue dans le contrat de 2022.
- Date de revue
- 20 octobre 2026.
CH02-H1 à H3. Hypothèses pour 2027. SEG-0. Conditions de réfutation et rattachement aux scénarios indiqués dans chacune d’elles.
Sources et limites
Sources lues le 20 octobre 2026. Agence internationale de l’énergie, Global Critical Minerals Outlook 2026 (16 juillet 2026), chapitres de synthèse, d’aperçu du marché, de perspectives et de politiques publiques ; Global EV Outlook 2026 (20 mai 2026), synthèse et chapitre sur les batteries ; Institut des économies émergentes de la Banque de Finlande, BOFIT Weekly Review 32/2026 (7 août 2026) ; titres de Trading Economics et de Shanghai Metals Market (20 octobre 2026) pour le cours de référence du lithium ; World Bank Policy Research Working Paper 11249 (Kee et Xie, 10 novembre 2025, résumé) et CEPR Discussion Paper 20791 (Bosker, Van Den Herik, Pelzl et Poelhekke) via VoxEU (25 novembre 2025) ; OCDE, Inventory of Export Restrictions on Critical Raw Materials 2026 ; Guinéenews (23 mai, 5 juillet et 4 août 2025) ; Shanghai Metals Market (12 mai 2025) sur la directive relative aux raffineries ; Banque mondiale, Macro Poverty Outlook for Guinea (octobre 2026) et Country Partnership Framework for Guinea FY27 to FY33 (27 mai 2026) ; Rio Tinto plc, « Conditions on Simandou investment now satisfied » (formulaire 6-K, 16 juillet 2024) et bilan d’activité du troisième trimestre 2026 (formulaire 6-K, 14 octobre 2026) ; communiqué des services du FMI sur la mission de 2026 au titre de l’article IV en Guinée (12 août 2026, tel que republié) ; Boursenews et Hespress (27 et 28 février 2026, presse) sur les indicateurs du producteur de phosphate ; Managem, communiqué de résultats annuels 2025 (25 mars 2026) ; Gabon Media Time (16 juin, 17 juillet 2025 et 24 avril 2026) et EcoMatin (30 octobre et 6 novembre 2025, 19 février 2026), presse, sur le Gabon ; Mining Weekly citant Reuters (11 juin 2026) et Team France Export (10 février 2026) sur la Côte d’Ivoire ; Institut d’études géologiques des États-Unis (USGS), Mineral Commodity Summaries 2026 (terres rares, cobalt, bauxite et alumine, roche phosphatée, manganèse, nickel, lithium) ; ministère du Commerce de Chine, annonces 18, 70 et 72 (via des synthèses de cabinets d’avocats ; numérotées comme dans les sources du chapitre 1) ; Fastmarkets, 12 août 2026 (agence de cotation) ; Shanghai Metals Market, 13 juillet 2026 (informations de marché) ; articles de presse sur l’attribution des quotas congolais (29 octobre 2025) ; Reuters via Mining Weekly, 26 janvier 2026 (données sur les exportations guinéennes) ; Afronomicslaw, 15 mai 2026 ; Bilaterals.org, 16 mars 2026 ; AlCircle, 31 décembre 2025 ; actualités municipales de Shanghai, 14 novembre 2025, et Mongabay, janvier 2026 (lancement de Simandou et première expédition) ; TelQuel, 11 septembre 2026 (projets marocains liés aux batteries) ; North Africa Post, 27 novembre 2025, et Milling MEA, 6 mars 2026 (résultats du producteur de phosphate, presse) ; données du ministère ivoirien des Mines via le portail économique du gouvernement (mises à jour le 19 novembre 2025) et Le360 Afrique, 21 septembre 2026 ; Rio Times, 30 septembre 2026 ; Mining Technology et AllAfrica, 2 et 3 juin 2025 (Gabon) ; IDNFinancials, 19 janvier 2026 (Indonésie, presse) ; McCarthy Tétrault, 10 avril 2026 (Zimbabwe) ; Hale, Ali et al., Global Sustainability 8, e25 (14 juillet 2025). Les citations de sources anglophones sont traduites par la rédaction.
Limites. Les parts de raffinage par minéral ont été extraites d’un résumé du rapport de l’Agence rédigé par un institut de banque centrale, et non des pages de l’Agence elle-même. À la date de publication, on ignore le sort des suspensions chinoises après le 10 novembre 2026. Aucune série de données publiques ne mesure les délais d’octroi des licences ; l’estimation de ces délais repose sur le calendrier d’octroi des licences et sur des évaluations qualitatives, et les entretiens structurés avec les responsables des achats qui auraient permis de les mesurer n’ont pas été menés. Les textes officiels de la directive guinéenne relative aux raffineries et du décret de retrait n’ont pas été consultés ; le niveau d’exportations retenu pour 2024 repose sur des articles de presse citant le ministère ; la participation de l’État dans la concession révoquée de Boké n’a pas été lue dans les sources. Le communiqué original du producteur de phosphate n’était pas consultable et ses résultats 2025 au niveau de l’EBITDA et en deçà n’ont pas été trouvés ; le démarrage de la ligne de cellules de Kénitra et la production de la ligne de précurseurs n’ont pas pu être vérifiés. L’instrument d’application du Gabon, au-delà de la décision du Conseil des ministres, n’a pas été trouvé, et le volume transporté en 2025 par l’opérateur français (5,5 millions de tonnes, presse) est inférieur aux prévisions qu’il avait données en octobre 2025 (6,1 à 6,3 millions), un écart à vérifier par rapport au communiqué annuel de la société. Aucune évaluation s’appuyant sur des données primaires concernant l’interdiction de la bauxite en Indonésie en 2023, les mesures prises par la Tanzanie en 2017 ou les interdictions relatives au lithium au Zimbabwe n’a pu être trouvée ; les deux études consacrées à l’Indonésie couvrent la période allant de l’interdiction de 2014 à 2023.
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.