
Perspectives stratégiques mondiales 2027 · Chapitre 4 sur 10
Chapitre 4. La production est en marche, mais pas la fiabilité
Production captive, réseau ou contrat d’achat d’électricité (PPA) pour les opérateurs industriels dans sept pays.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 4
La production est en marche, mais pas la fiabilité : production captive, réseau ou contrat d’achat d’électricité (PPA) pour les opérateurs industriels dans sept pays
Nachtigal et Souapiti ont ajouté des capacités, tandis que le Cameroun et la Guinée continuent de procéder à des coupures d’électricité ; la Côte d’Ivoire vend l’électricité du réseau à un prix plus proche de la moyenne européenne que ne le supposent les opérateurs ; seul le Maroc dispose d’une voie légale ayant abouti à un contrat conclu par une entreprise. La décision pour 2027 consiste à déterminer quelle voie retenir dans le budget, site par site, sur la base des heures de coupure mesurées plutôt que des moyennes nationales.
- La décision : pour chaque site situé en Côte d’Ivoire, au Sénégal, en Guinée, au Togo, au Bénin, au Cameroun ou au Maroc, approvisionnement par le réseau au tarif réglementé, production captive ou contrat d’achat d’électricité (PPA) conclu par l’entreprise, pour le budget 2027 et toute nouvelle usine. Décideurs : le directeur des opérations et le directeur financier, puis le comité d’investissement.
- Ce que montrent les preuves : la production est arrivée, pas la fiabilité. Nachtigal et Souapiti ont ajouté des capacités, tandis que le Cameroun et la Guinée continuent de procéder à des coupures d’électricité ; la Côte d’Ivoire vend l’électricité du réseau à environ 0,13 euro, contre une moyenne européenne de 0,18 euro ; seul le Maroc dispose d’un cadre juridique qui a permis la conclusion de contrats avec des entreprises.
- Le test : un modèle de coût de l’électricité livrée fondé sur les registres de coupure du site, comparé au solaire captif chiffré sur devis et à toute offre effectivement reçue, selon deux hypothèses de prix du combustible et la liquidité de la compagnie d’électricité du pays d’accueil. Le chiffre que les preuves ne contiennent pas : un coût vérifié du diesel comparé au solaire captif pour l’un quelconque des sept pays.
La décision en jeu
Pour un opérateur industriel en Côte d’Ivoire, au Sénégal, en Guinée, au Togo, au Bénin, au Cameroun ou au Maroc, le budget 2027 et tout nouveau site de production dépendent d’un choix par site : l’alimentation par le réseau au tarif réglementé, la production captive (gaz, diesel ou solaire avec stockage) ou un contrat d’achat d’électricité (PPA) conclu par l’entreprise. Pour un investisseur, la question est de savoir où l’électricité industrielle est bancable : un acheteur solvable, une trajectoire tarifaire publiée et une voie légale pour la vente à des tiers, chacun attesté par un document daté. Les décideurs sont le directeur des opérations et le directeur financier, puis le comité d’investissement. Les échéances sont l’allocation de gaz du Sénégal au marché intérieur « d’ici 2027 », une projection ; le tarif de rachat des excédents du Maroc, en vigueur jusqu’au 28 février 2027 ; le refinancement du distributeur au Cameroun ; la prochaine décision tarifaire de la Côte d’Ivoire. Le coût d’une erreur se paie en diesel : une usine budgétisée sur la base du tarif du réseau et alimentée par des groupes électrogènes, ou une centrale captive financée pour pallier des coupures qu’un investissement dans le réseau supprime.
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
L’AIE prévoit que l’investissement amont dans le pétrole et le gaz en Afrique subsaharienne augmentera de 12 % pour atteindre près de 24 milliards de dollars en 2026, après une baisse de 18 % en 2025, et indique qu’en 2025 l’investissement énergétique dans les centres de données a dépassé le total investi cette année-là dans le secteur énergétique africain (projections et estimations ; le total continental d’environ 110 milliards de dollars pour 2026 n’est rapporté que par la presse). Du côté de la demande, 655 millions de personnes étaient privées d’électricité en 2024, dont 563 millions en Afrique subsaharienne, région dont la part dans le déficit mondial est passée de 49 % en 2010 à 86 % ; l’AIE estime qu’environ 220 millions de personnes non électrifiées en Afrique ne pourront probablement pas payer un ensemble de services de base ; un taux d’accès ne fait pas une demande industrielle solvable. CH04-C1
La Côte d’Ivoire illustre l’alimentation par le réseau. La puissance installée s’élevait à 3 019 MW en 2024 et la production brute à 13 919 GWh, dont 75,13 % d’origine thermique ; le prix de vente moyen hors taxes était de 85 francs CFA (FCFA) par kWh pour la moyenne et la haute tension après deux hausses de 10 %, soit environ 0,13 euro à la parité fixe ; la durée moyenne de coupure par client est passée de 47 heures en 2011 à 29 heures en 2023 ; et l’opérateur de Baleine a pris la décision d’investissement de la phase 3 le 25 mai 2026, tout le gaz associé étant acheminé à terre pour l’électricité du marché intérieur. Le contre-signal vient des exportations, passées de 1 656 GWh en 2016 à 1 052 en 2023 et à 730 en 2024, soit 5,2 % de la production (figure 4.1). Le « taux d’accès » de 98,6 % du portail est la part de la population vivant dans une localité électrifiée ; l’étude approfondie de SEforALL sur le rapport de suivi donne 72,9 % pour 2024 ; la Banque mondiale vise 80 % des foyers d’ici 2026 ; ces trois chiffres ne sont pas confondus. Une tribune publiée en février 2026 par deux avocats indique que le cadre relatif aux clients éligibles prévu par le code de 2014 « n’a donné lieu à aucun contrat » et que l’autoproduction est « la seule voie viable » ; le régulateur finalise une méthodologie de transit (wheeling). CH04-C2
Une tension sur le marché intérieur malgré l’arrivée de nouveau gaz : les exportations d’électricité de la Côte d’Ivoire, pic de 2016 et 2024 par destination
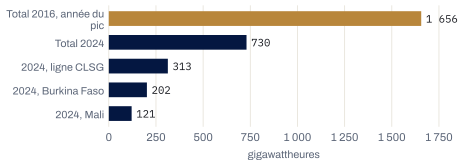
La barre de 2016, représentée en couleur de signal, correspond à l’année du pic. Le Ghana (57 gigawattheures) et les livraisons directes au Liberia (37) complètent le total de 2024 ; ils ne figurent pas dans le graphique, limité à cinq lignes.
Source · ministère de l’Économie de Côte d’Ivoire, citant MMPE, CI-Energies et ANARE-CI 2024 (mis à jour le 26 novembre 2025) · lu le 20 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | gigawattheures |
|---|---|
| Total 2016, année du pic | 1 656 |
| Total 2024 | 730 |
| 2024, ligne CLSG | 313 |
| 2024, Burkina Faso | 202 |
| 2024, Mali | 121 |
L’écart tarifaire avec l’Europe est moins important que ne le supposent les opérateurs ; la différence réside peut-être dans la fiabilité, le délai de raccordement et le carburant de secours. La moyenne pondérée de l’UE pour les consommateurs non résidentiels de la tranche de 500 à 2 000 MWh s’élevait à 0,1837 euro par kWh au second semestre 2025, hors TVA et taxes récupérables (la France affichant une baisse de 14,1 % en glissement annuel), contre environ 0,13 euro pour la moyenne et la haute tension en Côte d’Ivoire (figure 4.2). Le régulateur sénégalais a publié le 27 janvier 2026 un tarif moyenne tension longue utilisation de 91,93 FCFA en heures creuses et de 151,72 FCFA en heures de pointe, inchangé par rapport à 2025 (presse pour l’absence de changement) ; le Togo a relevé ses tarifs de 12,5 % en moyenne en 2025, après un gel à 102 FCFA depuis 2011, pour les porter à 78, 87 et 122 FCFA selon les tranches horaires en moyenne tension en dessous de 500 kVA (presse) ; la compagnie d’électricité du Bénin affiche 96 FCFA au-delà de 630 kVA ; le régulateur camerounais a fixé une base 2023 de 65, 60 et 55 FCFA pour la tranche de 1 à 2 MW, en hausse de 5 % par an ; la fourniture industrielle au Maroc est facturée de 0,74 à 1,42 dirham selon la tranche horaire, TVA comprise (presse) ; la compagnie guinéenne ne donne qu’une moyenne de 881 GNF pour 2023. CH04-C3
L’écart tarifaire est moins important que ne le pensent les opérateurs : les prix de l’électricité industrielle en Côte d’Ivoire et dans l’Union européenne
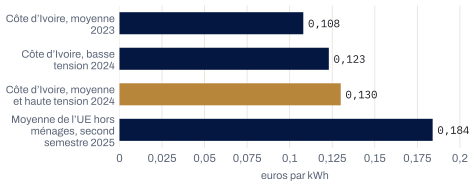
Moyennes ivoiriennes réglementées après deux hausses de 10 % (juillet 2023, janvier 2024) par rapport à une moyenne pondérée de l’UE ; la fiabilité, le délai de raccordement et le combustible de secours ne sont pris en compte dans aucun de ces deux prix.
Source · Eurostat, Electricity price statistics (S2 2025, tranche de 500 à 2 000 MWh) ; ministère de l’Économie de Côte d’Ivoire citant ANARE-CI 2024, à 655,957 FCFA pour un euro · lu le 20 octobre 2026 · SEG-2
Afficher les données chiffrées
| Poste | euros par kWh |
|---|---|
| Côte d’Ivoire, moyenne 2023 | 0,108 |
| Côte d’Ivoire, basse tension 2024 | 0,123 |
| Côte d’Ivoire, moyenne et haute tension 2024 | 0,130 |
| Moyenne de l’UE hors ménages, second semestre 2025 | 0,184 |
Au Cameroun, un producteur indépendant bancable n’a pas été synonyme d’approvisionnement fiable. Nachtigal (420 MW), détenue à 40 % par EDF aux côtés de la SFI, de la République du Cameroun, d’Africa50 et de STOA, a raccordé sa première unité au réseau le 10 mai 2024 et la dernière le 18 mars 2025, au titre d’un contrat d’achat de 35 ans conclu avec Eneo, désormais SOCADEL (actionnariat et dates : source secondaire citant la presse spécialisée) ; son directeur des opérations a revendiqué environ 3 TWh injectés depuis mai 2025, chiffre rapporté sous la forme de 3 613 785 MWh (4 juin 2026, presse ; aucun document de l’entreprise n’a été consulté), tandis que les coupures persistent, attribuées par l’entreprise à des équipements en aval de la production. Le distributeur a annoncé le 31 août 2026 un financement visant à « renforcer la liquidité, restructurer des engagements existants » et à contribuer à la stabilisation financière du secteur de l’électricité, ainsi qu’une démarche pour lever 200 milliards de FCFA auprès de banques locales ; la Banque mondiale prépare un programme pour financer un « plan de redressement d’ENEO ». Le seul accord conclu par une entreprise qui ait été trouvé est une centrale photovoltaïque en toiture de 1,8 MWc avec 2,5 MWh de stockage, en construction chez un transformateur de cacao au titre d’un accord de 25 ans (presse). CH04-C4
Le coût d’une erreur se paie en diesel : une usine budgétisée sur la base du tarif du réseau et alimentée par des groupes électrogènes, ou une centrale captive financée pour pallier des coupures qu’un investissement dans le réseau supprime.
La Guinée est, parmi les sept pays, le marché de la production captive. La puissance installée était de 1 253 MW en 2023 selon le rapport de la compagnie d’électricité elle-même, et la Banque mondiale indique que les centrales de Souapiti et de Kaléta exportent 1 174 GWh par an vers le Sénégal, la Gambie et la Guinée-Bissau. Ce rapport 2023 fait état de recouvrements égaux à 66 % des ventes, d’une subvention sur les achats d’énergie de 3 200 milliards de GNF pour 2023 (2 496,53 milliards selon la banque centrale, citée par la presse) et d’une durée moyenne de coupure par client de 165,38 heures en 2023, contre 126 en 2022. Parmi les foyers raccordés interrogés à la mi-2024, 23 % ont déclaré que l’électricité fonctionnait la plupart du temps ou tout le temps, contre 69 % en 2022. Le taux de pertes de 40 % donné par la Banque mondiale pour 2025 est la valeur de départ d’une projection, et non un résultat mesuré. Souapiti (450 MW) est gérée par une société sous direction chinoise jusqu’au remboursement de ses emprunts, et les coupures sont revenues à Conakry pendant la saison des pluies 2026 (tribune, presse). CH04-C5
Le prix de l’électricité du réseau sénégalais en 2027 dépend d’une allocation de gaz qui n’est encore qu’une projection. Greater Tortue Ahmeyim a démarré sa production le 31 décembre 2024 et a chargé sa première cargaison le 17 avril 2025 (presse) ; sa deuxième phase n’était toujours pas approuvée en juillet 2025 (presse) ; le Premier ministre a déclaré en août 2026 que les importations de gaz, de 140 milliards de FCFA par an, prendraient fin en 2026, que 20 à 25 % de la première phase devraient être destinés au marché intérieur d’ici 2027 et que la centrale de Bel Air (335 MW) était en cours de conversion au gaz (presse ; projections). La grille tarifaire publiée par le régulateur en janvier 2026 ne se prononce pas sur le gaz destiné au marché intérieur. Aucun contrat d’achat conclu avec un acheteur industriel identifié n’a été trouvé. CH04-C6
Le Maroc est le seul marché disposant d’une voie légale ayant abouti à un contrat. Le régulateur a fixé le tarif d’achat de l’électricité excédentaire produite par les autoproducteurs, en vertu des lois n° 40-19 et n° 82-21, à 0,21 dirham par kWh aux heures de pointe et à 0,18 dirham en dehors de celles-ci, pour une première période, du 1er mars 2026 au 28 février 2027 (presse ; la décision est une image numérisée), après avoir fixé les tarifs de réseau et approuvé la séparation comptable de l’entreprise publique. Le parc éolien de Khalladi, 120 MW raccordés au poste de Tétouan, vend 80 % de sa production à Holcim Maroc, Asment et Cimat au titre de trois contrats de long terme relevant de la loi n° 13-09 (presse). La ministre a déclaré au Parlement que les énergies renouvelables représentaient 46 % du mix électrique en 2025, sans préciser de base de calcul (presse). Deux projets illustrent les limites : Noor Midelt I, contractée en décembre 2022 pour 800 MW avec une mise en service alors prévue en 2024, n’avait aucune mise en service attestée en août 2025 (presse) ; et la liaison de 3,6 GW vers la Grande-Bretagne a perdu son débouché le 26 juin 2025 lorsque le gouvernement britannique a cessé d’envisager un contrat pour différence. CH04-C7
Ce qui est contesté
La première objection est que les contraintes structurantes résident dans la production ; la solution serait donc de construire davantage de centrales. Nachtigal et Souapiti y répondent : des capacités ont été ajoutées et les deux pays coupent toujours le courant. Une étude de la Banque mondiale portant sur 39 secteurs de l’électricité en Afrique subsaharienne n’en a identifié que deux comme financièrement viables ; la trésorerie du distributeur est la variable qu’un contrat d’achat ne peut pas régler.
La deuxième objection est que le faible coût des énergies renouvelables fait de l’énergie solaire captive la solution par défaut. Selon l’IRENA, le coût moyen pondéré mondial du nouveau solaire de grande puissance était de 0,044 dollar par kWh en 2025, inchangé par rapport à 2024 selon son édition 2025, et celui d’une batterie de quatre heures d’environ 140 dollars par kWh ; mais le rapport 2024 de l’IRENA situe le coût de l’éolien terrestre africain à 0,051 dollar par kWh contre 0,052 en Europe, sur la base d’un coût du capital supposé de 12 % en Afrique contre 3,8 % en Europe, le financement représentant la majeure partie du chiffre africain. La seule comparaison de coût livré trouvée dans une revue à comité de lecture est nigériane : un système hybride solaire, batterie et groupe électrogène à 0,106 dollar par kWh, contre 0,542 pour le diesel seul, chiffre tiré d’une étude antérieure. Aucun chiffre vérifié n’a été trouvé pour les sept pays étudiés.
La troisième objection est que Mission 300 redressera les acheteurs. Ses porteurs ont annoncé 30 millions de personnes raccordées au 25 septembre 2025 et « plus de 50 millions » au 16 juin 2026 ; la méthode de comptage, notamment la prise en compte des kits hors réseau, n’est pas précisée. Les raccordements concernent les foyers ; les acheteurs sont les compagnies d’électricité, et leur redressement se lirait dans les pertes, les recouvrements et les subventions.
Le corridor
Ce que nous attendons en 2027
Premièrement, aucun gaz de Greater Tortue Ahmeyim n’atteint Bel Air ni la nouvelle centrale de 366 MW avant le 30 juin 2027 ; par conséquent, le prix de l’électricité du réseau sénégalais reste lié au combustible importé et les tarifs de moyenne et haute tension restent inchangés pendant toute l’année 2027. Réfutée par une première livraison avérée au marché intérieur avant cette date, par toute décision tarifaire moyenne ou haute tension prenant effet en 2027 ou par une décision du régulateur citant le gaz national. Hypothèse du scénario de crise (scénario 2). CH04-H1
Deuxièmement, les exportations d’électricité de la Côte d’Ivoire restent inférieures à 1 000 GWh tant en 2025 qu’en 2026, malgré les deuxième et troisième phases de Baleine, ce que le chapitre interprète comme un resserrement de l’offre nationale. Réfutée par des exportations supérieures à 1 000 GWh l’une ou l’autre année, ou par le rapport annuel du régulateur attribuant cette baisse à la demande des pays importateurs ou à des pannes de lignes plutôt qu’à l’offre nationale. Hypothèse du scénario central (scénario 1). CH04-H2
Troisièmement, le Maroc reste le seul des sept pays à disposer, à la fin de l’année 2027, d’un contrat d’achat d’électricité signé par une entreprise ou d’un projet d’autoproduction de plus de 10 MW avec vente des excédents au réseau, et son tarif de rachat des excédents est renouvelé pour une deuxième période. Réfutée si l’un des six autres pays publie un contrat industriel signé avec un tiers ou un projet d’autoproduction de plus de 10 MW avec vente des excédents au réseau, ou si le régulateur marocain laisse le tarif expirer. Hypothèse de l’alternative crédible (scénario 3). CH04-H3
Signaux
| Indicateur | Définition arrêtée | Valeur relevée, date | Seuil | Signification du franchissement |
|---|---|---|---|---|
| Gaz de Greater Tortue Ahmeyim livré aux centrales sénégalaises pour le marché intérieur | livraison avérée à Bel Air ou à la centrale de 366 MW ; déclarations de l’exploitant, de Petrosen et de l’autorité de régulation | aucune confirmation ; 20 à 25 % de la phase 1 prévus « d’ici 2027 » (août 2026, presse) | aucune livraison d’ici le 30 juin 2027 | énergie solaire captive avec stockage ou contrat d’achat pour les opérateurs sénégalais ; les investisseurs privilégient la Côte d’Ivoire et le Maroc |
| Exportations d’électricité de la Côte d’Ivoire | données annuelles, autorité de régulation et portail du ministère | 730 GWh, 2024 (1 052 en 2023 ; 1 656 en 2016) | moins de 500 GWh ou importations nettes au cours d’un trimestre ; ou plus de 1 000 | tension sur l’offre nationale malgré Baleine ; ou la thèse du pôle régional, favorable à l’alimentation par le réseau, se renforce |
| Liquidité du distributeur camerounais | communiqués de l’entreprise et de la Banque mondiale | 200 milliards de FCFA recherchés auprès des banques locales, 31 août 2026 | levée de fonds clôturée et programme de redressement approuvé d’ici à la mi-2027 | voies du réseau ou du contrat d’achat envisageables sur le réseau Sud ; sinon, gaz ou solaire captifs, même avec Nachtigal |
| Subvention et recouvrements de la compagnie d’électricité guinéenne | rapport de la compagnie et banque centrale, annuel | subvention de 3 200 milliards de GNF (2023, compagnie) ; recouvrements égaux à 66 % des ventes | subvention inférieure à 2 000 milliards de GNF pour 2026 (seuil retenu par l’édition, fixé sur la subvention car le seul chiffre de pertes trouvé est une projection) | la compagnie devient un acheteur envisageable ; dans le cas contraire, la Guinée reste un marché de production captive |
| Contrats d’achat conclus par des entreprises et autoproduction de plus de 10 MW avec vente au réseau | contrats signés publiés par les autorités de régulation ou les parties concernées, dans les sept pays | Maroc : 120 MW à Khalladi dans le cadre de trois contrats ; Côte d’Ivoire : aucun ; Sénégal : aucun nommément identifié | un premier contrat signé de plus de 10 MW dans l’un des six autres pays | une deuxième voie a abouti à la signature d’un contrat ; en Côte d’Ivoire, la méthodologie de transit est devenue un tarif |
| Raccordements cumulés de Mission 300 | annonces des porteurs du programme, environ deux fois par an | plus de 50 millions, 16 juin 2026 (30 millions, 25 septembre 2025) | moins de 100 millions au 31 décembre 2027 | retard sur les conditions attachées aux pactes ; hausse du risque acheteur au Bénin, au Cameroun, en Guinée et au Togo |
Les deux espaces
Europe francophone. La centrale camerounaise de l’électricien français est le cas le plus net : construction et production menées à bien, risque situé en aval du jeu de barres, dans la trésorerie du distributeur et dans les réseaux, contrepartie du contrat d’achat qui se refinance auprès de banques locales dix-sept mois après la mise en service de la dernière unité. La liaison maroco-britannique est le deuxième : la qualité de la ressource n’a pas tenu lieu d’acheteur de rang souverain. Pour un opérateur français qui étudie un site en Afrique de l’Ouest, à 0,18 euro dans l’Union et 0,13 en Côte d’Ivoire, le tarif n’est pas la variable ; les heures de coupure, les mois d’attente d’un raccordement et le diesel brûlé entre-temps le sont.
Afrique francophone. La Côte d’Ivoire propose un raccordement au réseau avec une trajectoire de prix publiée et le gaz comme solution transitoire, sans voie contractuelle tant qu’un tarif de transit n’aura pas été publié ; le centre de données ouvert à Grand-Bassam en 2024, raccordé en 15 kV au réseau de la compagnie avec 48 heures d’autonomie en carburant, montre le choix d’un client exigeant dans ce pays. Le Sénégal propose un réseau dont le prix pour 2027 dépend d’une allocation qui n’est encore qu’une déclaration d’intention. La Guinée propose 450 MW à Souapiti, sous gestion étrangère, avec un fournisseur d’électricité percevant les deux tiers de ce qu’il facture ; la demande liée à Simandou devrait donc, selon nous, y être couverte par de la production captive. Le Maroc propose un régime d’autoproduction assorti d’un tarif de rachat des excédents qui expire le 28 février 2027, ainsi que les seuls contrats industriels en vigueur parmi les sept pays. Le Togo et le Bénin proposent des réseaux aux tarifs de 78 à 122 FCFA et de 96 FCFA, avec des taux d’accès de 75 % pour 2025 au Togo et de 42,6 % pour 2024 au Bénin selon les définitions de leurs ministères (presse ; le pacte béninois), contre 61,13 % pour le Togo en 2024 dans le rapport de suivi.
Figure 4.3. Sept pays, une grille.
| Pays | Tarif industriel, tel que publié | Fiabilité, trésorerie de la compagnie d’électricité ou trajectoire des prix | Accès, et selon quelle définition | Voie menant à un contrat ou à l’autoproduction |
|---|---|---|---|---|
| Bénin | 96 FCFA par kWh au-delà de 630 kVA, barème de la compagnie | non repris dans cette édition | 42,6 %, 2024, pacte national | aucun contrat industriel en vigueur ; voie non reprise dans cette édition |
| Cameroun | 65, 60 et 55 FCFA, tranche de 1 à 2 MW, base 2023, augmentation de 5 % par an | refinancement du distributeur annoncé le 31 août 2026 ; les coupures persistent | non repris dans cette édition | une centrale photovoltaïque en toiture de 1,8 MWc en cours de construction, contrat de 25 ans (presse) |
| Côte d’Ivoire | 85 FCFA, moyenne et haute tension, moyenne pour 2024 hors taxes, soit environ 0,13 euro | 29 h de coupure par client en 2023, 47 en 2011 | 72,9 %, 2024, rapport de suivi ; 98,6 % de la population dans des localités électrifiées, portail national | cadre applicable aux clients éligibles sans aucun contrat, selon un avis juridique de février 2026 ; méthodologie de transit en cours de finalisation |
| Guinée | 881 GNF en moyenne, 2023, rapport de la compagnie | recouvrements égaux à 66 % des ventes ; 165,38 h de coupure par client en 2023 | non repris dans cette édition | approvisionnement captif ; aucun contrat industriel en vigueur |
| Maroc | de 0,74 à 1,42 dirham selon la tranche horaire, TVA comprise (presse) | non repris dans cette édition | non repris dans cette édition | lois n° 13-09, 40-19 et 82-21 ; tarif de rachat des excédents de 0,21 et 0,18 dirham jusqu’au 28 février 2027 ; trois contrats à Khalladi, 120 MW (presse) |
| Sénégal | 91,93 FCFA en heures creuses et 151,72 FCFA en heures de pointe, moyenne tension longue utilisation, 2026 | prix du réseau en 2027 lié à une part de gaz national encore au stade de la projection (presse) | non repris dans cette édition | aucun accord avec un acheteur industriel identifié n’a été trouvé |
| Togo | 78, 87 et 122 FCFA par tranche horaire, moyenne tension en dessous de 500 kVA, 2025 (presse) | hausse moyenne de 12,5 % en 2025 après un gel des tarifs depuis 2011 (presse) | 75 %, 2025, ministère (presse) ; 61,13 %, 2024, rapport de suivi | aucun contrat industriel en vigueur ; voie non reprise dans cette édition |
Ce qu’un conseil doit demander
Le test avant engagement
Le test est un modèle de coût de l’électricité livrée, construit à l’étape « Simuler » du STREDGE Evidence-to-Decision Cycle avant la décision relative à l’usine ou au budget. Le coût livré par kWh est égal au tarif réglementé sur la part des heures assurée par le réseau, plus le coût de combustible et de maintenance du groupe électrogène par kWh sur la part de secours, plus la valeur de la production perdue pendant les heures que ni l’un ni l’autre ne couvre, les heures de coupure étant tirées des registres de l’exploitant lui-même, jamais de moyennes nationales. Ce chiffre est comparé au solaire captif avec stockage chiffré sur devis, et non sur une moyenne mondiale, et à toute offre de contrat d’achat effectivement reçue, chacun selon deux hypothèses de prix du combustible, le Brent à 84 dollars (cas de base) et à 110 dollars (seuil de crise du chapitre 6), et selon la situation de liquidité de la compagnie d’électricité du pays d’accueil. Le test est conçu pour tenir dans le scénario 3, où le choc pétrolier se résorbe mais l’offre électrique se tend ; dans le scénario 1, la voie du réseau doit encore l’emporter dans le cas de base pour justifier le verdict « déployer ». Pour un investisseur, le modèle intègre les trois documents de bancabilité. Les verdicts : « déployer », lorsqu’une voie domine dans les deux hypothèses de prix du combustible ; « repenser », lorsque le classement s’inverse en fonction des heures de coupure ; « poursuivre les tests », lorsqu’aucune offre ni aucune trajectoire tarifaire n’est disponible ; « arrêter », lorsqu’aucune voie ne couvre la charge du site à un coût que le produit supporte et, en Côte d’Ivoire, cesser de chercher un contrat avec un tiers tant que la méthodologie de transit n’est pas un tarif publié. Un cas d’autoproduction au Maroc doit être modélisé avant le 28 février 2027 ; le budget 2027 d’une entreprise pour le Sénégal doit inclure une ligne « sans gaz » jusqu’au 30 juin 2027. Le chiffre que les preuves ne contiennent pas est un coût vérifié du diesel comparé au solaire, pour l’un quelconque des sept pays.
Ce qu’il faut mesurer : les heures de coupure par site et par mois, tirées des registres de l’exploitant lui-même ; les heures de fonctionnement des groupes électrogènes et les litres consommés par kWh livré ; le nombre de mois entre la demande et le raccordement ; la part du combustible dans la facture ; les dates des derniers comptes audités et de la dernière décision tarifaire de chaque compagnie d’électricité du pays d’accueil.
- pour chacun de nos sites, combien d’heures de coupure nos propres registres ont-ils enregistrées en 2026, et combien les groupes électrogènes ont-ils consommé par kilowattheure livré ?
- Lesquels des trois documents de bancabilité détenons-nous pour chaque pays d’accueil ?
- Si le tarif augmentait de 10 % et que les coupures diminuaient de moitié, choisirions-nous la même voie, et cette réponse tiendrait-elle avec un Brent au-dessus de 110 dollars ?
- Qui, dans l’entreprise, signe l’hypothèse de livraison de gaz inscrite dans notre budget 2027 pour le Sénégal ?
Fiches de preuve
CH04-C1SEG-1L’investissement amont en Afrique subsaharienne et l’investissement dans les centres de données dominent les relevés 2026 de l’AIE ; l’accès ne fait pas une demande solvable.
- Contexte
- AIE, World Energy Investment 2026 (28 mai 2026 ; pages 7, 10, 34 et 40 ; les chiffres de 2026 sont des projections) ; le total continental est issu de la presse (ThisDay, 29 juin 2026) et n’a été trouvé sur aucune page de l’AIE ; Tracking SDG7 2026 (24 juin 2026) ; AIE, Financing Electricity Access in Africa (20 octobre 2025).
- Preuves contraires
- aucune trouvée dans les sources lues.
- Date de revue
- 21 octobre 2026.
CH04-C2SEG-1(SEG-2 pour la conversion en euros à 655,957 FCFA)Côte d’Ivoire : alimentation par le réseau avec une trajectoire de prix, baisse des exportations, trois définitions de l’accès, aucune voie contractuelle pour l’instant.
- Contexte
- portail du ministère de l’Économie citant l’ANARE-CI 2024 (mis à jour le 26 novembre 2025 ; définitions tirées de cette page) ; page pays d’Eni (décision relative à la phase 3 datée du 25 mai 2026) ; analyse approfondie de SEforALL (juillet 2026) ; fiche pays de la Banque mondiale (9 septembre 2026) ; tribune d’avocats publiée dans Africa Legal (18 février 2026 ; il s’agit d’une interprétation juridique et non d’une déclaration de l’autorité de régulation).
- Preuves contraires
- la méthodologie de transit de l’autorité de régulation, si elle était publiée sous forme de tarif, ouvrirait la voie que la tribune juge fermée.
- Date de revue
- 21 octobre 2026.
CH04-C3SEG-1(SEG-2 pour les conversions)L’écart tarifaire avec l’Europe est faible ; six grilles nationales lues.
- Contexte
- Eurostat (second semestre 2025 ; le niveau français n’apparaît que dans un graphique et n’est pas utilisé) ; grille du CRSE du 27 janvier 2026 et presse du 30 décembre 2025 sur les changements intervenus ; portail du gouvernement togolais (16 mai 2025) et presse (15 mai 2025), qui divergent quant à la date d’application ; page de la SBEE consacrée aux tarifs professionnels (modifiée le 17 septembre 2024, sans date d’entrée en vigueur) ; décision ARSEL n° 00000427 du 12 décembre 2022 (grille de base et pourcentages d’indexation ; chiffres résultants non publiés) ; Challenge (10 juin 2026, presse) pour le Maroc ; rapport d’activités 2023 d’EDG pour la Guinée.
- Preuves contraires
- la comparaison oppose la moyenne de 2024 pour l’ensemble des clients ivoiriens en moyenne et haute tension à une tranche de consommation de l’Union européenne au cours du second semestre 2025 ; les populations, les périodes et les définitions diffèrent donc.
- Transférabilité
- les barèmes par tranche horaire ne sont pas comparables à une moyenne unique ; la figure n’utilise que la moyenne ivoirienne et la moyenne pondérée de l’UE.
- Date de revue
- 21 octobre 2026.
CH04-C4SEG-1presse pour le chiffre de productionCameroun : un producteur bancable, des coupures en aval, le refinancement d’un distributeur.
- Contexte
- Business in Cameroon (7 juin 2026) et EcoMatin (8 juin 2026) rapportent une déclaration de l’entreprise lors d’une visite de site ; site d’Eneo (annonce du 31 août 2026) ; fiche pays de la Banque mondiale sur le Cameroun (5 octobre 2026) ; SolarQuarter (28 avril 2026, presse) ; actionnariat et dates issus d’une entrée d’encyclopédie secondaire citant la presse spécialisée.
- Preuves contraires
- le même article d’EcoMatin fait état de la mise à l’arrêt des centrales à gaz de Kribi et de Dibamba (304 MW) pour des raisons financières ; la production a donc elle aussi diminué.
- Confiance causale
- l’attribution des coupures aux réseaux relève de l’entreprise et ne constitue pas une conclusion vérifiée.
- Date de revue
- 21 octobre 2026.
CH04-C5SEG-1Guinée : capacités ajoutées et électricité exportée, avec des recouvrements représentant les deux tiers des ventes et une fiabilité en baisse.
- Contexte
- EDG, Rapport d’activités 2023 (chiffres de production présentant des incohérences internes : 3 759,20 et 3 696 GWh) ; article de la Banque mondiale (23 octobre 2025 ; année d’exportation non précisée ; capacité d’échange indiquée à 340 000 et à 440 000 kVA sur la même page) ; dépêche 1096 d’Afrobarometer (22 décembre 2025 ; 1 200 adultes) ; tribune de Guinéenews (15 septembre 2026, presse) pour les coupures de 2026 et le dispositif de gestion de Souapiti.
- Preuves contraires
- deux chiffres de subvention pour 2023 (3 200 milliards selon la compagnie ; 2 496,53 milliards selon la banque centrale, tel que cité).
- Date de revue
- 21 octobre 2026.
CH04-C6SEG-1presse pour les déclarations sur le gazSénégal : une allocation de gaz au stade de la projection, un tarif industriel inchangé, aucun contrat conclu par une entreprise nommément identifié.
- Contexte
- Telquel (18 avril 2025, presse) et S&P Global Commodity Insights (14 juillet 2025, presse) ; Energy News Network (31 août 2026, presse) ; grille du CRSE (27 janvier 2026) ; page du portefeuille de PIDG (sans date).
- Preuves contraires
- cette page mentionne une plateforme pouvant accueillir jusqu’à 27 MWc de projets commerciaux et industriels au Sénégal, dans le cadre de contrats de location avec option d’achat ou d’accords d’achat d’électricité, sans qu’aucun acheteur ne soit nommé.
- Date de revue
- 21 octobre 2026.
CH04-C7SEG-1presse pour les montants tarifaires et les chiffres de KhalladiMaroc : une voie d’autoproduction réglementée, des contrats conclus par des entreprises en exploitation, deux projets qui en marquent les limites.
- Contexte
- liste des décisions de l’ANRE (décisions 02/26, 03/26, 04/26 et 04/25 ; les fichiers PDF sont des images numérisées) ; Finances News Hebdo (20 février 2026, presse) ; Le Matin (18 novembre 2025, presse) ; page des projets de Masen ; The North Africa Post (22 mai 2026, presse ; base du chiffre de 46 % non précisée) ; Hespress (21 décembre 2022, presse), Bladi citant Reuters (29 février 2024, presse) et Africa Energy (6 août 2025, presse, résumé uniquement) pour Noor Midelt I ; pages du projet et des actualités de Xlinks.
- Preuves contraires
- les contrats de Khalladi relèvent de la loi n° 13-09 (presse), et aucun contrat relevant des lois n° 40-19 et n° 82-21 sur l’autoproduction n’a été trouvé.
- Date de revue
- 21 octobre 2026.
CH04-H1 à H3. Hypothèses pour 2027. SEG-0. Conditions de réfutation énoncées ci-dessus ; scénario de rattachement précisé pour chacune.
Sources et limites
Sources lues les 20 et 21 octobre 2026. AIE, World Energy Investment 2026 (28 mai 2026), page consacrée à l’Afrique, Financing Electricity Access in Africa (20 octobre 2025) et Africa Energy Outlook 2022 ; ThisDay (29 juin 2026, presse) ; AIE, IRENA, UNSD, Banque mondiale et OMS, Tracking SDG7 : The Energy Progress Report 2026 (24 juin 2026) ; SEforALL, Tracking SDG7 Deep Dive (juillet 2026) ; ministère de l’Économie, du Plan et du Développement de Côte d’Ivoire, « Électricité » (mis à jour le 26 novembre 2025) et « Une ambition de 5 000 MW à l’horizon 2030 » (5 mai 2025) ; Banque mondiale, fiches pays sur la Côte d’Ivoire (9 septembre 2026), la Guinée (9 octobre 2026) et le Cameroun (5 octobre 2026), Energizing Africa, Results (11 mai 2026), article sur la Guinée (23 octobre 2025), pages B-READY, et Kojima et Trimble, « Making power affordable for Africa and viable for its utilities » ; Eni, page consacrée aux activités en Côte d’Ivoire ; Africa Legal, tribune de deux avocats du cabinet CMS Francis Lefebvre (18 février 2026) ; Eurostat, Electricity price statistics (second semestre 2025) ; CRSE, grille tarifaire (27 janvier 2026) ; Sud Quotidien via AllAfrica (30 décembre 2025, presse) ; portail de la République togolaise (16 mai 2025) et L-Frii (15 mai 2025, presse) ; Le360 Afrique avec la MAP (29 mars 2025, presse) et Togonews via AllAfrica (12 décembre 2025, presse) ; SBEE, pages consacrées aux tarifs professionnels et à la fiabilité du réseau de Cotonou ; République du Bénin, National Energy Compact (sans date, hébergé par la Banque mondiale) ; ARSEL, tarifs moyenne tension et décision n° 00000427 (12 décembre 2022) ; Eneo, désormais SOCADEL, page des tarifs pour les entreprises et communiqués (3 et 31 août 2026) ; Ecofin, sur le changement de nom (9 mai 2026, presse) ; Business in Cameroon (7 juin 2026, presse) ; EcoMatin (8 juin 2026, presse) ; Mongabay (10 octobre 2025, presse) ; SolarQuarter (28 avril 2026, presse) ; EDG SA, Rapport d’activités exercice 2023 ; Afrobarometer, Dépêche 1096 (22 décembre 2025) ; Guinéenews (15 septembre 2026, presse, tribune) ; Telquel (18 avril 2025, presse) ; S&P Global Commodity Insights (14 juillet 2025, presse) ; Energy News Network (31 août 2026, presse) ; page d’accueil de la Senelec ; PIDG, page Afreenergy Solar ; ANRE, liste des décisions ; Finances News Hebdo (20 février 2026, presse) ; Challenge (10 juin 2026, presse) ; Le Matin (18 novembre 2025, presse) ; Masen, page des projets ; ministère de la Transition énergétique et du Développement durable, page d’accueil ; The North Africa Post (22 mai 2026, presse) ; Hespress (21 décembre 2022 et 24 août 2026, presse) ; Bladi (29 février 2024, presse) ; Africa Energy (6 août 2025, presse) ; Xlinks, pages du projet et des actualités ; Raxio Group, page consacrée à la Côte d’Ivoire ; IRENA, Renewable Power Generation Costs in 2025, résumé analytique (juillet 2026), et Renewable Power Generation Costs in 2024, résumé (juillet 2025) ; Ijeoma et al., Frontiers in Energy Research (14 mai 2024) ; SFI, Rooftop Solar Solutions Nigeria (fichier daté d’avril 2021) ; BAD (25 septembre 2025) ; SEforALL (16 juin 2026) ; site de Mission 300 ; documentation et actualités du WAPP ; article de l’Energy Regulators Institute publié sur l’Africa Energy Portal (2026). Travaux antérieurs déclarés ici : Africa Energy Outlook 2019 et 2022 de l’AIE ; Tracking SDG7 (annuel depuis 2018) ; Kojima et Trimble (Banque mondiale) ; Mission 300 et les pactes nationaux pour l’énergie ; les perspectives 2027 de la Chambre africaine de l’énergie, comme pôle du plaidoyer ; l’expression « energy addition », en usage dans les travaux universitaires dès 2018 et 2019 (Fressoz, Le Monde, 23 octobre 2018 ; York et Bell, Energy Research & Social Science, 2019), sans que son auteur ait été établi. Les citations de sources anglophones sont traduites par la rédaction.
Limites. La figure 4.3 reprend les valeurs des fiches CH04-C2 à CH04-C7 et du paragraphe consacré aux deux espaces, sans en ajouter ; une cellule portant la mention « non repris » ne contient aucune valeur dans cette édition, et les pays sont présentés par ordre alphabétique, sans classement. Le total des investissements continentaux repose sur la presse. Le chiffre de production de Nachtigal provient d’une déclaration de l’entreprise lors d’une visite de site rapportée par deux titres de presse ; aucun document du producteur n’a été consulté. Les barèmes tarifaires du Togo et du Maroc sont tirés de la presse, car les pages des compagnies d’électricité ne sont pas accessibles aux lecteurs, et aucun tarif haute tension n’a été trouvé pour le Togo, le Bénin ou le Maroc ; les chiffres du Cameroun pour 2026 sont déduits des pourcentages d’indexation publiés et n’apparaissent pas en tant que tels. Le rapport de la compagnie d’électricité guinéenne présente des incohérences internes concernant la production, et son chiffre de subvention pour 2023 ne correspond pas à celui de la banque centrale tel qu’il est cité ; les coupures de 2026 et le dispositif de gestion de Souapiti reposent sur une tribune. Des statistiques de coupure n’ont été trouvées que pour la Côte d’Ivoire sous forme de moyenne ministérielle, pour la Guinée à l’échelle nationale et pour Cotonou, où la série publiée présente des incohérences internes ; les scores de la Banque mondiale sur les services de réseau n’ont pas pu être téléchargés. Les volumes d’échanges transfrontaliers du système d’échanges régional n’ont pas été trouvés. L’état de la mise en service de Noor Midelt I repose sur un résumé d’article de presse d’août 2025. La part de 46 % des énergies renouvelables au Maroc est issue d’une déclaration ministérielle dont la base n’est pas précisée. Aucun coût vérifié du diesel comparé au solaire captif n’a été trouvé dans les sept pays ; les chiffres nigérians constituent une référence provenant d’un pays voisin. Les taux d’accès pour la Côte d’Ivoire et le Togo varient selon les sources et les définitions et sont présentés côte à côte plutôt qu’harmonisés. Le calendrier gazier du Sénégal relève d’une déclaration politique ; la deuxième phase du gisement n’avait pas été approuvée au dernier relevé.
Figures de l’édition en ligne : figure 4.2, prix de l’électricité industrielle, Côte d’Ivoire et Union européenne (Eurostat ; ANARE-CI via le portail du ministère ; conversion indiquée) ; figure 4.1, exportations d’électricité de la Côte d’Ivoire, pic de 2016 et 2024 par destination (portail du ministère citant CI-Energies et ANARE-CI).
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.