
Perspectives stratégiques mondiales 2027 · Chapitre 1 sur 10
Chapitre 1. La fragmentation est circonscrite
Où sera implantée la prochaine unité de capacité, et selon quelle norme.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Chapitre 1
La fragmentation est circonscrite : où sera implantée la prochaine unité de capacité, et selon quelle norme
La pénalité commerciale entre blocs est de 4 à 5 %, le niveau des droits de douane américains s’est maintenu dans une fourchette de 11 à 12 % d’avril à août 2026 malgré un changement de base juridique, et les mesures de contrôle chinoises sont suspendues plutôt qu’abrogées. La décision de localisation dépend de la norme qui prévaudra, et non du bloc concerné.
- La décision : où implanter la prochaine unité de capacité physique, et selon quelle norme, avant le comité d’investissement du premier trimestre 2027 ; responsable, le directeur général avec le directeur financier.
- Ce que montrent les preuves : la fragmentation est circonscrite. La pénalité de bloc est de 4 à 5 % une fois la Russie exclue, le taux légal moyen des droits de douane américains s’est maintenu dans une fourchette de 11 à 12 % d’avril à août 2026 malgré un changement de base juridique, et les mesures de contrôle chinoises sont suspendues jusqu’aux 10 et 27 novembre 2026, et non abrogées. La question est de savoir quelle norme prévaudra, et non quel bloc.
- Le test : chiffrez trois fois le site présélectionné, selon la norme européenne, selon la norme américaine dans sa tranche de la section 301 et selon la norme chinoise avec la règle des 0,1 % réactivée, avant la réunion du comité. Le chiffre que les preuves ne contiennent pas : le délai d’obtention des licences au titre des contrôles suspendus, et le coût de la double certification.
La décision en jeu
Au cours du premier trimestre 2027, les entreprises de 30 à 500 millions d’euros de chiffre d’affaires qui arbitrent leurs investissements (capex) au premier trimestre approuveront l’implantation de leur prochaine unité de capacité physique : une usine, un entrepôt ou une chaîne de production (les environnements de données et les équipes ne relèvent pas des preuves réunies dans ce chapitre). La décision sera prise entre deux dates qui comptent davantage que toute prévision. Les 10 et 27 novembre 2026, les suspensions des mesures de contrôle des exportations décidées par la Chine en octobre 2025 et de son régime de licences de 2024 visant les États-Unis expireront, à moins qu’un avis numéroté ne les prolonge ; le 10 janvier 2027, la trêve politique entre Washington et Pékin, prolongée en septembre, prendra à nouveau fin. La décision revient au directeur général, avec le directeur financier, et une erreur se paierait par un site construit selon une norme technique, douanière ou financière et rendu non compétitif en l’espace d’un an par un changement de base juridique, plutôt que par une facture douanière.
Sur la question traitée dans ce chapitre, la fragmentation géoéconomique est, à l’aube de 2027, bien réelle, mais circonscrite : un axe, à savoir les États-Unis et la Chine ; une famille de produits, à savoir les intrants du matériel d’intelligence artificielle et les matériaux critiques qui les sous-tendent ; et un instrument, à savoir un pouvoir tarifaire qui a évolué plus rapidement que le niveau des droits de douane qu’il fixe. Le choc du Golfe de 2026 (importations du Moyen-Orient en baisse de 15,4 % selon les prévisions de l’OMC pour 2026) constitue un deuxième axe, abordé dans les chapitres consacrés aux goulets d’étranglement et à l’énergie ; le terme « circonscrite » fait ici référence aux normes. Pour un opérateur à Lyon, Bruxelles, Casablanca ou Abidjan, la question est « quelle norme survivra » plutôt que « de quel côté se ranger ».
Ce que montrent les preuves
Ce qui a changé, de 2024 à 2026
Le commerce ne s’est pas contracté : il a changé de routes et de prix. L’Organisation mondiale du commerce avait prévu, en octobre 2025, une croissance du volume des échanges de marchandises de 0,5 % pour 2026 ; elle l’a relevée à 1,9 % en mars 2026, puis à 3,9 % le 8 octobre 2026, avec une prévision de 4,1 % pour 2027, après une croissance effective de 4,2 % en 2025. Au premier semestre 2026, le volume a progressé de 3,5 % et la valeur de 15 % ; les biens liés à l’intelligence artificielle ont représenté 47 % de la croissance en valeur. Selon les prévisions immédiates de la CNUCED, le commerce des marchandises au premier semestre 2026 a atteint le niveau record de 13 700 milliards de dollars, en hausse de 12,5 %, en grande partie sous l’effet des prix. Les tableaux du Fonds monétaire international d’octobre 2026, consultés directement, prévoient une croissance du volume du commerce mondial des biens et des services de 5,0 % en 2025, de 4,6 % en 2026 et de 4,7 % en 2027, un ralentissement que le Fonds attribue à « l’effet de frein des droits de douane » dans l’hypothèse de politiques commerciales inchangées. CH01-C1
La prévision qui a bougé : croissance du volume du commerce mondial de marchandises
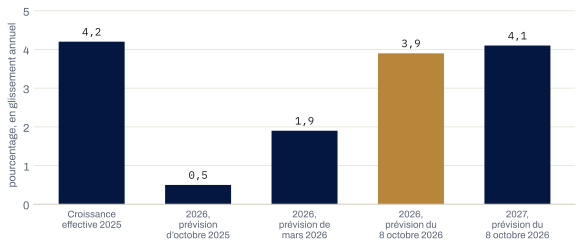
Les chiffres d’octobre 2026 ont d’abord été lus dans deux articles de presse concordants, puis confirmés sur le site de l’OMC le 21 octobre 2026.
Source · Organisation mondiale du commerce, Global Trade Outlook (7 octobre 2025, mars 2026, 8 octobre 2026), d’abord via des articles de presse, publication d’octobre 2026 confirmée sur le site de l’OMC · lu les 20 et 21 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | pourcentage, en glissement annuel |
|---|---|
| Croissance effective 2025 | 4,2 |
| 2026, prévision d’octobre 2025 | 0,5 |
| 2026, prévision de mars 2026 | 1,9 |
| 2026, prévision du 8 octobre 2026 | 3,9 |
| 2027, prévision du 8 octobre 2026 | 4,1 |
La pénalité mesurée liée aux blocs est faible. L’estimation par modèle de gravité réalisée par l’OMC elle-même, fondée sur les échanges mensuels entre 97 pays déclarants et 118 partenaires, les blocs étant définis en fonction de la distance de vote à l’Assemblée générale des Nations unies, montre que les échanges entre un « Est » et un « Ouest » hypothétiques ont progressé environ 4 à 4,7 % plus lentement que les échanges au sein des blocs après mars 2022, un écart concentré sur les produits les moins complexes. Des économistes de la Banque de France, utilisant un indice d’alignement différent et 55 pays déclarants, constatent une baisse d’environ 10 % des échanges interblocs en 2022, qui diminue de moitié pour s’établir à environ 5 % une fois la Russie exclue, avec peu de signes de réacheminement par des pays relais. CH01-C2
Ces deux tendances ont pris des chemins différents. La mise à jour d’octobre 2026 de l’OMC les distingue : l’écart entre les échanges au sein des blocs rivaux et entre ceux-ci s’est réduit en 2025 et jusqu’en 2026, et ne se creuse plus, tandis que le découplage entre les États-Unis et la Chine s’est accéléré. Les importations américaines en provenance de Chine ont chuté de 29 % en 2025 et la part de la Chine dans les importations américaines est tombée à 9,3 %, contre plus de 20 % avant 2018 (presse). Le rapport de l’OMC, lu le 21 octobre 2026, fournit la formulation relative aux blocs ainsi que les autres chiffres. CH01-C3
Le niveau des droits de douane américains s’est maintenu dans une fourchette de 11 à 12 % d’avril à août 2026, malgré le changement de base juridique intervenu en juillet, après que la décision rendue en février eut invalidé la première. Le 20 février 2026, la Cour suprême a estimé, par six voix contre trois, que la loi sur les pouvoirs économiques d’urgence internationaux (International Emergency Economic Powers Act) n’autorisait pas le président à imposer des droits de douane. Une surtaxe prévue à la section 122 de la loi sur le commerce (Trade Act) a été appliquée du 24 février au 24 juillet 2026, à hauteur de 10 % sur les importations en provenance de tous les pays. Le 24 juillet 2026, la surtaxe a été remplacée par des droits de douane au titre de la section 301, répartis en quatre tranches, l’Union européenne se situant à un seuil minimal de 10 % net du droit de la nation la plus favorisée, dans la limite du plafond de 15 % fixé par l’accord-cadre UE-États-Unis de juillet 2025. Les droits au titre de la section 232, applicables aux marchandises exemptées par les tranches de la section 301, n’ont pas évolué en fonction de la base juridique : 50 % sur l’acier, l’aluminium et le cuivre ; 25 % sur les voitures, les poids lourds et le mobilier ; et 100 % sur les produits pharmaceutiques brevetés à compter du 29 septembre 2026, contre 15 % pour les produits européens (alerte de conformité commerciale). Le Budget Lab de Yale a estimé le taux tarifaire moyen à 11,8 % au 8 avril 2026 selon sa définition du taux effectif avant substitution, et le taux légal moyen à 11,1 % au 24 juillet et à 11,0 % au 24 août, et prévoit 11,8 % d’ici la fin de 2026 en vertu de la législation actuelle. CH01-C4
Les mesures de contrôle chinoises sont suspendues, et non abrogées. L’annonce n° 70 du ministère du Commerce, datée du 7 novembre 2025, suspend jusqu’au 10 novembre 2026 les six directives d’octobre 2025, y compris la règle selon laquelle tout produit contenant 0,1 % ou plus de terres rares d’origine chinoise est soumis à une licence chinoise, quel que soit son lieu de fabrication. L’annonce n° 72, datée du 9 novembre 2025, suspend jusqu’au 27 novembre 2026 le régime de licences visant les États-Unis pour le gallium, le germanium, l’antimoine, le graphite et les matériaux ultra-durs. Le régime de licences concernant sept terres rares moyennes et lourdes, introduit par l’annonce n° 18 en avril 2025, n’a jamais été suspendu. Au 14 octobre 2026, aucun avis numéroté n’avait modifié l’annonce n° 70, bien que la trêve plus générale ait été prolongée jusqu’au 10 janvier 2027 dans une déclaration qui, selon la presse et des sources commerciales, ne mentionnait pas les terres rares. La suspension n’a pas rétabli les flux : les données douanières chinoises citées dans la presse spécialisée montrent que les exportations de dysprosium, de terbium et d’yttrium s’élèvent à environ la moitié de leur niveau d’avant les restrictions, et qu’aucun oxyde de dysprosium ni de terbium n’a été expédié vers le Japon en 2026, tandis que les aimants finis ont continué à circuler. C’est la licence, et non le droit de douane, qui fait la différence. CH01-C5
Dans l’espace africain francophone, la fracture s’opère entre normes des ventes et normes d’exploitation, et non entre les blocs. L’Europe a absorbé 69,7 % des exportations du Maroc et a fourni 54,2 % de ses importations en 2025, sa part du commerce total passant de 62 % en 2024 à 59,8 %, tandis que les échanges avec la Chine ont progressé de 25,1 %, quatorzième année consécutive de hausse, et que la part de l’Asie dans le commerce total a atteint 21,9 %. L’Union économique et monétaire ouest-africaine (UEMOA) a destiné à l’Europe 43,8 % de ses exportations de biens en 2024, dont 19,6 % à la Suisse, principalement de l’or, et a acheté 53,6 % de ses biens d’équipement en Asie, dont 35,9 % en provenance de la Chine seule. Le Sénégal, la Guinée et le Togo suivent la même tendance : la Chine a fourni 21,4 % des importations du Sénégal et 32,9 % de celles de la Guinée en décembre 2025, ainsi que 29,9 % de celles du Togo au quatrième trimestre, tandis que les clients étaient européens et régionaux pour le Sénégal (Suisse, Belgique et Mali) et indiens et régionaux pour le Togo (Inde, Côte d’Ivoire, Burkina Faso et Bénin) ; il s’agit là de parts mensuelles et trimestrielles plutôt qu’annuelles. La Guinée constitue l’exception qui affine le test : la Chine a absorbé 65,6 % de ses exportations en décembre ; ainsi, sur la base des données d’un seul mois, les deux normes de la Guinée semblent chinoises. Une usine située à Tanger ou à Abidjan vend, de plus en plus, selon une norme donnée et fonctionne avec des équipements conçus selon une autre. CH01-C6
Norme des ventes contre norme d’exploitation : l’UEMOA, 2024
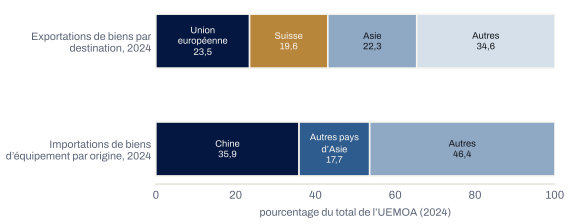
La Suisse est tracée dans la couleur de signal, car sa part tient à l’or ; sans elle, la part de l’Europe est de 24,2 %, contre 22,3 % pour l’Asie.
Source · BCEAO, Rapport sur le commerce extérieur de l’UEMOA 2024 (octobre 2025) ; résidus calculés · lu le 20 octobre 2026 · SEG-1
Afficher les données chiffrées
| Poste | pourcentage du total de l’UEMOA (2024) | Série |
|---|---|---|
| Exportations de biens par destination, 2024 | 23.5 | Union européenne |
| Exportations de biens par destination, 2024 | 19.6 | Suisse |
| Exportations de biens par destination, 2024 | 22.3 | Asie |
| Exportations de biens par destination, 2024 | 34.6 | Autres |
| Importations de biens d’équipement par origine, 2024 | 35.9 | Chine |
| Importations de biens d’équipement par origine, 2024 | 17.7 | Autres pays d’Asie |
| Importations de biens d’équipement par origine, 2024 | 46.4 | Autres |
Une usine située à Tanger ou à Abidjan vend, de plus en plus, selon une norme donnée et fonctionne avec des équipements conçus selon une autre.
Ce qui est contesté
Trois interprétations des mêmes données méritent d’être entendues. La première soutient que la fragmentation est généralisée et s’accélère. S’y opposent les conclusions de la Banque nationale tchèque, qui ne relève que des signes « légers et progressifs » dans les échanges des États membres de l’Union européenne, visibles au niveau du bloc mais invisibles dans les indicateurs de concentration par partenaire, ainsi que les conclusions de l’OMC d’octobre 2026, selon lesquelles l’écart entre blocs s’est réduit. La deuxième soutient que les économies relais se contentent de réétiqueter les produits chinois. Contre elle, des chercheurs du FMI constatent que les gains du Vietnam résultaient d’une réallocation plutôt que d’un réacheminement, la valeur ajoutée nationale des exportations vers les États-Unis étant supérieure de 10 à 12 points de pourcentage au scénario contrefactuel dans deux secteurs stratégiques, tandis que la Banque de France ne constate pratiquement aucun réacheminement ; Alfaro et Chor (2023) constatent une baisse de cinq points de la part de la Chine dans les importations américaines, associée à des prix à l’importation en provenance du Vietnam supérieurs d’environ 9,8 % : la réallocation est bien réelle, et elle semble avoir un coût. Aucune étude comparable n’a été trouvée pour le Sénégal ou la Côte d’Ivoire. La troisième soutient que les accords commerciaux fixent le niveau des droits de douane. Les données de 2026 indiquent le contraire : la surtaxe prévue à la section 122 a dépassé le plafond fixé par l’accord UE-États-Unis quelques jours seulement après la décision, et le niveau des droits est revenu en deçà de ce plafond cinq mois plus tard, en vertu d’une autre loi.
Le corridor
Ce que nous attendons en 2027
Premièrement, le taux tarifaire légal moyen américain se maintient entre 10 et 13 % tout au long de 2027, quel que soit l’instrument juridique, en partant du principe que ce niveau est déterminé par l’économie politique nationale plutôt que par le fondement légal invoqué ; cette fourchette est plus large que celle observée (11 à 12 %), car le choix de la définition à lui seul peut faire varier la valeur jusqu’à environ deux points. Réfutée si la valeur relevée par le Budget Lab se situe en dehors de cette fourchette à la fin de deux trimestres consécutifs. L’hypothèse tient dans le scénario central (scénario 1), mais pas dans le scénario de crise. CH01-H1
Deuxièmement, au moins l’une des mesures suspendues par la Chine, très probablement la règle extraterritoriale des 0,1 %, réapparaîtra sous une forme ou une autre d’ici la mi-2027 sans licence générale, de sorte que la question « quelle norme » deviendra « qui délivre la licence » pour tout utilisateur d’aimants, de moteurs ou de semi-conducteurs contenant des terres rares d’origine chinoise, que ce soit à Lyon, à Tanger ou à Abidjan. Réfutée si les deux suspensions sont prolongées par un avis numéroté jusqu’au 30 juin 2027, ou si une mesure quelconque n’est rétablie que dans le cadre d’une licence générale. C’est l’hypothèse du scénario de crise (scénario 2). CH01-H2
Troisièmement, la norme douanière en vigueur pour les sites d’Abidjan, de Dakar et de Lomé desservant le Mali, le Burkina Faso et le Niger reste celle de l’UEMOA, et non celle de la Communauté économique des États de l’Afrique de l’Ouest (CEDEAO), le prélèvement confédéral de 0,5 % appliqué par les trois États du Sahel depuis mars 2025 constituant le prix de la nouvelle frontière. Réfutée si l’un des trois pays quitte l’UEMOA ou étend ce prélèvement aux marchandises originaires de l’UEMOA. L’hypothèse vaut dans le scénario central (scénario 1) et les deux autres scénarios ne la mettent pas à l’épreuve. CH01-H3
Signaux
| Indicateur | Définition fixe | Valeur relevée, date | Seuil | Signification du franchissement |
|---|---|---|---|---|
| Taux moyen des droits de douane américains | légal, Budget Lab de Yale | 11,0 %, 24 août 2026 ; 11,8 % prévu fin 2026 | supérieur à 15 ou inférieur à 8 à la fin de deux trimestres consécutifs | le plafond a cédé, les capacités destinées aux États-Unis s’implantent donc en Amérique du Nord ; ou bien le régime est en train de s’effriter |
| Suspensions chinoises | annonces numérotées du MOFCOM | 10 et 27 novembre 2026 | réactivation de la règle des 0,1 % sans licence générale | licence chinoise requise pour toute installation utilisant des terres rares d’origine chinoise dans une proportion supérieure à 0,1 % |
| Prévision de l’OMC sur le volume des échanges de marchandises | publications d’avril et d’octobre | 3,9 % en 2026 ; 4,1 % en 2027 | prévision 2027 inférieure à 2 %, ou révision de plus de 2 points dans l’année | la fragmentation a atteint la demande globale ; ou les prévisions sont trop instables pour servir d’ancrage aux décisions de capacité |
| Part de l’Europe dans les échanges commerciaux du Maroc | Office des Changes, rapport annuel | 59,8 %, 2025 (62 %, 2024) | inférieure à 55 %, ou part de l’Asie supérieure à 25 % | augmentation des coûts liés à la double certification pour les usines de Tanger et de Kénitra |
| Exportations de l’UEMOA vers l’Europe par rapport à l’Asie ; part de la Chine dans les importations de biens d’équipement | BCEAO, données annuelles | 43,8 % (Union européenne : 23,5 %) contre 22,3 % ; 35,9 % (2024) | l’Asie devance l’Union européenne ; la Chine dépasse les 40 % | la norme des ventes n’est plus européenne ; la norme d’exploitation est majoritairement chinoise |
Les deux espaces
Europe francophone. À la suite de la décision rendue en février 2026, le Parlement européen a gelé la ratification de l’accord-cadre de juillet 2025 ; l’Union a néanmoins supprimé ses droits de douane sur les produits industriels américains le 1er juillet 2026. Les droits au remboursement diffèrent selon la période : les données américaines de la mi-juillet 2026, telles que rapportées par la presse, indiquaient que 81 milliards de dollars avaient été remboursés au titre des droits de douane perçus en vertu de la disposition invalidée, tandis que les droits acquittés en vertu de la section 122 entre le 24 février et le 24 juillet faisaient toujours l’objet d’un litige en août. Un importateur américain ayant acquitté des droits de douane sur des marchandises européennes entre avril 2025 et février 2026 détient un actif recouvrable ; celui qui les a acquittés entre février et juillet 2026 n’en détient pas encore ; un vendeur français ou belge facturant départ usine n’en détient aucun.
Afrique francophone. Le Maroc est, dans cet espace, l’exemple type d’un pays qui vend à un bloc et achète à un autre : l’Espagne et la France représentent à elles seules près de la moitié de ses échanges commerciaux avec l’Europe. Le site qui en résulte vend selon les normes européennes ; les importations marocaines en provenance de Chine ont augmenté de 23,8 milliards de dirhams en un an, de composition inconnue ; le coût à intégrer au chiffrage est celui du maintien des deux certifications. Le Niger constitue le contre-exemple : ses exportations d’uranium ont chuté de 73,1 % en 2024, l’année précédant la prise d’effet du retrait du Niger de la communauté régionale, une simple ligne dans un rapport de la banque centrale, enregistrée l’année d’une rupture juridictionnelle concernant une exportation mono-produit soumise aux normes d’un opérateur étranger, ce que le rapport n’explique pas. Entre ces deux extrêmes, la Côte d’Ivoire (44,3 % des exportations de marchandises de l’UEMOA en 2024), le Sénégal (14,3 %) et le Togo (29,5 % des exportations de services de transport de l’UEMOA) constituent les portes d’entrée par lesquelles le Sahel est désormais desservi, sous la norme douanière de l’UEMOA et avec le prélèvement d’un demi pour cent des États du Sahel. Les perspectives 2025 de la banque régionale de développement situent les échanges au sein de la communauté élargie à 8,6 % des échanges de ses membres sur trois ans et prévoient une baisse à 5,2 % après les trois départs, selon une estimation ex ante.
Ce qu’un conseil doit demander
Le test avant engagement
Le test avant engagement est un test de résistance sur les normes, réalisé à l’étape Simuler du STREDGE Evidence-to-Decision Cycle, avant la réunion du comité d’investissement. Le site présélectionné est chiffré trois fois : selon la norme européenne, selon la norme américaine dans sa tranche de la section 301, et selon la norme chinoise avec la règle des 0,1 % réactivée. Chaque chiffrage présente les coûts de la double certification et des licences sous forme de postes explicites plutôt que d’aléas, et intègre le statut de remboursement des droits déjà acquittés en tant que poste de besoin en fonds de roulement par période. Cet exercice sert de base à la décision d’investissement. Il est conçu pour tenir dans le scénario de crise (scénario 2), dans lequel la règle des 0,1 % est réintroduite en l’absence de licence générale et où la moyenne légale dépasse 15 %. Aucun chiffre public concernant le coût de la double certification ou le délai d’obtention des licences au titre des contrôles suspendus n’a été trouvé ; mesurer l’un et l’autre est le premier sujet de recherche primaire de Stredge Partners pour 2027. Les verdicts possibles sont les quatre proposés par Stredge Partners : déployer, lorsqu’un régime domine dans les trois chiffrages ; repenser, lorsque le classement s’inverse dans l’un d’entre eux ; poursuivre les tests, lorsque les coûts de licence ne peuvent pas encore être quantifiés ; arrêter. Sur le calendrier, la position du chapitre est la suivante : un comité se réunissant avant le 10 novembre 2026 approuve en inscrivant dans la résolution une provision pour aléa de licence et un budget de certification ; un comité qui peut attendre approuve dans la semaine suivant le 27 novembre, en disposant des deux relevés ; une décision qui ne peut ni attendre ni comporter de provision pour aléa est scindée en deux (le site immédiatement, l’équipement propre à la norme ensuite).
Ce que le conseil doit mesurer, avec ses propres chiffres plutôt qu’avec ceux des autres : la part du chiffre d’affaires par régime de normes, la part des équipements installés et des pièces de rechange par norme d’origine, le délai de livraison des trois dernières commandes de tout intrant soumis à un contrôle suspendu, la valeur des droits de douane acquittés par période et leur statut de remboursement, ainsi que l’écart de coût unitaire entre les deux meilleurs régimes du site. Quatre questions découlent de ces chiffres. Sous quelle norme notre prochain site est-il certifié, et quel est le coût annuel de la seconde certification ? Lesquels de nos intrants nécessiteraient une licence chinoise si la règle des 0,1 % était réintroduite le 11 novembre, et de combien de semaines de stock disposons-nous face à cette échéance ? Quel régime douanier régit aujourd’hui nos marchandises à destination du Sahel, et combien nous a coûté le prélèvement d’un demi pour cent au cours du dernier trimestre ? Qui, dans notre entreprise, relève chaque trimestre les cinq signaux ci-dessus, et que fera cette personne le jour où l’un d’eux franchira son seuil ?
Fiches de preuve
CH01-C1SEG-1constat documentéLe commerce a changé de routes et de prix plutôt que de se contracter.
- Contexte
- commerce mondial de marchandises, de 2025 au premier semestre 2026 ; volume des biens et services selon le FMI jusqu’en 2027 (les deux institutions mesurent des agrégats différents ; toutes deux prévoient une stabilisation en 2027).
- Période
- prévisions d’octobre 2025, de mars et d’octobre 2026 ; prévision immédiate jusqu’en juin 2026.
- Méthode
- séries de prévisions de l’OMC (presse ; commerce des semi-conducteurs et des équipements de centres de données en hausse de 67 % en glissement annuel au premier semestre 2026) ; prévision immédiate de la CNUCED ; FMI, World Economic Outlook October 2026, chapitre 1, tableau 1.1 (source primaire).
- Preuves contraires
- une part importante de la hausse de valeur observée en 2026 est due aux prix (hausse des prix des biens échangés d’environ 3,6 % au premier trimestre et, selon une estimation, de 5 % au deuxième trimestre).
- Confiance causale
- aucune revendiquée.
- Transférabilité
- agrégat mondial ; les effets varient d’un pays à l’autre.
- Date de revue
- 20 octobre 2026.
CH01-C2SEG-1La pénalité de bloc, de 4 à 5 %, n’est pas une rupture.
- Contexte
- 97 déclarants et 118 partenaires (OMC) ; 55 déclarants et 221 partenaires (Banque de France).
- Période
- de 2016 à début 2024 (OMC) ; de 2017 à 2023 (Banque de France).
- Méthode
- estimation par modèle de gravité avec des effets fixes de grande dimension ; définitions des blocs en fonction de la distance de vote à l’Assemblée générale des Nations unies et de l’indice d’alignement de la BCE.
- Preuves contraires
- la fourchette des coûts à long terme estimée par le FMI va de 0,2 % de la production mondiale dans un scénario modéré à 7 % en cas de fragmentation extrême ; ce chiffre de 7 % correspond à un scénario, et non à un résultat effectif.
- Confiance causale
- association avec la période postérieure à février 2022 ; aucune affirmation de causalité.
- Transférabilité
- commerce global ; effets par produit, concentrés sur les biens moins complexes.
- Date de revue
- 20 octobre 2026.
CH01-C3SEG-1L’écart entre les blocs s’est réduit en 2025 et jusqu’en 2026, tandis que le découplage entre les États-Unis et la Chine s’est accéléré.
- Contexte
- OMC, Global Trade Outlook and Statistics Update, October 2026 (8 octobre 2026), pages 3 et 22 à 23, lu le 21 octobre 2026, qui remplace la formulation lue d’abord dans deux organes de presse les 8 et 9 octobre 2026 ; série sur les blocs tirée de Blanga-Gubbay et Rubínová (2024), mise à jour par le Secrétariat de l’OMC ; la part supérieure à 20 % avant 2018 repose sur ces organes de presse.
- Preuves contraires
- aucune trouvée dans les sources lues.
- Confiance causale
- aucune revendiquée.
- Date de revue
- 21 octobre 2026.
CH01-C4SEG-1Le niveau des droits de douane américains s’est maintenu dans une fourchette de 11 à 12 % d’avril à août 2026, pendant la période de transition entre la section 122 et la section 301.
- Contexte
- États-Unis, de février à août 2026.
- Méthode
- décision de la Cour suprême ; mesures publiées au Federal Register telles que résumées dans des notes de cabinets d’avocats ; suivi des droits de douane par le Budget Lab (la valeur du 8 avril relève de la définition du taux effectif avant substitution ; celles du 24 juillet et du 24 août relèvent du taux légal ; la valeur du 24 août provient de la recherche documentaire du chapitre 6) ; liste au titre de la section 232 issue d’un outil de suivi d’un groupe de réflexion (10 septembre 2026 : acier, aluminium et cuivre 50 % ; automobiles, poids lourds et mobilier 25 ; bois d’œuvre 10 ; drones 100 et 25 ; polysilicium 15 à compter du 4 décembre 2026) et une alerte de conformité commerciale (28 septembre 2026 : produits pharmaceutiques 100 % à compter du 31 juillet 2026 pour les entreprises figurant dans l’annexe de la proclamation et à compter du 29 septembre pour toutes les autres ; 15 % pour l’Union européenne, le Japon, la Corée du Sud et la Suisse ; génériques exemptés ; perception à compter du 29 septembre non confirmée).
- Preuves contraires
- le taux effectif après substitution est inférieur (9,05 % dans le modèle de juillet ; 7,2 % dans l’estimation du groupe de réflexion pour 2026 ; le taux appliqué selon le groupe de réflexion est de 11,8 % au 10 septembre) ; un seuil de 12 % serait franchi ou non atteint selon la seule définition retenue ; aucune donnée de la période antérieure à la décision de février n’est prise en compte.
- Date de revue
- 20 octobre 2026.
CH01-C5SEG-1Les mesures de contrôle chinoises d’octobre 2025 sont suspendues jusqu’au 10 novembre 2026, et le régime de licences de 2024 visant les États-Unis jusqu’au 27 novembre 2026 ; le régime de licences d’avril 2025 reste en vigueur.
- Contexte
- annonces n° 18, 70 et 72 du MOFCOM.
- Méthode
- résumés des annonces par des cabinets d’avocats ; deux sources, l’une issue de la presse et l’autre commerciale, indiquent que la déclaration du 28 septembre ne mentionnait pas les terres rares et qu’aucun avis numéroté n’avait modifié l’annonce n° 70 au 14 octobre 2026.
- Preuves contraires
- l’absence d’avis dans les sources consultées ne constitue pas une preuve d’absence ; les chiffres douaniers relatifs au dysprosium, au terbium et à l’yttrium sont des citations tirées de la presse et issues de données douanières chinoises, non datées.
- Date de revue
- 20 octobre 2026.
CH01-C6SEG-1Au Maroc et au sein de l’UEMOA, la distinction s’opère entre la norme des ventes et la norme d’exploitation.
- Contexte
- Maroc 2025 (rapport annuel de l’Office des Changes au format PDF, 15 octobre 2026, consulté directement ; du côté européen, un volume record de 62,2 milliards d’euros d’échanges de marchandises entre l’UE et le Maroc en 2025, la moitié des importations de l’UE en provenance du Maroc étant constituée de machines et de matériel de transport, chiffres de la Commission relayés par la presse) ; UEMOA 2024 (rapport de la BCEAO, octobre 2025 ; la Suisse absorbe 19,6 % des exportations de l’UEMOA et 58,9 % de son or) ; parts des partenaires du Sénégal et de la Guinée en décembre 2025 et du Togo au quatrième trimestre 2025 (instituts nationaux de la statistique, chiffres du Togo via la presse) ; part des échanges intracommunautaires selon la Banque d’investissement et de développement de la CEDEAO (BIDC) (juin 2025 ; les fourchettes de 11,5 à 15 % mentionnées dans la presse ne sont pas sourcées et ne sont pas utilisées).
- Preuves contraires
- aucune part cumulée des partenaires pour 2025 n’a été trouvée pour le Sénégal, la Guinée ou le Togo (il existe une note de mai 2026, non lue, concernant la Guinée) ; le rapport marocain ne précise pas l’origine de ses 199,2 milliards de dirhams d’importations de biens d’équipement (24,2 % des importations) ; la norme d’exploitation est donc établie à partir des données de l’UEMOA, et non de celles du Maroc.
- Transférabilité
- Maroc et UEMOA uniquement.
- Date de revue
- 20 octobre 2026.
CH01-H1, H2, H3SEG-0Hypothèses pour 2027.
Conditions de réfutation et rattachement aux scénarios indiqués ci-dessus.
Sources et limites
Sources lues les 20 et 21 octobre 2026. Organisation mondiale du commerce, mise à jour du Global Trade Outlook du 8 octobre 2026 (lue d’abord dans les dépêches de Reuters, China Daily et Asharq Al-Awsat des 8 et 9 octobre ; la note d’actualité et le rapport, Global Trade Outlook and Statistics Update : October 2026, lus le 21 octobre 2026) et Global Trade Outlook du 7 octobre 2025 (enregistrement audiovisuel des Nations unies) ; OMC, Staff Working Paper ERSD-2023-10 (Blanga-Gubbay et Rubínová, révisé en octobre 2024) ; CNUCED, Global Trade Update, 21 juillet 2026 ; Fonds monétaire international, World Economic Outlook October 2026 (13 octobre 2026 ; PDF du chapitre 1, tableau 1.1 et résumé lus directement) et mise à jour de juillet 2026, Staff Discussion Note SDN/2023/001 (Aiyar et al., janvier 2023), discours du 7 mai 2024 (Gopinath), Working Paper 2025/129 (Schulze et Xin, via VoxEU, 12 janvier 2026) ; Banque de France, « Tracking Fragmentation in World Trade » (Carluccio, Gaulier, Smagghue et Stumpner, juillet 2024) ; blog de la Banque nationale tchèque, 12 janvier 2024 ; Cour suprême des États-Unis, Learning Resources, Inc. v. Trump, 20 février 2026 (via une note de cabinet d’avocats de la même date) ; mesures prises au titre des sections 122 et 301 en février et juillet 2026 (via une analyse de Bruegel du 23 février 2026 et une note de cabinet d’avocats du 3 août 2026) ; The Budget Lab at Yale, « The State of U.S. Tariffs » des 8 avril, 24 juillet et 24 août 2026, ainsi que la note de modèle du 20 juillet 2026 ; Tax Foundation, outil de suivi des droits de douane (mis à jour le 10 septembre 2026) ; GHY International, alerte de conformité commerciale concernant les produits pharmaceutiques relevant de la section 232 (mise à jour le 28 septembre 2026) ; Alfaro et Chor, NBER Working Paper 31661 (septembre 2023 ; part de la Chine dans les importations américaines de biens : 21,6 % en 2017 et 16,5 % en 2022 ; le Vietnam en hausse de deux points ; le Mexique à 14 %) ; ministère du Commerce de Chine, annonces n° 18 (avril 2025), 70 (7 novembre 2025) et 72 (9 novembre 2025), via des notes de cabinets d’avocats du 24 novembre 2025 et du 12 février 2026 ; article de presse sur la prolongation de la trêve, 23 septembre 2026, et déclaration du MOFCOM du 28 septembre 2026, telle que rapportée le 14 octobre 2026 ; FXStreet (14 octobre 2026), THG News (mis à jour le 7 octobre 2026) et Carraglobe (modifié le 14 octobre 2026) sur le statut de l’annonce n° 70 (presse et source commerciale) ; Office des Changes (Maroc), Rapport annuel du commerce extérieur 2025 (15 octobre 2026, PDF lu directement) ; ANSD (Sénégal), bulletin mensuel du commerce extérieur, décembre 2025 ; Institut National de la Statistique (Guinée), note sur le commerce extérieur, décembre 2025 ; INSEED (Togo), chiffres du quatrième trimestre 2025 via l’Agence Ecofin et Togonews (presse, mai 2026) ; BIDC, West Africa Development Outlook 2025 (juin 2025) ; North Africa Post (presse, 5 juin 2026) sur les chiffres de la Commission relatifs aux échanges UE-Maroc ; Direction générale du Trésor, Brèves économiques Nigeria et Ghana n° 37 (février 2026) et Afrique de l’Ouest n° 641 (4 septembre 2026) (échanges de biens de la France avec l’Afrique subsaharienne de 25,1 milliards d’euros en 2025, en hausse de 2,7 % ; exportations vers l’UEMOA en hausse de 10,4 % à 3,9 milliards, importations en provenance de l’UEMOA en hausse de 47 % à 2,6 milliards ; la Côte d’Ivoire, premier client de la France dans la région ; proposé au chapitre 8) ; BCEAO, Rapport sur le commerce extérieur de l’UEMOA 2024 (octobre 2025) ; Direction générale du Trésor, Objectif Afrique n° 253 (22 septembre 2025) et n° 245 (11 avril 2024) ; Euronews (presse), 21 juillet 2026 ; Wipfli, point sur les droits de douane du 18 août 2026 (note de conseil) ; NIESR, 5 février 2025 ; articles de presse sur le prélèvement des États du Sahel et le sommet de la CEDEAO de juillet 2026. Les citations de sources anglophones sont traduites par la rédaction.
Limites. La publication de l’OMC d’octobre 2026 a d’abord été lue dans la presse ; les pages propres à l’OMC, lues le 21 octobre 2026, ont remplacé le libellé de la presse concernant la fragmentation, et la part de la Chine dans les importations américaines avant 2018 repose toujours sur la presse. Les chiffres du FMI et de l’Office des Changes ont été confirmés à partir des documents primaires. Aucune valeur relevée par le Budget Lab antérieure à la décision de février 2026 n’est utilisée ; ce chapitre présente donc la fourchette tarifaire sur un seul changement de base juridique, et non sur les trois ; la valeur du 24 août a été lue lors de la recherche documentaire du chapitre 6, et aucune édition ultérieure n’a été trouvée. Les décomptes de Global Trade Alert concernant les interventions néfastes et libéralisatrices pour 2025 et 2026 n’ont pas pu être récupérés (le graphique publié est une image et l’exportation des données nécessite une licence). Pour la Guinée, le Sénégal et le Togo, seules des parts mensuelles ou trimestrielles des partenaires pour 2025 ont été trouvées, et non des parts annuelles. La seule quantification de l’effet commercial du retrait des États du Sahel est une projection ex ante d’une banque régionale de développement ; aucune étude a posteriori n’a été trouvée. L’entrée en vigueur du droit de douane sur les produits pharmaceutiques repose sur une alerte de conformité commerciale ; la perception à compter du 29 septembre 2026 n’a pas été confirmée par une source douanière. Aucun chiffre public concernant le coût de la double certification ou les délais d’obtention des licences dans le cadre des contrôles suspendus n’a été trouvé. Lorsque ce chapitre indique « non trouvé », cela signifie non trouvé au 20 octobre 2026, et non que le chiffre n’existe pas.
Figures pour l’édition web (à tracer lors de la production à partir des chiffres ci-dessus) : la prévision qui a bougé (prévision de l’OMC pour 2026 sur le volume des échanges de marchandises à ses trois relevés, avec en regard la série du FMI sur les biens et services) ; la norme des ventes contre la norme d’exploitation (exportations de l’UEMOA par destination, Union européenne et Suisse présentées séparément, par rapport aux importations de biens d’équipement par origine, 2024 ; parts du commerce du Maroc par partenaire, 2025, l’origine des biens d’équipement étant signalée comme non publiée).
Corrections et contestations : par le canal prévu sur cette page ; consignées avec leur date.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.