
Perspectives stratégiques mondiales 2027 · Synthèse et lettre
Perspectives stratégiques mondiales 2027 : synthèse et lettre de l’associé fondateur
Dix décisions que l’année 2027 place devant le directeur général d’une entreprise de 30 à 500 millions d’euros de chiffre d’affaires en Europe francophone et en Afrique francophone : la synthèse en trois pages, la lettre et le calendrier des décisions pour 2027.
Bruno Hounkpati, associé fondateur et directeur général
20 octobre 2026
Synthèse
Synthèse
Les Perspectives en trois pages
En quoi consiste cette édition
Les Perspectives stratégiques mondiales 2027 sont un document de décision, et non une prévision : elles présentent dix décisions que l’année 2027 place devant le directeur général d’une entreprise de 30 à 500 millions d’euros de chiffre d’affaires, qu’elle soit implantée en Europe francophone, en Afrique francophone ou dans les corridors qui les relient, chacune accompagnée de ses preuves, du point où ces preuves s’arrêtent et du test à effectuer avant de s’engager. Chaque chiffre a été lu sur la page citée, le 20 ou le 21 octobre 2026. Aucun constat ne reçoit un niveau de preuve supérieur à l’analyse reproductible (SEG-2) ; chaque attente pour 2027 est une hypothèse (SEG-0) dont la condition de réfutation figure dans le même paragraphe. Cette édition comprend la lettre de l’associé fondateur ainsi que les dix chapitres, chacun ayant franchi trois points de contrôle de relecture et une contre-vérification.
Un seul jeu de scénarios, vingt signaux
Le scénario 1, le scénario central, correspond à un choc énergétique en résorption dans un contexte de rivalité maîtrisée ; le scénario 2, le scénario de crise, à un choc persistant dans un contexte de découplage dur ; le scénario 3, l’alternative crédible, à des marchés des métaux et de l’électricité tendus dans un contexte de rivalité maîtrisée. Le chapitre 6 présente les vingt signaux avec des définitions fixes, des relevés d’octobre 2026, des seuils prédéfinis et une étiquette de statut, ainsi que la règle suivante : un changement est déclaré lorsqu’au moins trois des cinq lignes du scénario 2, ou deux des trois lignes pour les autres scénarios, franchissent leur seuil au cours d’un même trimestre, jamais sur la foi d’un seul gros titre.
Dix décisions, dix tests, dix chiffres manquants
Chapitre 1 : où implanter la prochaine unité de capacité, et selon quelle norme. La fragmentation est circonscrite ; c’est la norme, et non le bloc, qui constitue la variable. Test : chiffrez trois fois le site présélectionné avant le comité d’investissement. Chiffre manquant : le délai d’obtention de la licence dans le cadre des contrôles suspendus.
Chapitre 2 : quelles expositions liées aux intrants traiter et quel partenariat de transformation financer. La concentration du raffinage s’est accrue tandis que les prix baissaient ; l’exposition tient aux licences et aux délais. Test : un essai de qualification d’une deuxième source ; pour les investisseurs, un test de résistance de la term sheet. Chiffre manquant : un délai mesuré d’obtention des licences.
Chapitre 3 : quels points de défaillance uniques éliminer, et à quel coût de portage. Test : une cartographie des points de défaillance uniques et le calcul du coût de portage selon trois cas de fret et une fermeture. Chiffre manquant : les cotations d’assurance marchandises et perte d’exploitation propres à l’entreprise.
Chapitre 4 : réseau, production captive ou contrat d’achat d’électricité, site par site, dans sept pays. La production est en marche, mais pas la fiabilité ; le prix industriel en Côte d’Ivoire, d’environ 0,13 euro, est inférieur à celui de l’UE (0,18 euro) ; seul le Maroc dispose d’une voie juridique ayant déjà donné lieu à des contrats signés par des entreprises. Test : un modèle de coût de l’électricité livrée, fondé sur les relevés de coupures du site lui-même, selon deux hypothèses de prix du combustible. Chiffre manquant : une comparaison vérifiée des coûts du diesel et du solaire dans l’un quelconque des sept pays.
Chapitre 5 : quelles deux ou trois décisions outiller avec l’IA, et qui en reste responsable. Les statistiques officielles indiquent une entreprise sur cinq, voire près d’une sur trois pour les entreprises de votre taille ; le chiffre « neuf sur dix » provient d’un sondage déclaratif ; les gains mesurés sont bornés et portent sur le travail des profils juniors ; les obligations relatives aux systèmes à haut risque s’appliquent le 2 décembre 2027. Test : un pilote mesuré de huit à douze semaines, dont le résultat attendu et le signataire sont fixés avant l’achat. Chiffre manquant : un résultat audité, avant et après, dans une entreprise francophone de taille intermédiaire.
Chapitre 6 : le tableau de bord proprement dit. L’année s’ouvre sur un choc énergétique sur fond de rivalité commerciale maîtrisée : le Brent s’est établi en moyenne à 114 dollars en septembre 2026 (estimation) et les deux banques centrales émettrices de monnaies de réserve ont relevé leurs taux, tandis que les indices d’activité, inférieurs à 50 en avril et en mai, sont repassés au-dessus de 50 dès juillet. Le 21 octobre, l’attention géopolitique se situait sous son seuil bas (146 en septembre) tandis que le Brent atteignait son seuil haut, et parmi les trois émetteurs souverains, seul le Sénégal affichait un rendement au-delà du seuil de 12 %. Test : vingt relevés effectués le dernier vendredi de chaque trimestre et un verdict en un paragraphe. Chiffre manquant : la pondération de l’exposition propre à l’entreprise sur chaque ligne.
Chapitre 7 : quelle structure contractuelle résistera à la prochaine révision du code, et la licence d’opérer comme point de contrôle des investissements. Simandou a commencé à expédier avec une participation gratuite de l’État dans la société ferroviaire, tandis qu’une concession de bauxite dans le même pays a été retirée en raison d’une clause que l’État a jugée non respectée ; l’accord transactionnel conclu au Mali a coûté une année de production ; le stock nigérien a été déplacé et, selon les dires du ministre, n’a pas été vendu. Test : cinq conditions datées et un apport de capital par tranches. Chiffre manquant : la façon dont les clauses de stabilisation ont joué de 2024 à 2026.
Chapitre 8 : sur un corridor ou hors corridor, quel corridor, sous quelles règles, et fixées par qui. Le financement précède le tonnage de plusieurs années : Lobito a conclu des prêts d’un montant de 753 millions de dollars après avoir acheminé plus de 200 000 tonnes en 2025, contre un objectif de 430 000 ; le transit à destination du Mali via Abidjan a atteint 1,47 million de tonnes en 2025, tandis que le directeur du port de Dakar revendique près de 65 % du transit malien (presse). Test : un dossier sur les règles des corridors et un calcul du coût rendu intégrant une fermeture de 90 jours. Chiffre manquant : le délai et le coût porte-à-porte d’un conteneur à destination de Bamako, Ouagadougou ou Niamey, mesurés selon une méthode unique.
Chapitre 9 : quels investissements de durabilité se rentabilisent sur les coûts propres au site, et qui supporte le coût du mécanisme d’ajustement carbone aux frontières (MACF). L’obligation européenne de publication d’informations de durabilité ne s’applique désormais qu’aux entreprises comptant plus de 1 000 salariés et réalisant un chiffre d’affaires supérieur à 450 millions d’euros. Le prix du certificat est passé de 75,36 à 82,32 euros sur trois trimestres de 2026, et les certificats correspondant aux importations de 2026 doivent être restitués au plus tard le 30 septembre 2027. Test : un registre de l’exposition au MACF par code produit et un modèle de délai de récupération avec un Brent à 84 et à 110 dollars. Chiffre manquant : la part du coût des certificats que les importateurs de l’UE répercutent sur leurs fournisseurs marocains, tunisiens et camerounais.
Chapitre 10 : quelle marge de manœuvre financière conserver pour aborder 2027, et au cours de quel trimestre chaque décision franchit son point de contrôle. La prime la mieux mesurée en cas de krach est d’ordre financier : parmi 1 857 entreprises cotées aux États-Unis début 2020, celles qui disposaient d’une trésorerie élevée et d’un faible endettement affichaient des rendements supérieurs de 9,7 points ; les ETI françaises disposaient d’une trésorerie médiane de 52 jours en 2025 ; sous l’égide d’une même banque centrale, les nouveaux prêts ont augmenté de 13,9 % en Côte d’Ivoire et ont baissé de 23,7 % au Mali. Test : le calendrier 2027, trente dates clés tirées des dix chapitres, chaque engagement irréversible étant inscrit après le relevé qui le conditionne. Chiffre manquant : la valeur d’un jour de trésorerie pour une entreprise non cotée de 30 à 500 millions d’euros de chiffre d’affaires.
Comment les preuves ont été vérifiées
Chaque chapitre a franchi trois points de contrôle tenus par un relecteur distinct de l’auteur (intégrité des preuves, regard du dirigeant sceptique, calibrage des affirmations), suivis d’une seconde vérification de chaque correction. Les relevés du tableau de bord publiés uniquement dans des feuilles de calcul ou sur des pages de données en temps réel ont été consultés le 21 octobre 2026 ; lorsqu’une source primaire contredisait un relevé antérieur, le chapitre a été corrigé et la correction consignée avec sa date.
Ce qui reste en suspens
Un signal, le décompte trimestriel des mesures commerciales recensées dans le suivi consacré au conflit avec l’Iran, n’a pas pu être lu à la date de consultation. Les dix chiffres manquants ci-dessus constituent le programme de recherche primaire du cabinet pour 2027. Les vingt signaux sont relevés le dernier vendredi de chaque trimestre de 2027 et, début 2028, le cabinet publie ce sur quoi l’édition a vu juste et ce sur quoi elle s’est trompée.
Pour aller plus loin
L’édition complète comprend la lettre, les dix chapitres et une annexe contenant le calendrier 2027 ; chaque chapitre est également publié séparément. Les corrections et contestations passent par le canal prévu à cet effet sur chaque page de l’édition en ligne et sont consignées avec leur date.
Lettre de l’associé fondateur
Pourquoi un cabinet fondé sur la preuve publie des perspectives, ce que cette édition est et n’est pas, et comment la contester
Pourquoi un cabinet fondé sur la preuve publie des perspectives
Notre cabinet a pour vocation d’empêcher des dirigeants compétents de mettre en œuvre de simples hypothèses. La majeure partie de notre travail reste confidentielle : il s’agit de mettre une décision à l’épreuve avant d’y engager des capitaux, de la crédibilité et des capacités organisationnelles. Publier des perspectives annuelles s’accorde mal avec cette discipline. Ce genre de publication regorge de prévisions péremptoires, de cadres conceptuels séduisants et de statistiques empruntées, et nous avons indiqué dans notre propre charte éditoriale que c’est ainsi que l’autorité se fabrique plutôt que de se mériter. La première chose à préciser au sujet des pages qui suivent est donc ce qu’elles ne sont pas.
Cette édition n’est pas une prévision. Elle ne formule aucune prédiction qu’elle ne serait pas prête à voir démentie, et chaque attente qu’elle énonce pour 2027 est assortie, dans le même paragraphe, de la condition qui la réfuterait. Il ne s’agit pas d’une étude originale. C’est une synthèse de preuves publiques, lues aux dates indiquées, issues de statistiques officielles, d’institutions multilatérales, d’autorités de régulation, de travaux évalués par des pairs, de documents déposés par les entreprises et, à défaut de mieux, d’articles de presse datés ; chaque constat important porte un niveau de preuve qui indique jusqu’où vont les preuves qui le fondent. Aucun constat n’y dépasse le niveau « analyse reproductible », car rien n’y repose sur des données que nous avons collectées nous-mêmes. Cette édition n’est pas un classement. Elle n’établit aucun palmarès de pays ou d’entreprises, aucun indice, aucune échelle de maturité ni aucun nouveau cadre doté d’un nom propre ; lorsqu’elle cite le classement d’un tiers, elle en nomme l’auteur. Le seul outil de lecture qu’elle réutilise, une grille de cinq questions sur la localisation du chiffre d’affaires, de la production, des compétences critiques, de la technologie et des capitaux de croissance, ne comporte ni marque déposée ni notation.
Il s’agit donc d’un document de décision : dix décisions que l’année 2027 soumettra au dirigeant d’une entreprise de 30 à 500 millions d’euros de chiffre d’affaires, présente en Europe francophone, en Afrique francophone ou le long des corridors qui les relient, avec les preuves dont chaque décision a besoin, le point où ces preuves s’arrêtent et le test que nous effectuerions avant de nous engager.
L’année où les chocs se sont conjugués
La première version de ces perspectives avait été écrite sous l’angle de la guerre commerciale. Les preuves ont invalidé ce point de vue. En octobre 2026, le contexte économique se caractérise par un choc énergétique venant s’ajouter à une rivalité commerciale maîtrisée. Le Brent s’est établi en moyenne à 114 dollars le baril en septembre, selon l’estimation de l’Agence américaine d’information sur l’énergie (EIA), après que les compagnies maritimes ont suspendu leurs transits par le détroit d’Ormuz à la suite des frappes contre l’Iran fin février et que des attaques ont ensuite atteint les infrastructures d’exportation saoudiennes ; le prix du gaz TTF est revenu entre 80 et 84 euros le mégawattheure après que les stocks ont atteint leur plus bas niveau depuis quatre ans en avril ; la Réserve fédérale a relevé ses taux en septembre. Dans le même temps, le taux moyen légal des droits de douane américains s’est maintenu entre 11 et 12 % d’avril à août 2026, malgré un changement de base juridique ; le commerce mondial de marchandises est en passe d’atteindre une valeur annuelle record, cette hausse étant en grande partie due aux prix ; la capacité hebdomadaire de transport de conteneurs via le canal de Suez est revenue à environ la moitié de son niveau de 2023 ; et les directeurs d’achat de la zone euro font état d’une expansion. Nous estimons que les prix devancent l’activité de plusieurs trimestres, et les signaux montreront si tel est bien le cas. Tel est l’environnement qu’analysent les dix chapitres.
Nous qualifions la période que nous traversons de « décennie de convergence stratégique », et nous ne revendiquons aucune originalité quant à cette idée : les travaux du Fonds monétaire international sur la fragmentation géoéconomique, les enquêtes menées par le Forum économique mondial auprès d’experts sur la perception des risques, et le vocabulaire de la « polycrise » de l’historien Adam Tooze décrivent tous le même phénomène, à savoir qu’un événement géopolitique est suivi d’un événement énergétique, qu’un événement énergétique est suivi d’un événement lié à l’inflation et aux taux d’intérêt, et qu’une décision d’octroi de licence à Pékin est suivie d’un problème de délais de livraison tant à Lyon qu’à Tanger. Ce que nous y ajoutons est plus ciblé et, selon nous, plus utile : une manière de lire ces interactions décision par décision, en attribuant un niveau à chaque preuve et en fixant les signaux à l’avance.
Ce que les preuves ont changé dans notre propre projet
Une publication qui évalue les preuves doit accepter ce qu’elles disent de ses propres prémisses, et la nôtre en a perdu plusieurs. Nous nous attendions à écrire que le monde se fragmentait en blocs ; la pénalité mesurée sur les échanges entre blocs est d’environ 4 à 5 % si l’on exclut la Russie, et d’environ 10 % en l’incluant, et l’Organisation mondiale du commerce a relevé à deux reprises en douze mois sa prévision de croissance du commerce pour 2026, de 0,5 % à 3,9 %. Nous nous attendions à évoquer les stocks « juste au cas où » ; le ratio stocks/ventes des entreprises américaines est passé de 1,40 à 1,33 sur les douze mois à fin août 2026, et seule une entreprise industrielle française sur neuf fait état de difficultés d’approvisionnement. Nous nous attendions à ce que l’adoption de l’intelligence artificielle dans les entreprises soit quasi généralisée ; les statistiques officielles de la France, de l’Union européenne et des États-Unis l’estiment à une entreprise sur cinq. Nous nous attendions à décrire un « nationalisme des ressources 2.0 » fait de prises de participation sophistiquées ; le bilan des années 2025 et 2026 va du modèle d’infrastructure partagée de Simandou en Guinée à la saisie d’une mine d’uranium au Niger et à l’expédition de son stock malgré une ordonnance arbitrale qui en interdisait la vente, et les États d’Afrique subsaharienne étaient défendeurs dans un cinquième des nouvelles affaires enregistrées par le centre de règlement des différends relatifs aux investissements de la Banque mondiale au cours de son dernier exercice et dans près d’un quart de celles de l’année précédente (selon la catégorie régionale du centre lui-même), contre 15 % de l’ensemble des affaires depuis 1966. Nous nous attendions à faire valoir que la durabilité avait dépassé le stade de la simple conformité ; l’obligation de reporting elle-même est en passe d’être supprimée pour pratiquement toutes les entreprises de notre segment, la transposition française étant prévue d’ici mars 2027, tandis que le prix européen du carbone aux frontières est passé de 75 à 82 euros la tonne entre le premier et le troisième trimestre 2026 et que son extension à plusieurs centaines de produits manufacturés fait l’objet de négociations cette semaine. Et nous nous attendions à constater une « prime de résilience » ; or, ce que révèlent les études évaluées par des pairs portant sur les sociétés cotées lors du choc de 2020, c’est une prime de flexibilité financière, associée à un faible endettement et à une trésorerie disponible : tout autre chose, et une prime sur laquelle un conseil peut agir.
Trois scénarios, vingt signaux, un engagement
Plutôt que dix séries de scénarios sans lien entre elles, cette édition s’appuie sur une seule série de trois scénarios, élaborée à partir des deux incertitudes communes à tous les chapitres : l’intensité que prendra la rivalité géoéconomique et la question de savoir si le choc énergétique de 2026 se résorbera ou persistera, la tension sur les métaux et l’électricité étant analysée séparément. Le scénario central pour 2027 est celui d’un choc en résorption dans un contexte de rivalité maîtrisée. Le scénario de crise est celui d’un choc persistant accompagné d’un découplage dur. L’alternative crédible est celle de métaux et d’une électricité sous tension dans un contexte de rivalité maîtrisée ; nous émettons l’hypothèse qu’elle constitue le scénario favorable pour la Guinée, le Maroc, la Côte d’Ivoire et les ports du corridor, car le minerai, les voies d’acheminement et les sites d’énergies renouvelables sont bien présents, et les chapitres indiquent ce qui réfuterait cette hypothèse. Une quatrième combinaison est exclue, car jugée incohérente sur une période de douze mois, et cette exclusion est publiée afin que les lecteurs puissent la contester.
Trois scénarios sur deux axes ; le quatrième quadrant, exclu, est publié
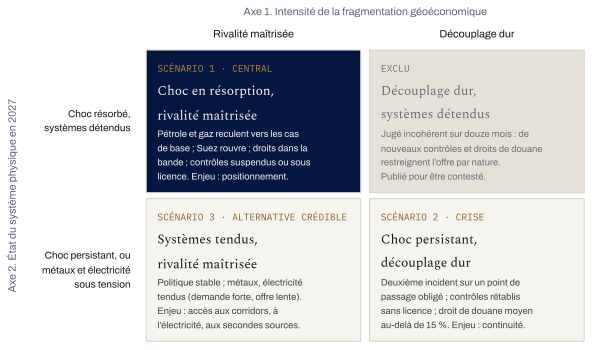
Source · Perspectives 2027, jeu de scénarios (présente édition), relevés du 20 octobre 2026 · SEG-0
Afficher les données chiffrées
| Poste | Valeur |
|---|
Vingt indicateurs publics, dotés chacun d’une définition fixe, d’une source, d’une fréquence de mise à jour, d’un seuil défini à l’avance et, lorsque cela est possible, d’une valeur datée d’octobre 2026, indiquent au lecteur à quel moment l’environnement est passé d’un scénario à un autre. Un basculement est déclaré lorsque la majorité des signaux d’un scénario franchissent leur seuil au cours d’un même trimestre, jamais sur la foi d’un seul gros titre. Nous actualiserons ces signaux chaque trimestre de l’année 2027, sous ma signature et aux dates indiquées sur le tableau de bord, et, début 2028, nous publierons ce que cette édition a correctement anticipé et ce qu’elle a mal anticipé. Des perspectives qui ne se soumettent pas à leur propre audit ne méritent pas d’être lues.
Des perspectives qui ne se soumettent pas à leur propre audit ne méritent pas d’être lues.
Deux espaces, une seule implantation
Les deux espaces de cette édition sont le terrain où le cabinet est implanté plutôt qu’un choix marketing : l’Europe francophone et l’Afrique francophone, avec la diaspora et les corridors commerciaux qui la relient à l’Europe et au Golfe. Nous servons ces deux espaces depuis nos bureaux de Londres, Paris, Casablanca, Abidjan, Lomé et Conakry. Chaque chapitre cite les pays concernés. Aucune de nos affirmations ne traite le continent comme un tout, car les données l’interdisent ; et lorsqu’une source fait état d’un agrégat continental ou régional, nous disons de qui il émane et nommons les pays qu’il recouvre : une même banque centrale, la BCEAO, a présidé en 2025 à une hausse de 14 % des nouveaux crédits en Côte d’Ivoire et à une baisse de 24 % au Mali.
Comment contester cette édition
Chaque chiffre figurant dans cette édition peut être rattaché à une source et à une date, que vous trouverez dans les fiches de preuve et la section des sources qui closent chaque chapitre, ainsi que dans la section des sources de la présente lettre. Lorsque deux sources divergent, les deux sont mentionnées et le rapprochement est signalé comme étant de notre fait. Lorsque nous n’avons pas pu vérifier un élément, le texte le précise plutôt que de combler le vide. Si vous repérez une erreur, une meilleure source ou un contre-exemple, vous trouverez sur chaque page les moyens de le signaler, et les corrections seront consignées avec leur date. C’est là la seule forme d’autorité qui nous intéresse. La seule chose que nous vous demandons, c’est de choisir, parmi les dix décisions proposées, celle qui sera la vôtre en 2027, d’ouvrir le tableau de bord des signaux et le calendrier des décisions qui suivent cette lettre, puis d’effectuer le test avant de vous engager.
Bruno Hounkpati
Associé fondateur et directeur général
Stredge Partners, The Evidence Company
Édition du 20 octobre 2026
Sources des chiffres figurant dans cette lettre
Chaque chiffre cité ci-dessus figure, avec sa source, sa date et son niveau de preuve, dans le chapitre mentionné ici. Le Brent, le cours du TTF et les stocks de gaz, la Réserve fédérale et les directeurs d’achat de la zone euro : chapitre 6 (le Brent correspond à l’estimation de septembre de l’EIA ; la valeur du TTF est relayée par une source secondaire à partir de données de marché). Le taux des droits de douane, la pénalité entre blocs et les révisions des prévisions de l’OMC : chapitre 1, fiches C1, C2 et C4 (les chiffres de l’OMC ont été lus dans des articles de presse rendant compte de leur publication). L’interruption du trafic à Ormuz, la part de capacité du canal de Suez, le ratio stocks/ventes et l’enquête de la Banque de France : chapitre 3, fiches C1, C2 et C5. L’adoption de l’intelligence artificielle par les entreprises : chapitre 5. Simandou, le Niger et les affaires enregistrées par le centre de règlement des différends relatifs aux investissements : chapitre 7, fiche C1 pour les affaires enregistrées, lues sur les étiquettes des graphiques de The ICSID Caseload Statistics, Issue 2026-2, et dans le communiqué du centre sur l’exercice 2025 (la structure de Simandou figure également au chapitre 2, fiche C6). L’obligation de reporting et le prix du carbone aux frontières : chapitre 9. La prime de flexibilité financière et les données de crédit de la BCEAO : chapitre 10. Les travaux du FMI sur la fragmentation, les enquêtes du Forum économique mondial et la chronique d’Adam Tooze du 28 octobre 2022 sont recensés dans la déclaration des travaux antérieurs de l’édition. Les citations de sources anglophones sont traduites par la rédaction.
Télécharger les PDF
L’édition complète, la synthèse et les onze parties peuvent être téléchargées gratuitement. Indiquez votre adresse électronique professionnelle : les fichiers s’ouvrent sur cette page.